

供应紧张需求坚挺 优质零售租金预计2026年将继续上涨
市场观察人士预计增幅将在1%至4%之间,市中心商场表现可能优于郊区购物中心
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 尽管运营商面临高昂成本,但旗舰物业的业主仍掌握定价权,预计优质和郊区零售租金明年将继续上涨。
尽管有迹象表明租户流失的暗流正在加剧,但寻求高端地段的品牌掀起了一波波开店潮,支撑了对优质零售空间的需求。
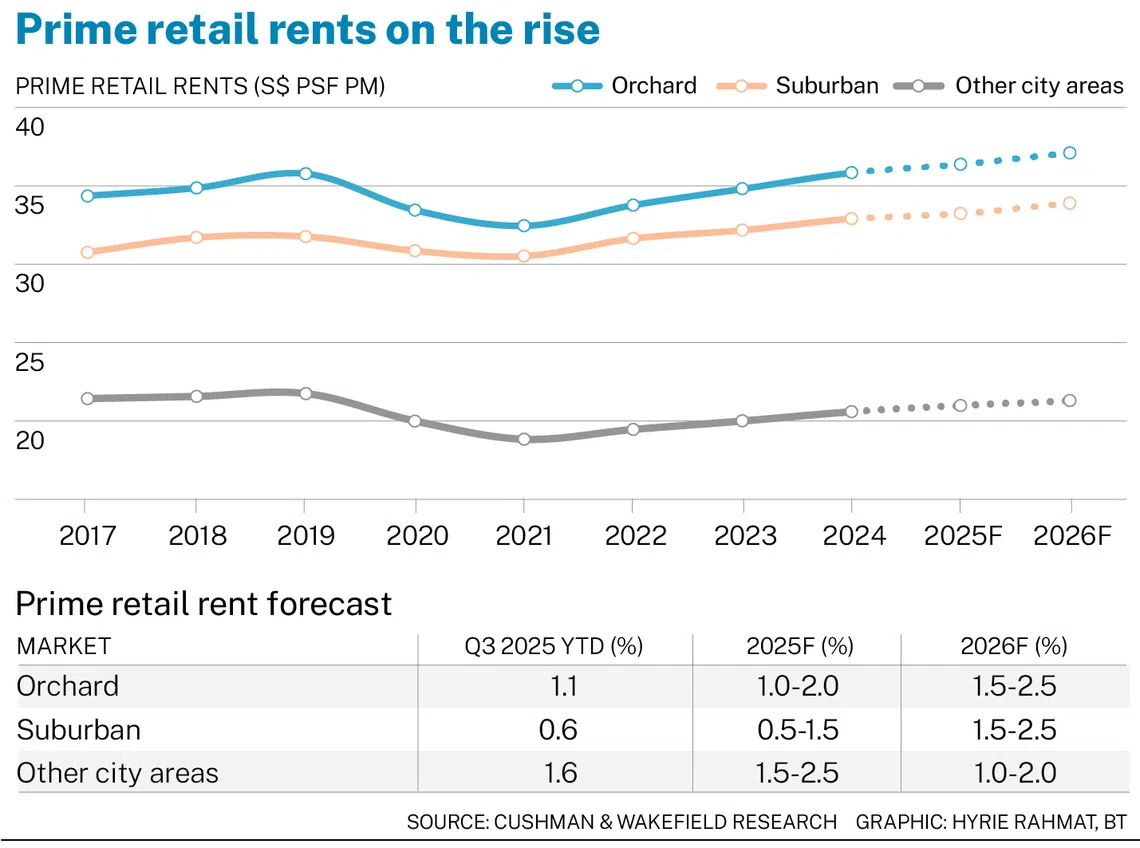
市场观察人士预计,2026年优质零售租金的增幅将在1%至4%之间。由于高入驻率的业主保持着优势,市中心商场的表现可能优于郊区购物中心。
Savills Singapore研究与咨询部执行董事 Alan Cheong 表示,2026年乌节路黄金地段商场的平均租金可能同比增长3%,而郊区优质商场的租金可能上涨1%至2%。
他预计,2025年乌节路和郊区租金的增幅将在1%至2%之间。
他补充说,乌节路商场受益于游客数量和消费的回升,而郊区商场则面临出境旅游和前往马来西亚跨境购物带来的不利影响。
Cushman & Wakefield (C&W) 预测,在一线商场(通常由房地产投资信托 (Reits) 拥有)空置空间有限的支撑下,2026年乌节路和郊区的优质零售租金将上涨1.5%至2.5%。
C&W 预计,到2025年底,乌节路租金将上涨1%至2%,郊区租金将上涨0.5%至1.5%。
回顾2025年
根据市区重建局 (Urban Redevelopment Authority, URA) 的数据,2025年第三季度,核心中央区零售租金环比上涨0.9%,延续了上一季度的涨势。
Knight Frank Singapore 零售部主管 Ethan Hsu 表示,2025年前九个月,市区重建局的核心中央区零售租金指数上涨了1.3%,预计全年涨幅将在2%左右。
截至2025年第三季度,入驻率为93.1%。根据 CBRE 的数据,全岛入驻率正从2024年第四季度创下的十年高点94%“恢复正常”。
CBRE 东南亚研究部主管 Tricia Song 表示,尽管面临成本压力和行业整合,但新入驻者和寻求扩张的现有业者对优质零售空间的需求依然强劲。
不过,Savills Singapore零售与生活方式部执行董事 Sulian Tan-Wijaya 指出,许多新业者都将目标锁定在少数几家市中心和特定的郊区商场。
JLL 东南亚研究与咨询部主管 Chua Yang Liang 预计,由于郊区商场以必需品零售为主,其2025年的租金涨幅将最为强劲。
然而,市场的艰难经营环境可能会为租金增长设定上限。
Knight Frank 的 Hsu 表示,运营商“继续面临高昂的劳动力、水电和材料成本,这削弱了他们吸收租金进一步上涨的能力,并为租金增长设置了天然的上限”。
他补充说:“高成本和激烈竞争导致了今年几起备受瞩目的停业事件。这促使企业在扩张、资本支出和门店网络优化方面采取了更为保守的态度。”
“租户流失在独立运营商、利润率较低的品牌和缺乏特色的大众市场零售商中最为明显。在业主优化租户组合的过程中,黄金地段可能会出现租户更替,而郊区商场中利润微薄的小型运营商则面临压力。”
核心城市次级市场——尤其是市中心——在2025年录得了最强劲的租金增长势头。
CBRE 的 Song 表示,在零售商对旅游业复苏和办公室出勤率恢复正常的信心支持下,政府大厦/滨海中心区的优质租金同比增长了4%。
Hsu 表示,密集的活动日程和区域旅游业提振了市中心的客流量,带来了富裕的休闲和商务游客,从而支持了零售销售和对黄金门面的高需求。
租户销售情况
2025年,租户销售额保持相对稳定,但不同领域的表现各异。
Song 指出,在好于预期的国内生产总值 (GDP) 增长和坚挺的劳动力市场背景下,消费者信心有所改善,自7月以来,不包括机动车在内的整体零售销售额持续同比增长。
根据新加坡统计局的数据,10月份不包括机动车的零售额增长了3.7%,高于9月份修正后的1.8%。
尽管如此,CBRE 零售部主管 Joan Chen 表示,由于大量出境旅游和坚挺的新元限制了入境游客的消费,预计今年“双十一”和“黑色星期五”等年终节庆消费将比过去一两年更为平淡。
JLL 的 Chua 补充说,在经济不确定的情况下,消费者的购物可能会更加精挑细选,寻求价值和促销,消费增长将较为温和。
Savills 的 Tan-Wijaya 指出,强劲的游客到访量和奢侈品行业的稳定消费,应会提振圣诞节和年终的消费,尤其是在手表、珠宝、礼品和餐饮方面。
她表示,在经历了两年充满挑战的时期后,奢侈品市场正在复苏,其中以 Richemont Luxury 旗下的 Cartier 和 Van Cleef & Arpels 的手表和珠宝系列为首。随着来自中国的游客增多,预计2026年市场将进一步改善。
然而,Hsu 指出,百货商店和大众市场零售业表现滞后,因为线上竞争侵蚀了客流量和利润率。
重塑租户组合
业主们正在调整租户组合,以增加其物业的客流量并支撑租金。
Hsu 表示,尽管扩张速度有所放缓,但中国餐饮业的新入驻者仍具影响力,他们继续将新加坡作为区域试验场。与此同时,日本、韩国和美国的连锁品牌正在进行选择性扩张。
Hsu 说:“市场正在从快速的业务版图扩张转向注重质量、战略和差异化。业主们越来越优先考虑那些能够带动持续客流并提升商场生态系统内品牌定位的概念。”
零售房地产投资信托 (Retail Reits) 在其最新财报中公布了健康的净房地产收入 (net property income, NPI) 增长和租金复归率。
CapitaLand Integrated Commercial Trust ( CICT ) 是新加坡最大的业主,拥有21个零售和办公资产,其2025年前九个月的收入为4.554亿新元,同比增长3.6%;NPI 为3.272亿新元,增长了3.7%。
平均而言,CICT 录得了7.8%的正向租金复归率,这主要由餐饮、时尚以及美容与健康领域的新租约推动。入驻率保持在98.7%的高位,租户续租率为80%。
DBS Group Research的 Geraldine Wong 表示,CICT 有望超出全年每单位派息 (distribution per unit, DPU) 的预期,并指出其计划将淡滨尼广场 (Tampines Mall) 内原由伊势丹 (Isetan) 占用的38,000平方英尺空间分割并以更高租金转租。
主攻郊区零售的房地产投资信托 Frasers Centrepoint Trust ( FCT ) 在2025财年公布收入增长10.8%至3.896亿新元,NPI 增长9.7%至2.78亿新元,DPU 增长0.6%至0.12113新元。
增长主要来自其收购纳福城 (Northpoint City) 南翼、翻新商场的贡献以及稳健的经营业绩。
FCT的投资组合保持了98.1%的承诺入驻率,租金复归率为7.8%。该信托管理人表示,租户销售成本占比为16.1%,为进一步增长留下了空间。
RHB分析师 Vijay Natarajan 预计,CICT 和 FCT 在2026财年和2027财年的可分配收入都将有所提高,从而支撑约5%的股息收益率。
投资者兴趣渐浓
JLL 的 Chua 表示,受资产收益率和融资成本之间正利差的驱动,零售资产一直受到机构投资者的关注。
根据 CBRE 的数据,乌节路优质零售资产的资本化率在4.25%至4.75%之间,而郊区零售资产的资本化率则为4.35%至4.85%。
CBRE 数据显示,零售资产的收益率高于甲级写字楼,但低于租赁工业地产和优质物流资产。
值得注意的交易包括 Elegant Group 以8.09亿新元收购金文泰广场 (The Clementi Mall),FCT 以11.3亿新元收购纳福城 (Northpoint City) 南翼,以及 Lendlease Reit 以6.195亿新元收购Paya Lebar Quarter (PLQ) Mall 的70%股份。
CBRE Singapore 咨询部副董事总经理兼资本市场主管 Michael Tay 表示,尽管对柔佛-新加坡特别经济区的未来竞争存在担忧,但投资者对郊区零售仍充满信心。这得益于稳固的本地客源,并受到由必需品和生活方式驱动的消费以及新概念需求的支撑。
Colliers Singapore 资本市场主管 Terry Wong 表示,供应有限——至少在2028年之前——正在支撑租金和估值。
预计到2028年,供应将有所增加,主要来自 Bukit V Mall、The Skywaters 等项目,以及东陵购物中心 (Tanglin Shopping Centre) 和 Comcentre 的重建项目。
C&W 预测,从2026年到2029年,年均新增供应量为30万平方英尺,低于每年80万平方英尺的历史平均水平。
Colliers 的 Wong 表示:“这种供需失衡预计将维持强劲的交易意愿,加剧对优质资产的竞争,并对防御性零售物业的定价构成上行压力。”
TRENDING NOW

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Income Insurance appoints former Manulife Singapore top man as new CEO

HDB reviewing ‘jumbo’ flat scheme after Telok Blangah unit listed for sale at S$2.18m

