

创纪录的低空置率推高第一季度新加坡写字楼租金,市场天平向业主倾斜
尽管全球不确定性及不断上涨的商业成本或将抑制近期需求,但稀缺的供应使租金保持稳定,房地产投资信托也展现出韧性
本文由 AI 翻译,关键事实请以原文为准。
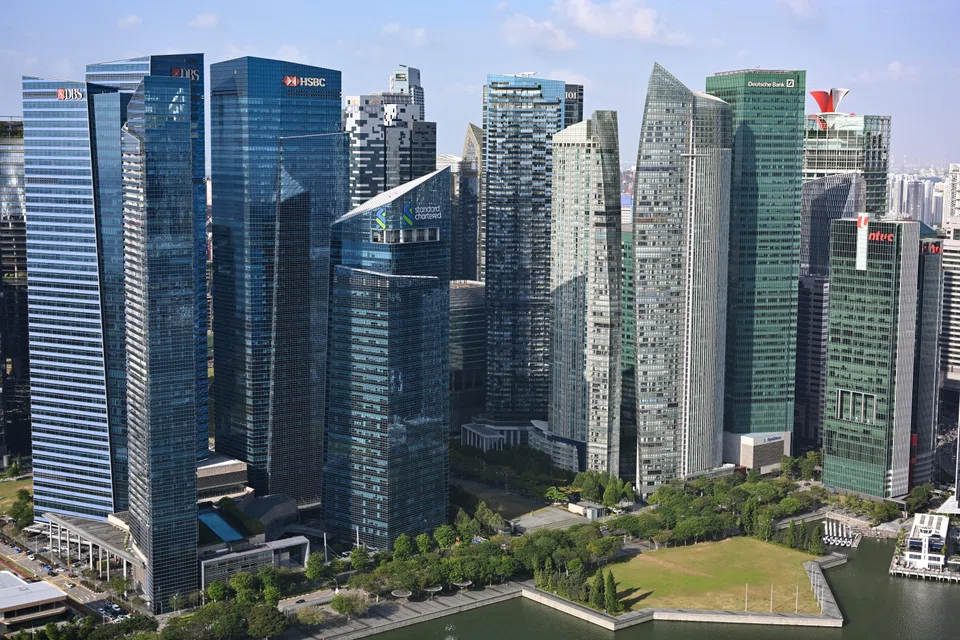
【新加坡】2026年第一季度,新加坡写字楼市场进一步收紧,空置率降至多年来的低点,租金延续增长势头,从而支撑了业主的定价能力。
虽然当前的市场动态显示出近期的韧性,但新加坡持续上涨的商业成本和地缘政治风险未来可能会对租户需求构成压力。
根据CBRE的数据,核心中央商业区甲级写字楼的租金环比上涨0.8%,至每月每平方英尺12.40新元,这已是连续第五个季度实现增长。
Colliers Singapore指出,核心中央商业区优质和甲级写字楼租金环比上涨1.5%,至每平方英尺12新元,这是自2022年第二季度以来最强劲的季度增长。市场观察人士通常将莱佛士坊/新市区和珊顿道/丹戎巴葛区域划为核心中央商业区。
Cushman & Wakefield报告称,中央商业区甲级写字楼租金为每月每平方英尺11.36新元,环比上涨1.4%。
根据Knight Frank的统计,莱佛士坊/滨海湾区域的优质写字楼租金环比增长0.7%,平均达到每月每平方英尺11.57新元。
JLL表示,尽管租金创下17年多来的新高,但增速有所放缓。中央商业区甲级写字楼的平均有效总租金环比微升0.5%,至每平方英尺12.04新元。
JLL东南亚研究与咨询部主管Chua Yang Liang表示,新的关税不确定性和加剧的地缘政治紧张局势扰乱了写字楼市场的复苏。
“写字楼租金在第一季度继续呈上升趋势,但未能维持2025年下半年的增长势头,因为环比增幅回落至1%以下的区间。”
不过,CBRE新加坡及东南亚研究部主管Tricia Song表示,在稳固的租户需求和不断下降的空置率支撑下,租金增长目前仍保持完好。
“空置率已缩减至3.3%的创纪录低点,较三个月前的4.5%大幅下降。”
分析师称,租户越来越青睐较新的中央商业区甲级写字楼,优先考虑其声誉、可持续性以及对人才的吸引和保留能力。需求来自多个行业,包括人工智能、金融科技和灵活办公空间提供商。
JLL新加坡写字楼租赁与咨询部主管Andrew Tangye表示,租户正在争夺那些能够提升员工体验和具备可持续性认证的楼宇。
他补充道:“有些空间甚至在现有租户搬离前就已重新租出。”他指出,由于业主偏爱能更早入驻的租户,入驻时间和租户声誉已成为关键因素。
可租赁供应的严重短缺“正促使租户加紧行动”。
CBRE新加坡写字楼服务主管兼租赁主管David McKellar表示:“我们甚至已经开始看到针对远至2029年才竣工的开发项目的预租活动,这突显了租户对确保中长期优质空间的迫切需求。”
JLL新加坡表示,中央商业区投资级写字楼的空置率连续第四个季度下降,其中以滨海湾区域的降幅最为显著,从7.2%降至6%——这是自面积达130万平方英尺的IOI Central Boulevard Towers于2024年中推出以来的最低水平。
供应有限
由于后续新增竣工项目不多,近期的写字楼供应紧张局面支撑了一个对业主有利的市场,并可能推动租金进一步上涨。
华侨银行(OCBC)高级股票研究分析师Andy Wong表示,预计2026年中心区域将有约40万平方英尺的写字楼空间投入市场,其中Shaw Towers是唯一的主要竣工项目。预计2027年的供应量将小幅增至约50万平方英尺,然后在2028年激增约210万平方英尺。
分析师预计,2026年写字楼租金将增长2%至5%,这将为以写字楼为重点的房地产投资信托(Reits)带来正向的租金复归。
华侨银行的Wong指出,在2025财年,OUE Reit(9.1%)、Suntec Reit(9.6%)和CapitaLand Integrated Trust(CICT,6.6%)的新加坡投资组合实现了高个位数的正向租金复归,而Keppel Reit则达到了百分之十几的低段(11.5%)。
DBS Group Research的分析师Dale Lai表示,莱佛士坊和滨海湾等核心中央商业区的物业表现优于其他地区,实现了双位数的正向租金复归,他预计这一趋势将至少持续未来两年。
“由于写字楼市场目前是业主市场,业主们也不急于签订新租约,因为他们希望获得更高的租金,并且有挑选租户的余地。”
Lai表示,在未来两年内,各写字楼Reits将有15%至49%的租约到期续租,他预计强劲的租金增长将“为盈利带来显著的上行空间”。
Keppel Reit是他的首选,因其在新加坡写字楼(占80%)和核心中央商业区优质甲级空间方面的风险敞口最大。
兴业银行(RHB)新加坡股票研究副总裁Vijay Natarajan预计,2026财年的正向租金复归率将处于中个位数水平,这将转化为盈利和每单位派息(DPU)的低个位数增长。
他推荐CICT和Suntec Reit,因其在本地商业市场的风险敞口;并推荐City Developments Ltd,因其具备价值释放潜力和相对于重估净资产值的深度交易折扣。
华侨银行的Wong预计,尽管2026财年的平均到期租金较高,新加坡的租金复归率将有所放缓但仍保持正向,并预测OUE Reit的每单位派息增长率为5.1%,CICT为3.3%,Suntec Reit为2.2%,Keppel Reit为1.1%。
成本上升
Cushman & Wakefield新加坡及东南亚研究主管Wong Xian Yang表示,由于全球持续存在不确定性,一些租户可能会推迟决策,从而导致写字楼需求放缓,但供应紧张将支撑租金水平。
不过他指出,从长远来看,能源价格的长期上涨可能会在整个市场产生通胀效应。“随着能源成本的增加,楼宇运营成本将会上升,并可能促使楼宇业主提高服务费。”
根据Knight Frank的一份报告,新加坡已超过亚太地区其他市场,成为写字楼装修成本最高的城市,平均达到每平方米2029美元,领先于东京(1994美元)和台北(1593美元)。这主要是受劳动力成本上升、承包商能力有限以及严格的建筑和可持续性标准所驱动。
Natarajan表示:“通胀压力也可能意味着业主的借贷和运营成本上升,从而对盈利和估值构成下行风险。”
DBS的Lai指出,经济不确定性尚未在新加坡写字楼市场转化为任何疲软迹象。“即便出现租户缩减空间的情况,到目前为止,业主也能够相当快地以更高的租金找到新租户来替代。”
华侨银行的Wong表示:“写字楼行业本质上具有周期性,历史上我们曾看到租金增长出现大幅波动的时期,尽管从2023年到2025年,租金增长的幅度已稳定在0%到3%的范围内。”
他补充说,如果中东冲突持续,企业可能会推迟扩张计划,并且更不愿意承受更高的租金。
大华继显(UOB Kay Hian)分析师Jonathan Koh则指出了一个积极方面——由于资金从迪拜等中东金融中心流入,私人银行和家族办公室等金融机构可能会扩张。






