

新加坡工业市场料将于2026年迎来“不均衡增长”
高规格、高科技工业空间需求旺盛,但租户成本意识日益增强,老旧资产面临压力
本文由 AI 翻译,关键事实请以原文为准。
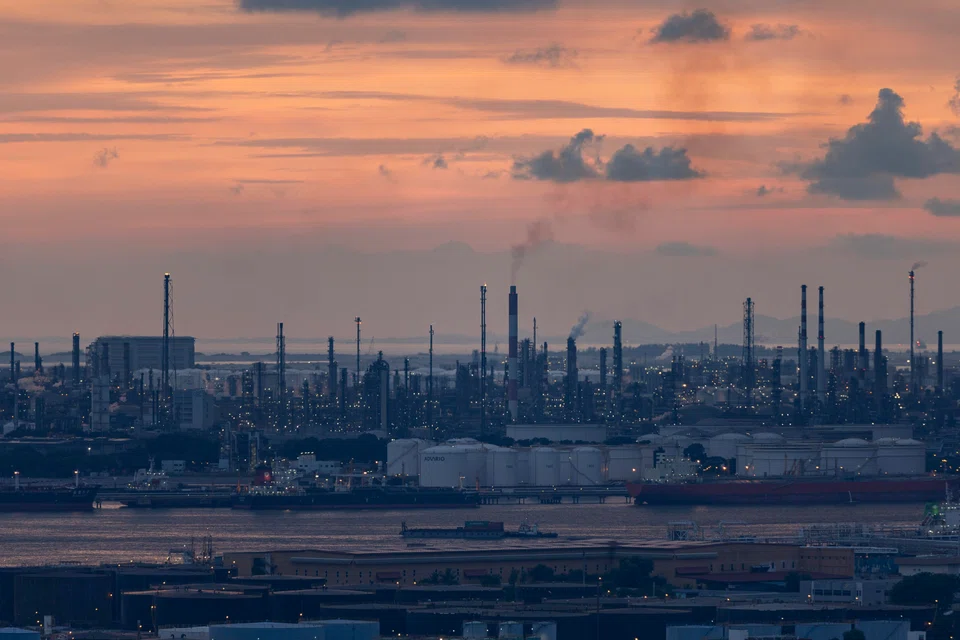
[新加坡] 分析师表示,今年以来,对高规格制造业和物流空间的稳定需求使新加坡工业房地产市场保持稳定, 但在全球贸易不确定性持续的背景下,大量新供应的涌入可能导致特定领域出现显著放缓。
工业租金小幅上涨,在2023年和2024年全年分别上涨8.9%和3.5%之后,2025年前九个月上涨了1.8%。
新加坡最大的工业房地产投资信托(Reit)——CapitaLand Ascendas Reit (Clar) 的管理人首席执行官 William Tay 表示:“在结构性顺风的支撑下,我们预计2026年将是增长不均衡的一年。”
市场观察人士表示,在保护主义政策和关税引发不确定性之后,全球供应链正在适应新常态,而对高科技、高品质空间和数据中心的需求将支撑增长。
Colliers 研究部主管 Catherine He 表示,在“租金连续20个季度上涨之后,租户的成本意识正日益增强”。
Cushman & Wakefield 研究部主管 Wong Xian Yang 观察到,得益于新加坡在该区域内“有利的关税差异”,商业信心复苏以及对高价值制造业和物流空间的强韧需求,租金持续温和上涨。
Wong 补充道:“商业园区,尤其是近年来表现不佳的郊区商业园区,在2026年至2027年写字楼市场供应紧张、甲级写字楼租金加速上涨的背景下,可能会有超预期的上行表现。”
Colliers 的 He 指出,未来一年将有“大量”工业空间进入市场:到2029年,年均新增供应为920万平方英尺,而过去五年的年均供应量为800万平方英尺。
她说:“这将扩大租户的选择范围,但可能会对租金构成压力,尤其是对老旧物业而言。”
JLL Singapore 物流与工业资本市场部主管 Pamela Siow 认为,老旧的商业园区物业,特别是那些地理位置竞争力较弱或配套设施有限的物业,将面临“持续的入驻挑战和温和的租金增长”。
她说:“资产重新定位仍将至关重要,业主需要整合人工智能(AI)、机器人技术以及环境、社会和治理(ESG)能力,以留住或吸引租户。”
“虽然数据中心、冷链仓储和生命科学设施领域仍存在机遇,但传统资产的业主必须积极主动,因为可能需要通过激励措施来维持入驻率。”
Clar 的 Tay 表示,从2026年起,商业园区等资产类别的供应减少“应有助于维持入驻率和租金稳定”。
他指出,随着数据中心需求持续供不应求,以及金融服务和先进制造业公司寻求能够支持AI工作负载的设施,新的机遇正在涌现。
在优质物流市场方面,CBRE 东南亚研究部主管 Tricia Song 预计租金将实现更强劲的增长,因为近期供应管道中的新增供应显著减少:明年将有约80万平方英尺的新空间投入使用,远低于2025年的560万平方英尺。
成本意识增强的租户
Colliers 的 He 表示,然而,租金的稳定增长已使租户的成本意识日益增强。
“加上全球贸易不确定性和关税风险,许多公司更倾向于推迟其长期承诺,选择更短、更灵活的租约,整合业务足迹,并寻求精装修空间或业主的资本支出支持。”
她补充说,越来越多的业主正在提供更长的免租期和装修激励,以吸引租户,尤其是在较旧的设施中。
JLL Singapore 工业与物流部高级总监 Michael Loo 表示,除了租金之外,不断上涨的建筑和合规成本,特别是新工业开发项目中经ESG认证的设施成本,正日益转嫁给租户。
尽管如此,CBRE 新加坡工业与物流服务部的租户与租赁业务主管 Graeme Bolin 表示,今年来自物流服务和供应链管理公司的需求“格外强韧”。
Bolin 说:“科技租户的问询依然活跃,尽管今年他们已跌出前三名。(而且)虽然食品和冷链仓储运营商对温控设施的需求正处于整合阶段,但我们预计相关活动将在2026年回暖。”
Colliers 的 He 表示,第三方物流供应商(3PL)以及先进制造业和生物医药行业引领了需求。“随着自动化的兴起以及人工智能公司入驻商业园区,租户越来越优先考虑现代化规格,关注能源和运营效率。”
她说,这导致了市场的两极分化:新的物流和高规格资产拥有更深厚、更机构化的租户基础,而老旧资产则需要依赖激励措施、灵活性和重新定位来保持竞争力。
领先的工业资产管理公司 ESR 的东南亚区主管 Jai Mirpuri 指出,第三方物流供应商最近已将多个仓库空间整合到优质物流设施中,以提高运营效率。
但他表示,总的来说,在制造业情绪谨慎的背景下,租赁问询保持温和,许多公司对扩张采取审慎态度。
与此同时,Knight Frank 租户策略与解决方案部主管 Tridiana Ong 表示,普通制造业领域处境艰难,因为新加坡工业格局日益复杂以及不断增加的成本压力迫使一些企业退出。
但她表示,柔佛-新加坡经济特区可能会为一些企业提供机会,将成本敏感的职能转移到边境另一侧,同时在新加坡保留关键服务。
在供应方面,JLL 东南亚研究与咨询部主管 Chua Yang Liang 指出,今年有大量新建的专用物流和仓储项目竣工。
三个“重要”的多租户物流仓储开发项目也已开放租赁:位于裕廊工业区的 Boustead 的 36 Tuas Road 仓库;位于先驱的重建项目 Mapletree Joo Koon Logistics Hub;以及靠近未来裕廊湖区的 Clar 的 5 Toh Guan Road East。
Chua 博士表示,尽管净新增供应从2024年全年的500万平方英尺攀升至2025年前九个月的630万平方英尺,但全岛入驻率仍稳定在89.1%,显示出“持续的需求”。
与此同时,在供应增加的背景下,优质物流物业的入驻率从2024年第四季度的95.5%下滑至第三季度的93.6%。
Song 表示,受主要第三方物流供应商需求的推动,现代化坡道式物流设施在第三季度的入驻率更高,达到89.6%。
投资活动增加
2025年,随着投资者意愿的改善,工业资产价格呈上升趋势,其表现超过了租金增长。2025年前九个月,价格指数上涨3.6%,超过了2024年全年3.5%的涨幅。
Song 说:“2025年利率的下降提振了投资者情绪,因其稳定的回报和有利的收益率差,进一步增强了优质工业资产的吸引力。”
根据 Colliers 的数据,年初至今的工业投资总额达到41亿新元,有望达到2024年创纪录的56亿新元。Song 指出,目前的水平也高于2022年至2024年38亿新元三年平均水平。
Knight Frank 的 Ong 认为,随着“更大范围的可投资资产进入正利差区间”,投资市场将在2026年获得进一步动力。
随着融资成本下降,房地产投资信托和机构投资者纷纷入场。Song 表示,年初至今,工业房地产投资信托已进行了约25亿新元的收购和脱售。这大约是2025年45.8亿新元总交易额的一半,并超过了前一年22亿新元的水平。
Tay 表示,Clar 仍致力于“通过有纪律的资本循环以及在科技、物流和生物医药科学等增长领域进行增值性收购,来提升投资组合的质量”。
今年值得注意的交易包括其以3.29亿新元脱售五处物业,以及 Mapletree Industrial Trust 以5.353亿新元向 Brookfield Asset Management 出售三处物业。
开发商 Soon Hock Group 以1.132亿新元收购了位于大成的 Ching Shine Industrial Building,而 MacPherson Industrial Complex 则在5月份以1.039亿新元的价格出售给一位未透露身份的买家。NTUC Fairprice Co-operative 以3.51亿新元的价格将 680 Upper Thomson Road 脱售给一个由 Oxley Holdings 背后家族领导的财团。
Siow 说:“总体而言,得益于裕廊集团(JTC)可供地块有限以及对分层工业地契销售的信心,开发商和终端用户对新地块的意愿保持健康。”
她预计明年将有类似甚至更大规模的供应,并将额外关注支持如自助仓储和食品制造业等较新的用户群体。
Colliers 的 He 补充说,连接到新的商业-白地和综合性工业区的战略位置,如裕廊、大士和兀兰,将提供长期增长潜力,并能实现向一体化工业生态系统的多元化发展。
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Morgan Stanley investment-bank list leaked in email boo-boo

Could Grab CEO Anthony Tan’s US$30 million share purchase be aimed at reassuring investors?

From folding clothes to factory work: Why China is sending humanoid robots to school

