

新加坡国立大学调查:买家群体分化,新加坡私宅市场正与组屋市场“脱钩”
受访者称,这一转变是由“具有不同能力和资本支出的独特买家群体”所驱动。
本文由 AI 翻译,关键事实请以原文为准。
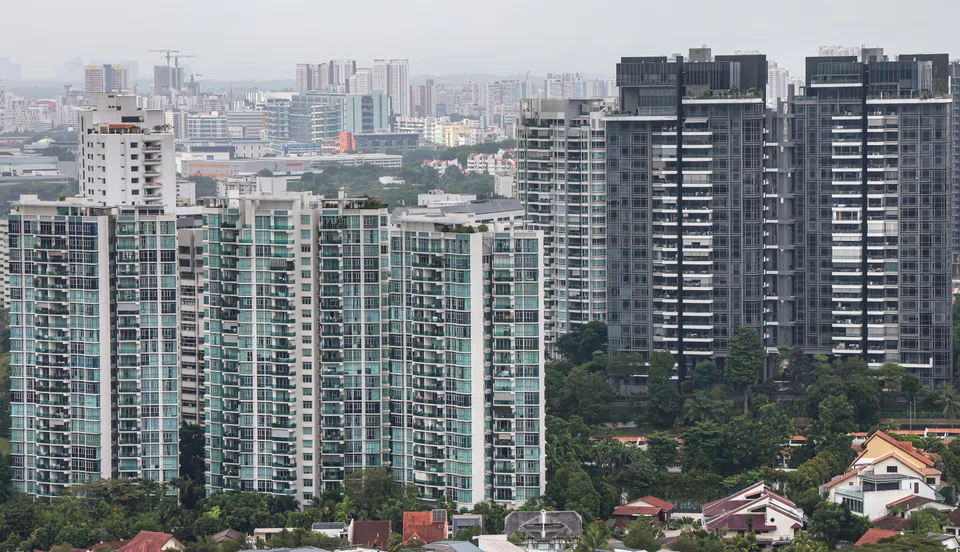
【新加坡】随着负担能力差距的扩大和政策措施日益影响购买动态,新加坡的公共和私人住房市场之间可能正在出现结构性分化。
在新加坡国立大学(国大)房地产与城市研究院 (Ireus) 的一项调查中,31%的受访者表示,他们预计在“具有不同能力和资本支出的独特买家群体”的驱动下,私宅市场最终将与建屋发展局 (建屋局) 市场“结构性脱钩”。
另有29%的受访者表示,无论公共住房市场如何波动,持续的供应短缺将使私宅价格保持坚挺。
Ireus 就这些转变是由供需周期变化驱动的暂时性调整,还是代表着更根本的结构性变化,对房地产行业的高管进行了调查。
此调查结果发布之际,正值2026年第一季度私宅和转售组屋的市场势头双双降温。
该季度私宅市场的交易量下降了近20%,而价格仅微升0.9%。在公共住房市场,Ireus 指出,转售价格下跌了0.1%,这是近七年来的首次萎缩。
新加坡国立大学房地产与城市研究院院长 Qian Wenlan 教授表示,建屋发展局转售市场的下滑虽然幅度不大,但却是公共住房市场的一个“显著里程碑”。
与此同时,她表示,“两个市场最终结构性脱钩的基本面”已经存在,特别是针对“优选” (Plus) 和“黄金” (Prime) 地段的预购组屋 (BTO) 实施了新的收入顶限。
在该框架下,购买此类新组屋和转售组屋的家庭收入顶限为1万4000新元,单身人士为7000新元。
Qian 教授说:“这是一项需求侧政策,它会自动筛选掉高收入者,从而压缩了优选和黄金地段转售组屋的需求池。”
“在这种情况下,我们可能会看到市场自我修正,使价格回归与国内工资增长和其他经济基本面相符的水平。”
此次修正前,建屋发展局转售价格在近年来经历了急剧上涨。2020年至2025年间,转售价格攀升了54.8%,而家庭收入中位数则“较为温和地”增长了17%。
她指出,更多百万组屋的转售交易也频频见报。
“虽然这些仍是特例,但它们是一个更广泛趋势的症候,即二级市场上的公共住房价格可能已领先于经济基本面,为日益增长的投机活动让路。”
相比之下,Qian 教授表示,私人住宅领域将继续是一个“开放市场,在经济表现良好时具有获得可观资本收入的潜力”。
大多数受访者也持相同看法,其中85%的人预计公共住房价格的放缓不会蔓延或对私人住宅市场施加下行压力。
升级链
然而,房地产洞察平台 Property Doctors 的总监 Lee Nai Jia 博士表示,这两个市场不太可能完全分化,因为它们仍然通过建屋发展局的“升级链”相连,尤其是在大众市场的私宅领域。
他表示,如果建屋发展局转售价格和交易活动疲软,一些组屋屋主可能对他们的销售收益缺乏确定性,并可能推迟或缩减购买私宅的计划。
Lee 博士将当前情况视为“势头上的分歧”,而非结构性脱钩。
他说:“要实现更永久的分离,需要持续的证据表明,私宅需求对组屋升级者的依赖性正在降低,而组屋转售需求则越来越多地由公共住房市场内部产生。我们目前还没有足够的证据得出这个结论。”
PropNex 的研究与内容主管 Wong Siew Ying 认为,私宅市场将继续与建屋发展局转售市场保持结构性联系。
中止转让的申请数据显示,地址为建屋发展局组屋的买家——被用作组屋升级者的代表——占2025年中央区外 (OCR) 售出的新建非有地私宅的三分之一,低于2020年的48%。
去年,这一群体在核心中央区占18.7%,低于2020年的20.6%;在其他中央区占22.9%,低于五年前的36.5%。
Wong 表示,尽管他们今天在买家中所占比例较小,但这个群体仍然是新房销售需求的一个关键来源。
她相信,建屋发展局转售市场和私宅市场之间的这种“结构性联系”即使在长期内也不太可能被切断。
Wong 说:“住房流动性是新加坡住房格局的一个持久特征,我们相信,拥有一套私宅并居住其中的愿望仍然是部分建屋发展局家庭根深蒂固的追求。”
“如果价格差距继续扩大,可能会发生的变化是,升级者群体随着时间的推移变得更小、更具选择性。”
在短期内,升级者的渠道将继续获得支持。
随着超过13400个建屋发展局单位在2026年达到其最低居住年限 (MOP)——几乎是2025年6973个单位的两倍——49%的 Ireus 受访者预测,这将“直接提振”私宅市场的交易量。
约27%的人认为,升级需求将具有高度针对性,主要流向执行共管公寓 (EC) 或郊区公寓,因为这些地方的入门价格仍然更易于负担。
Qian 教授表示,尽管“2025年建屋发展局整体转售价格指数已趋于平稳,但卖家们首次购买组屋时是以相对较低的预购组屋入门价格购入,因此他们仍然坐拥大量累积的资产净值”。
Wong 指出,尽管达到最低居住年限的浪潮扩大了潜在升级者的群体,但他们是否有能力升级,取决于其建屋发展局组屋的销售收益能否跟上私宅价格的上涨步伐。
PropNex 数据显示,建屋发展局转售价格中位数从2020年的42万5000新元上涨了48%,至2026年上半年达到63万新元。
同期,不包括执行共管公寓在内的中央区外新建非有地私宅的价格中位数飙升了66%,达到略高于200万新元的水平。
这使得建屋发展局转售组屋与中央区外新建公寓之间的价格中位数差距从2020年的78万6980新元扩大到2026年上半年的138万新元。
Wong 表示,如果建屋发展局转售价格进一步放缓,而私宅价格没有相应软化,那么这一差距将进一步扩大。
Lee 博士表示,新组屋分类框架的影响也可能是渐进的。
他表示,首先,标准组屋仍将是新组屋中最大的类别,并保留五年的最低居住年限和正常的转售条件,这与优选和黄金地段组屋不同。“(这些)规则很可能会缓和并延迟资产净值的实现,而不是消除它。”
Lee 博士补充说,达到最低居住年限也仅意味着屋主有资格出售,并不代表一个项目中的所有单位都会同时进入转售市场。
他表示,因此,优选和黄金地段组屋可能会在边际上产生一个规模更小或更晚出现的升级者群体,而标准组屋屋主和其他买家群体将继续连接公共和私人住房市场。
但随着时间的推移,这种联系可能会变得更具选择性和价格敏感性。
“从更广泛的角度来看,一些家庭可能会越来越多地通过所实现的结果——例如额外的空间、更好的位置或更强的财务韧性——来定义升级,而不仅仅是看房子是公共住房还是私宅。”
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Stocks to watch: HPL, Aims Apac Reit, Zico, Advanced Systems Automation, ComfortDelGro

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check
Smaller board lots can’t fix a market run by three banks

