

第三季新私宅认购量锐减45%,房价加速上涨1.4%
发展商本季度售出1183个新私宅单位,已竣工的私宅单位库存则有所增加。
本文由 AI 翻译,关键事实请以原文为准。
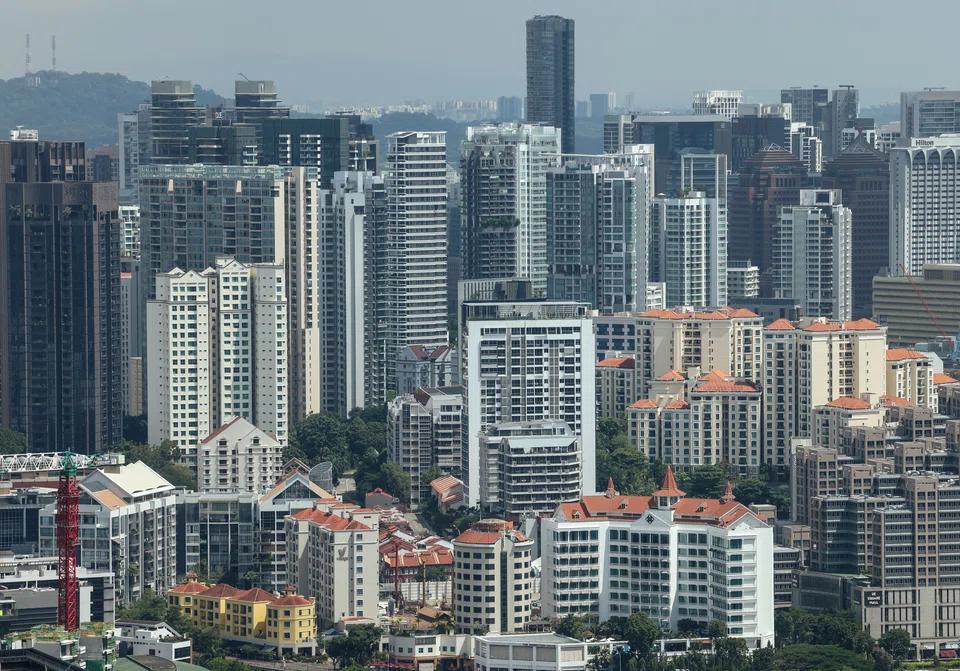
【新加坡】由于发展商在淡季推出的项目减少,而整体住宅价格加速上涨,2026年第三季度新推出私宅的认购量锐减44.7%。
第三季度整体私宅价格上涨1.4%,涨幅高于第二季度的0.5%。整体而言,私宅价格指数的涨幅与早前发布的预估数据一致。
市区重建局表示,2026年前三季度,私宅价格平均每季度上涨0.9%,与2025年同期的增速相似。
私宅租金也同样上涨,第三季度上涨1.3%,高于第二季度的0.7%涨幅。有地住宅租金上涨2.1%,非有地住宅租金则上涨1.2%。
2026年第三季度,发展商的新私宅销量降至1183个单位,较上一季度的2141个单位减少近45%。
第三季度共推出了1140个未竣工的私宅单位(不包括执行共管公寓(EC)),少于上一季度的1783个。发展商在第三季度售出68个EC单位,也低于第二季度的175个。这两个季度均没有新的EC单位推出销售。

第三季度已竣工的私宅单位(不包括EC)库存增加了3491个,而上一季度仅增加416个。包括EC在内,总竣工单位达到3559个,是自2024年第三季度以来的最高单季记录。
有地住宅价格领涨指数,第三季度上涨2.9%,高于上一季度的2.5%。非有地住宅价格也加速上涨,扭转了第二季度0.1%的跌幅,在第三季度上涨了1%。
在非有地住宅中,中央区以外(OCR)的郊区价格涨幅最快,上涨2.3%,扭转了上一季度0.1%的跌势。
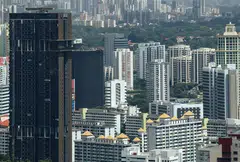
核心中央区(CCR)的黄金地段价格涨幅放缓至0.3%,低于第二季度的1.8%。覆盖市中心边缘地区的其他中央区(RCR)价格在上一季度下跌1.2%后,本季度保持不变。
与此同时,第三季度的转售交易量从上一季度的3813宗微跌至3801宗。楼花转售交易量从194宗降至162宗。
在供应方面,未来几年预计将有约5万7200个包括EC在内的私宅单位竣工。其中,约2万2300个单位预计在2028年底前完工,另有3万4900个单位预计从2029年起陆续完工。
在2026年下半年的政府土地出售计划中,正选名单地段将提供4745个私宅单位,使全年供应量达到9320个单位。
建屋局转售价格持续下跌
在公共住房方面,建屋发展局 (建屋局) 的数据显示,其转售价格在第三季度下跌了0.1%,已是连续第三个季度下滑。第二季度和第一季度的价格分别下跌了0.3%和0.1%。
第三季度组屋转售交易量环比增长19.5%至7645宗,高于第二季度的6396宗。这一数字也比2025年第三季度记录的7221宗高出5.9%。
建屋局表示,自7月28日取消15个月等候期以来,并未观察到现有和曾拥有私宅的业主购买转售组屋的价格或数量出现显著增加。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
Singapore tech stocks plunge as Nasdaq bloodbath spills into region
S$3 billion money laundering case: Rare Pateks and Rolexes, diamond-covered Hermes and more head to auction
OCBC wealth clients turn defensive amid market volatility as Q3 profit rises 3%

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

