

新加坡2月PMI微升至50.6,但海湾冲突加剧石油市场不确定性
电子行业采购经理指数上升0.2点至51.3
本文由 AI 翻译,关键事实请以原文为准。
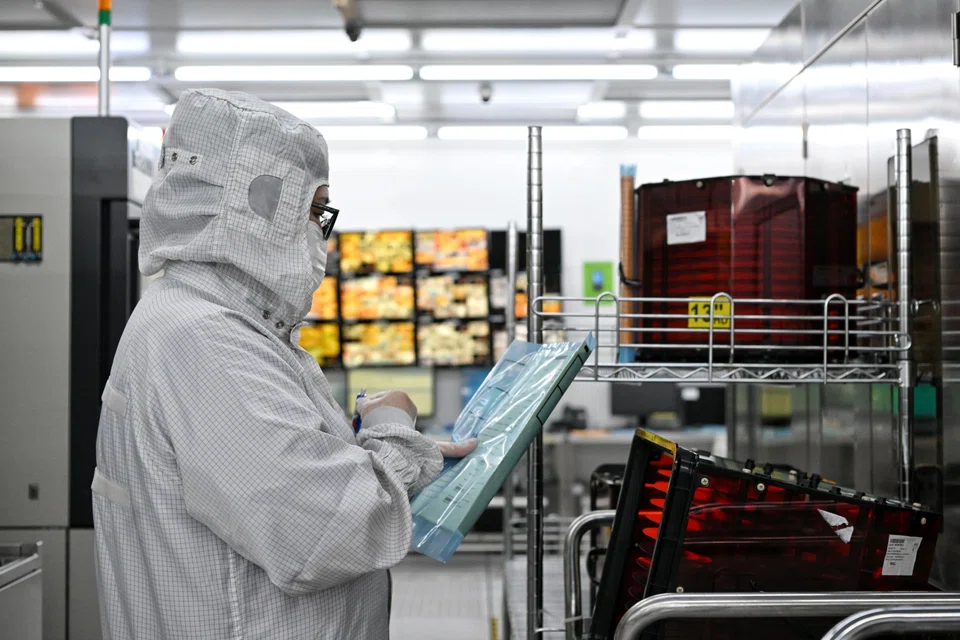
【新加坡】在强劲的新订单和出口支撑下,新加坡工厂活动于2月份实现温和增长,但中东地区日益紧张的局势和不断上涨的油价也带来了新的供应侧风险。
新加坡采购与材料管理学院 (SIPMM) 周一(3月2日)公布的数据显示,采购经理指数 (PMI) 上月较1月份微升0.1点至50.6。这标志着该指数已连续七个月处于扩张状态。PMI指数高于50表明扩张,低于50则表明萎缩。
在制造业产业群内部,作为支柱的电子行业PMI同样上升0.2点至51.3,标志着该行业已连续第九个月实现扩张。
然而,整体PMI指数显示经济活动有所放缓。工厂产出和投入品采购的扩张速度减慢,而供应商交货指数在连续两个月放缓后,再次连续第二个月收缩,这表明交货周期正在延长。
与此同时,尽管进口增长放缓,但投入品价格、积压订单和未来业务的增长速度却在加快。
产成品指数重返扩张区间,未来业务指数则连续第四个月保持扩张,表明企业持续保持乐观情绪。
在电子行业内部,经济活动持续走强,其增长得益于新订单、新出口、工厂产出和就业的加速扩张,尽管投入品采购的增速有所放缓。
DBS高级经济学家 Chua Han Teng 表示,电子行业在多个分类指数上的表现持续优于非科技产业集群,并补充说,这“凸显了新加坡电子公司的持续乐观情绪”。
他补充说,电子行业的增长可能仍将是支撑整体制造业产业群扩张的关键支柱,其基础是全球持续的人工智能 (AI) 相关利好因素,以及市场对新加坡存储芯片和服务器产品的需求。
美伊紧张局势引发供应侧风险
SIPMM执行董事 Stephen Poh 表示,最新数据表明制造业产业群前景充满韧性,这得益于电子和半导体产业集群的持续需求。
他补充道:“然而,美国和伊朗之间不断升级的军事紧张局势加剧了全球地缘政治风险,并推高了油价。”
华侨银行首席经济学家 Selena Ling 指出,这场冲突加剧了供应侧风险,尤其是在人们担忧霍尔木兹海峡可能被实际封锁的背景下,该海峡承担着全球约五分之一的能源贸易量。
Ling 表示,布伦特原油价格已上涨至每桶82美元以上,创下自2025年1月以来的最高水平,这重新引发了人们对滞胀的担忧。她补充说,尽管石油输出国组织及盟友 (Opec+) 计划下月增产,但形势“仍非常不稳定”。
Ling 指出,冲突的持续时间和广度将决定高油价会持续多久,并可能对供应链和贸易流产生溢出效应。
她援引1990年海湾战争、2003年伊拉克战争以及2019年沙特阿美石油加工设施遇袭事件的例子说道:“从历史上看,中东冲突的影响往往是剧烈且前置的,但影响时间相对短暂。”
“话虽如此,也有其他情况,例如(上世纪70年代的赎罪日战争和伊朗革命),当时由于产量损失,油价在更长时期内居高不下。”
DBS的 Chua 补充说,尽管与人工智能相关的需求保持韧性,但持续的紧张局势不仅有推高能源和运输成本的风险,同时也会扰乱新加坡制造商的供应链。
区域趋势
2月份,大多数区域经济体仍处于扩张区间,多个市场的增长势头有所增强。
泰国的PMI从1月份的五个月低点52.7反弹至53.5,印度尼西亚的指数从52.6升至53.8。越南在区域内表现最为强劲,其指数从52.5攀升至四个月高点54.3。
马来西亚则逆势而行,其PMI从1月份创下的20个月高点50.2回落至49.3,重返收缩区间。
TRENDING NOW

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Malaysian developer Eco World tops bids for Sin Ming area housing plot with S$1,612 psf ppr offer
As China trust-tax deadline looms, wealthy clients explore options across Asia

