


融资助增长:中小企业如何利用数字银行获取营运资金
在 MariBank 和《商业时报》联合举办的活动上,与会嘉宾表示,此类贷款机构可以简化流程并加快审批速度
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 商界领袖在近期的一场小组讨论中表示,通过数字银行更快地获取营运资金,可以帮助中小企业 (SME) 抓住增长机遇。
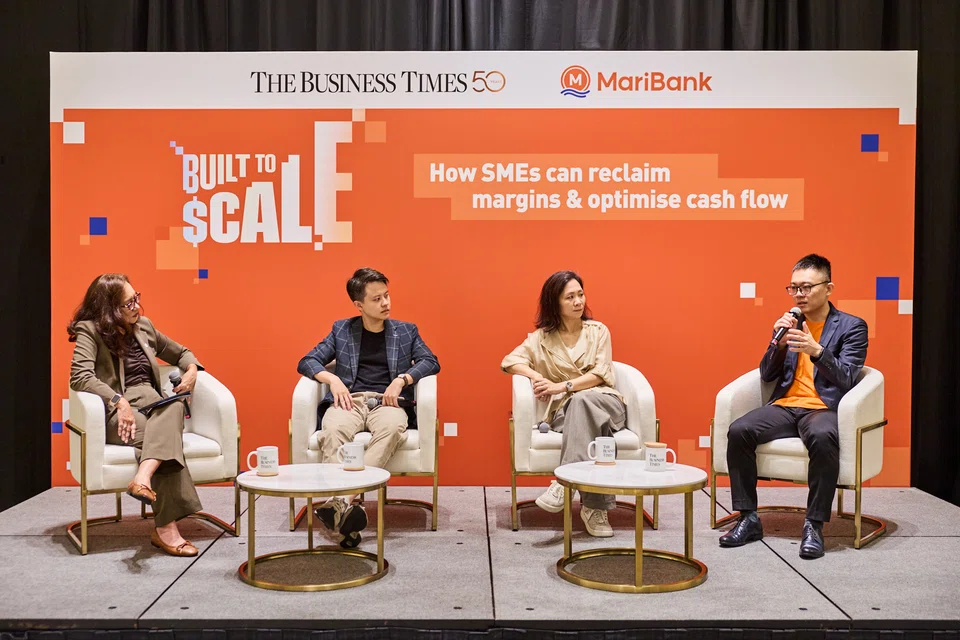
在 MariBank 和《商业时报》于新加坡瑞吉酒店 (The St Regis Singapore) 联合举办的一场活动上,他们阐述了数字贷款机构如何通过简化贷款流程、加速信贷评估和审批,来帮助中小企业满足其融资需求。
他们指出,这些举措将使企业在机遇出现时能更快地获得资金。
这场于10月15日举行的小组讨论主题为“为规模而建:中小企业如何夺回利润空间和优化现金流”,探讨了中小企业如何利用数字银行所提供的产品和服务。
对于 Capstone Aluminium 的助理董事经理 Tan Yee Hern 来说,及时融资的重要性在冠病疫情期间变得尤为凸显。
这家家族企业为建屋发展局 (建屋局) 的预购组屋项目供应建筑门窗。当区域供应链中断影响到其竞争对手时,该公司看到了承接更多订单的机会。
当许多同行在从东亚采购产品时面临困难,Capstone 却能通过其在马来西亚的工厂继续运营,因为新加坡维持了建筑项目所需的货物运输畅通。
Tan 表示:“值得庆幸的是,我们的项目没有被延误,但这给了我们一个绝佳的机会……加倍投入,承接更多项目。现在我们拥有了优势,在建屋局看来,我们有能力交付。”
他补充道,凭借其供应链优势,公司能够承接比平时多四倍的订单量。然而,业务的激增也意味着对营运资金的需求更大。
SEE ALSO
Tan 说,Capstone 必须先采购材料、生产产品、运送到建筑工地并完成安装,然后才能收到付款。从采购到应收账款,最短的周期也至少需要180天,即半年。
他补充道,随着订单量的增加,完成这些订单所需的融资金额也随之增长。对于在如此长的付款周期下运营的企业来说,获得融资的速度至关重要。
Tan 说:“在(快速)处理事务方面,资金非常重要,尤其是在机会出现的时候。如果你没有速度,就没有效率,你可能就会错失良机。”
他强调,这正是数字银行相较于传统银行可能具有优势的地方——例如在开户和信用额度审批等领域。
采用数字银行
尽管速度和成本节约可能对中小企业有吸引力,但对于那些习惯了传统银行安排的企业来说,更换银行不一定是优先事项。
另一位与会嘉宾、Inspire-Tech 的首席执行官兼联合创始人 Sharon Teo 表示,尽管在公司初创时期曾因最低余额要求而感到沮丧,她的软件公司仍继续与一家传统贷款机构合作。
她指出:“现金流一直是个挑战,眼看我们快要达到或低于那个余额时,会非常令人沮丧。”她补充说,这些要求分散了公司在运营上的精力。
她说,尽管存在这些问题,但熟悉度和便利性使公司没有更换银行。“我很忙,不想做太多额外的工作,时间一长,你就会对外面有什么‘新潮’的东西变得无知。”
同样,Capstone 的 Tan 表示,企业可能没有意识到坚持使用传统银行会错过什么。
这些言论是在小组讨论主持人、即《商业时报》音频主管 Claressa Monteiro 询问尚未采用数字银行业务的企业有何看法之后发表的。
Tan 说:“直到我们去探索和发现,我们才可能知道自己错过了什么。”他指出,传统银行长期以来一直是企业的默认选择,这使得一些中小企业不熟悉数字银行能提供些什么。
Tan 分享说,他是在与 MariBank 接触后才了解到这些服务差异的。他表示,企业可能仅仅因为没有探索其他选择,而支付了不必要的银行费用。
降低成本
MariBank Singapore 中小企业业务解决方案咨询总监 Tiger Wang 在小组讨论中表示,新型银行解决方案可以帮助中小企业降低那些它们传统上几乎没有议价能力的成本。
他说:“我们试图通过技术使其变得更好一些,让审批快一点,这样每当客户需要时,他们就能更快地获得(资金)。”
他指出,银行通常会收取账户费、设定最低余额要求并征收交易费。海外汇款的外汇加价也会增加成本,有时企业甚至没有完全意识到这一点。
Wang 说,一些银行在每月免费额度用完后,每笔交易会收取约半美元的费用,而外汇加价可能在20到40个基点之间。
他补充说,包括 MariBank 在内的一些新型银行,无论账户余额多少,都不收取账户费,也不对海外汇款收取外汇费用。这些特点有望帮助中小企业降低隐性银行成本。
Inspire-Tech 的 Teo 指出,中小企业通常缺乏与银行和供应商谈判优惠费率所需的交易量。这使得他们除了接受对方提出的条款外,别无选择。
对于这家本土软件公司而言,人力是其最大的开支之一,银行手续费虽然看起来相对较小,但累积起来也不容小觑。
Teo 说:“当我看我的账本最后几行时,我发现我的银行手续费实际上是相当可观的。”她补充说,即使是适度的节省也能对中小企业的盈利产生影响。
Wang 表示,除了费用之外,数字银行还可以利用技术简化贷款流程,缩短中小企业获得融资所需的时间。
他说,在 MariBank,公司使用工具来数字化读取银行对账单和其他提交的文件,自动为信贷评估员生成信息,从而缩短信贷评估所需的时间。
对于有紧急营运资金需求的中小企业,MariBank 还提供一种循环信贷额度,只有在资金被提取时才会产生利息。
Wang 说:“在我们构建的每一个流程或每一款产品中,我们总是在思考哪里可以做得更好,可以用什么技术来简化流程的这一部分,以及可以用哪些额外数据来帮助信贷审批,从而让我们能更好地定位自己。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






