

精品基金公司的股票复利增值使命迎来强势开局
Arkenomics Capital 旗下唯一一支基金,在仅38个月的短暂业绩记录中,创造了约16.8%的复合年增长率。
本文由 AI 翻译,关键事实请以原文为准。
对于精品基金管理公司 Arkenomics Capital 背后的企业家而言,投资规则似乎很简单:买入具备价值特征的股票——即拥有强健的资产负债表、低市盈率、高现金流和良好股息的股票。
然后,持有并让复利发挥其魔力。然而,这对大多数个人投资者来说是一个挑战。
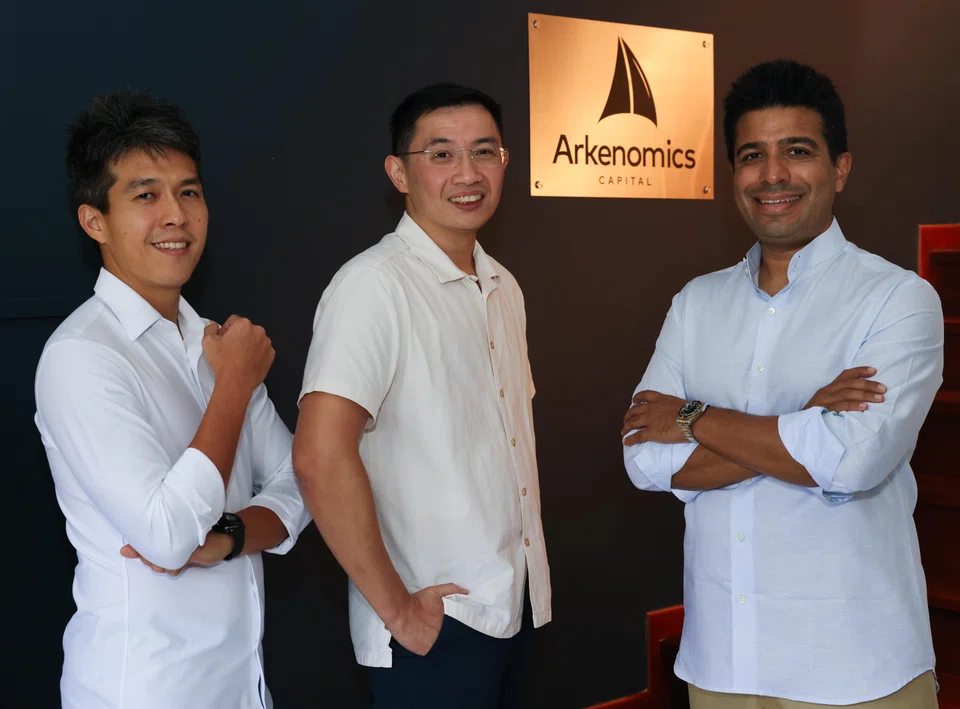
Arkenomics 的创始人 Dinesh Advani 和 Peter Lum 为其唯一的基金——Arkenomics Provident Fund 奉行单一策略。该基金于2022年10月以他们自有的1000万新元资本作为种子资金成立。
截至11月底,该基金的复合年增长率约为16.8%,尽管这只是基于38个月的短暂业绩记录。
两人都是公司的执行董事,Lum 负责投资,Advani 负责运营。第三位合伙人 Reynold Tan 则专注于研究和投资。
利益捆绑
三位股东共同持有该基金约6000万新元资产管理规模 (AUM) 中略低于30%的份额。这让他们与基金利益休戚相关,确保了自身利益与投资者利益的一致性。该基金仅对合格投资者开放。
尽管投资授权“不受限制”,该基金目前仍专注于亚洲发达市场的股票。
该基金的架构是可变动资本公司 (VCC),注册地在新加坡,并以新元进行投资,这更受其高净值个人客户群的青睐。
根据其资料页,该基金在全球范围内投资于“定价错误的上市股票”,目标是实现“百分之十至十五左右 (low to mid-teen)”的回报率。
Advani 和 Lum 对投资股票的优点几乎抱有传教士般的热情。Lum 的投资生涯始于 Lim & Tan Securities。股票这一资产类别在新加坡家庭资产负债表中所占的份额并不高。
11月的最新官方数据显示,金融资产占新加坡人总资产的70%。
其中,上市股票的份额约为7%;而货币和存款则占了超过三分之一。
Advani 说:“第一条规则是保护你的资本,第二条规则是增长你的资本。我们做的不是追求资产管理规模增长的生意,而是让我们的资本发挥作用,并力争每六到七年让我们的净资产翻一番。”
根据“72法则”粗略计算,要实现这一目标,需要10%到12%的年回报率。
Lum 说:“对于股票,很简单。在低于其内在价值时买入,当价格高于内在价值时,就进行重新平衡。我这样做已经有近20年了。”
房地产是低效资产
合伙人们认为,新加坡人需要摆脱对房地产的钟爱,因为房地产的流动性差且初始投入资本高,导致资本配置效率低下。
Lum 说:“新加坡的房地产确实让(许多人)受益匪浅。但对下一代来说,继续走这条路可能会充满挑战。如果你不是生来富裕,房地产会更难企及,因为它需要大笔的前期资本……今天,我或许可以花700万新元买一套房子。卖给我这套房子的人,当初可能只花了200万到300万新元。但我宁愿把那400万到500万新元给我儿子,也不愿去让别人致富。”
“我能从房地产中赚钱,但与我在股市中能创造的收益相比,这算是微不足道的。今天,我们有了一个平台来证明股票投资是行之有效的,并且我们通过与投资者共同投资来证明这一点。”
股票在长期实现财富复利增值的能力也未得到充分认识。Lum 说:“通过复利,你可以替代你的(工作)收入。你的被动收入相对于你的薪水会变得很有意义。这就是我们辞去工作的原因。管理费只是锦上添花;与复利的财富效应相比,它微不足道。”
Dinesh 说:“能够长期复利增长的是企业的所有权。股票不仅仅是工具——它们是所有权凭证。这就是为什么我们个人净资产的很大一部分都投资于股票。”
Arkenomics Provident Fund 有两种收费结构。A类份额不收取管理费,但有20%的业绩表现费,并设有高水位线。这类份额的初始投资额要求为50万新元。
B类份额收取1%的年费,外加15%的业绩表现费。最低初始投资额为10万新元。
Arkenomics Provident Fund 有两种收费结构。A类份额不收取管理费,但有20%的业绩表现费,并设有高水位线。这类份额的初始投资额要求为50万新元。
B类份额收取1%的年费,外加15%的业绩表现费。最低初始投资额为10万新元。
费用将于一月份上调。A类份额的业绩表现费将提高到25%,B类份额则提高到20%。
该公司使用价值筛选标准,从全球所有股票中进行筛选,将范围缩小到约100只。
投资组合本身持有少于60只股票。截至11月底,该基金持有56只股票。
前20大持仓占基金总额的72%。为降低风险,该基金专注于亚洲发达市场的大盘股,并且流动性是必须考虑的因素。
价值筛选
Lum 说:“我们投资于‘科技七巨头’(Magnificent Seven) 的资金不到5%。我们喜欢在持股期间获得回报,所以投资组合中很大一部分是派息股。我们也希望投资于货币强势的国家……根据股市的历史,平均年回报率应该在8%到10%之间。但我们的目标是做得更好。”
股息会被再投资,占投资组合的60%,目前的收益率为4%。
在宏观因素方面,他最关注的是利率。“利率有效地反映了资本的机会成本,并影响我们如何重新平衡投资组合。除此之外,我们让公司的基本面,而非宏观大势,来驱动我们的决策。”
投资者倾向于涌入上涨的市场——无论是黄金、科技股还是房地产——这是“博傻理论”(greater fool theory) 的一种表现,即不顾基本面进行投资。
“价格昂贵并不意味着它不会继续上涨。因为它处于趋势市场中,价格可能还会涨得更高。但对我们来说,投资于一个趋势市场是行不通的。
“作为价值投资者,我们关注现金流、股息收益率和资产负债表。我的被动收入让我能够选择性地投资。如果胜算不大,我就不投。”
当基金的复合年增长率 (CAGR) 超过某个阈值时,它会暂停接受申购。今年三月就发生了这种情况,当时其复合年增长率达到了20%。
Advani 说:“我们写信给投资者说,‘我们欢迎您的资金——但不是现在’。”
到了四月,市场下跌了。
Lum 说:“我们并不是有水晶球可以预知未来;这是基于我们的复合年增长率……投资者很欣赏这一点,因为我们也在教他们如何进行资产配置。我们告诉他们——不要只在市场明朗时投资,要在市场回调时投资。他们从大型基金那里得不到这样的信号。”
Advani 认为,波动性没有被很好地理解。“对我们来说,波动性不是风险——它反映的是流动性和市场行为。我们不害怕波动。我们更关心的是我们所投资业务的内在价值。
“我们告诉投资者:首先,只投资你感觉舒适的金额。其次,如果你无法承受波动,这种方法可能不适合你。”
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

DBS wants to be ‘Asian bank for Asians’ rather than global bank: CEO Tan Su Shan

Ex-Goldman trader builds mini pod shop in Singapore with offbeat hires

Asean’s challenge is to become resilient against global geopolitics: former Indonesia trade minister

