

中国房地产放缓重现日本覆辙
但两国在财政、人口和政治上的差异,预示着中国的复苏之路将更为漫长
本文由 AI 翻译,关键事实请以原文为准。
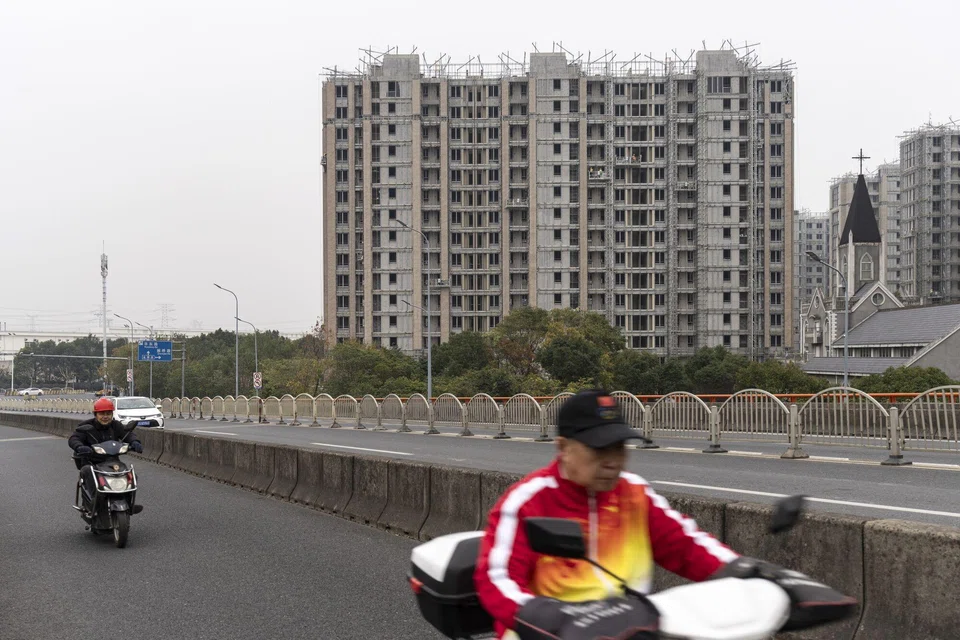
中国的房地产行业占总需求近三分之一,目前已进入第六个年头的收缩期,且丝毫没有触底的迹象,更不用说企稳和复苏了。
与2020年的峰值相比,房地产销售额已暴跌约65%。建筑活动也已降至2000年以来的最低水平。
截至2026年5月,今年以来的住宅销售量同比下降了16.2%,而2025年的基数本已很低。
我最近到访甘肃省省会兰州时,看到许多住宅公寓在夜间明显一片漆黑,除了少数几户有人居住外,其余都空无一人。尽管兰州可以说是中国房价最亲民的省会城市,市中心房价平均为每平方英尺950元人民币(约合140.60美元)。
因此,当前的衰退不可避免地让人将其与历史上两次最具毁灭性的房地产崩盘相提并论:日本1990年代初的资产价格泡沫破裂,以及引爆2008年全球金融危机的美国次贷危机。
尽管每次危机的起因都有着相似的基因——信贷过度、过度建设猖獗、资产价格和销售量暴跌——但中国在杠杆结构、政策应对以及独特的制度框架上的差异,表明其发展轨迹可能与美国和日本的危机都不同。
日本失去的十年:最相似的范例
中国和日本都有一个延长痛苦的结构性特征:住房具有高度耐用性,繁荣时期的过度投资无法迅速消除。过剩的供应笼罩着经济,在销量和价格见顶后很长一段时间内,都会抑制新投资并拖累经济活动。
当日本的房地产泡沫在1990年代初破裂时,房地产投资在很长一段时间内持续低迷;至今仍未恢复到危机前的水平。
在日本,经济繁荣的特点是住宅、商业房地产以及基础设施的快速扩张。而在中国,到了2010年代末,人均住房存量已达到远超富裕经济体的水平,即使在人口萎缩的三线城市,建设仍在继续。
两种情况下的结果都是漫长而痛苦的调整,而非急剧的V型复苏。
与日本的经历相似,这对中国国内消费的影响可能既深远又痛苦。中国家庭将近70%的财富配置在住房上——这一比例远超其他国家——这使得他们对价格下跌极为敏感。
在一篇于2026年为布鲁金斯学会撰写的论文《两国记,2026》(A Tale of Two Countries, 2026)中,Rogoff和Yang估计,中国家庭消费对房价变化的敏感度(弹性系数为0.15至0.23),远高于日本和美国。
房价下跌40%将意味着总消费损失估计占国内生产总值的2%至4%,这一幅度“远超当前旨在提振消费的政策措施”。
在日本,房价最终从峰值下跌了约60%。在中国,官方数据显示的跌幅较为温和,为20%。如果中国的调整遵循日本的路径,那么这场转型甚至还未过半。
然而,两国也存在关键差异。在日本,借贷集中在企业部门和私人银行。而在中国,脆弱性更集中于地方政府和与国家相关的实体,特别是地方政府融资平台(LGFV)。
1985年的《广场协议》迫使日元升值,削弱了出口竞争力,从而加剧了日本的房地产危机。
中国并未面临同样的结构性逆风,其出口总额在2026年上半年达到创纪录的14.7万亿元人民币,同比增长13.4%。这已是连续第11个季度实现同比增长。
在中国,由国家主导的金融体系以及隐性政府担保的存在,使其拥有更强的行政能力来推迟损失确认,并防止金融体系彻底崩溃。
而且,与1990年代的日本不同,中国在电动汽车、可再生能源和人工智能等快速增长的领域处于前沿——这些生产力引擎可能有助于防止日本式经济停滞的全面重演。
但这些差异是双向的。中国的老龄化速度比1990年代的日本更快,而且作为一个仍在发展中的国家,它缺乏日本那样广泛的社会安全网。
国际货币基金组织(IMF)警告称,“内需的显著减速加剧了宏观金融出现负面反馈循环的风险”。
此外,无论这些新的增长引擎多么有活力,与房地产和基础设施相比,它们的规模仍然很小。
Rogoff和Yang在他们的论文中表示,“对于中国这样规模的经济体,迅速地从一个出口导向型繁荣转向另一个,不太可能完全弥补国内需求的不足”。
经济合作与发展组织(OECD)预测,除非实施协调一致的改革,否则中国的经济增长在2026年将放缓至4.5%,2027年将降至4.3%,到2030年中期增长率将降至3.5%。
历史的教训
日本的核心教训是,避免银行业危机并不足以确保迅速复苏。在日本,金融渠道的问题在1997年至1998年间显著加剧,但在此之前的数年里,投资、消费和负面情绪等实体渠道早已造成了损害。
对中国而言,这意味着即使银行体系在技术上具备偿付能力,房地产市场的衰退也可能持续。
消费领域的财富效应、对地方政府财政的拖累,以及家庭眼睁睁看着自己主要财富储备缓慢蒸发所带来的心理创伤,其影响往往具有滞后性,并可能比任何金融稳定措施都更为持久。
如果中国的路径与日本相似,那么调整过程可能会再持续很多年。
中国的独特制度特征,包括国家主导的金融体系、限制国内人口迁移的户口登记制度、地方政府对土地出售的财政依赖,以及比日本更快到来的人口悬崖,都使得任何直接的历史类比变得复杂。
房地产行业或许不再是增长的驱动力,但中国如何管理这个曾经占主导地位的行业的退出,将决定其未来多年的宏观经济轨迹。
日本房地产危机的阴影笼罩着中国的政策制定。但中国正在书写自己房地产泡沫破裂的历史篇章,而结局尚未注定。
作者是百达财富管理亚洲首席投资官
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Why US$100 oil, 5% US yields affect Singdollar, ringgit differently vs other Asean currencies

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asia needs new energy security architecture
CDL to launch 570-unit Jurong project Lucerne Grand with prices from S$1.5 million

