人形机器人与机器人将如何巩固中国在全球制造业产业群的主导地位
该国在全球工业机器人相关领域已占据50%的增量市场份额。
本文由 AI 翻译,关键事实请以原文为准。
十年前,很少有人会认真看待中国将主导全球汽车工业的说法。但如今,中国已被公认为领导者,其生产的电动汽车占全球销量的一半以上。
中国也已超过德国和日本,成为全球最大的汽车出口国。
这种主导地位在众多行业中都得以体现。仅举几例,中国在全球电池出口中占据47%的市场份额,在手机出口中占据43%,在半导体组件出口中占据36%。
根据世界银行的数据,在全球15个增长最快的出口领域中,据估计中国已占据19%的增量市场份额。
中国的出口引擎毫无放缓迹象,我们预计,其在全球出口中的份额将从目前的15%攀升至2030年的16.5%。
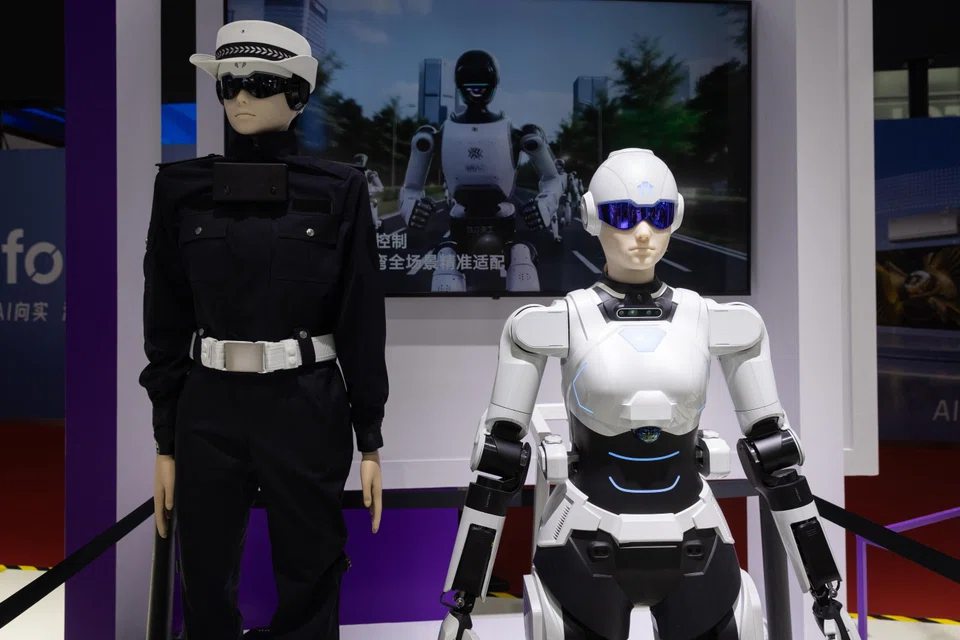
新的行业不断被发掘和锁定,人形机器人与机器人正显示出初步迹象,有望复制电动汽车行业的成功。
出口数据已经呼应了电动汽车早期的发展历程。在截至今年3月的12个月里,中国的人形机器人与机器人出口额达到了15亿美元。
2020年1月,电动汽车的出口额也处于这一水平;不到六年时间,其出口额就已飙升至860亿美元的年化水平,并持续以接近70%的年同比增长率增长。
电动汽车在中国出口品类中的排名从2017年的第1944位跃升至如今的第10位,我们相信人形机器人将重走同样的发展轨迹。
人形机器人的潜力
中国企业之所以有望继续主导全球制造业产业群,主要有五大关键原因。
首先,他们能及早发现趋势,并迅速采取行动,瞄准高增长行业。
早在2021年,中国就已将智能机器人确定为优先发展领域。到2023年,工业和信息化部已将人形机器人定位为战略性新兴产业。这为中国赢得了早期且主导性的领先优势。
据科技研究咨询公司Omdia估计并由彭博社报道,2025年全球安装的人形机器人中,约有90%由中国制造商生产。
其次,中国企业依托一体化的供应链和生态系统进行发展。
在过去五年中,中国制造的机器人的零部件国产化率已从约30%跃升至超过50%。此外,该国还生产约90%的特定类型稀土磁铁,这类磁铁对机器人的核心硬件至关重要。
中国在成品及关键零部件的制造能力方面也处于领先地位,这展示了其供应链建设的深度。这一点在我们最近的深圳之行中得到了印证。
加上相关品类,中国在全球工业机器人相关领域已占据50%的增量市场份额。
协同努力
第三,中国的金融体系与其战略目标保持一致。
地方政府和银行从一开始就为这些高增长行业提供激励和资金,这使得企业能够在追求规模的同时消化早期亏损。
第四,这些公司在研发上投入巨额资金。
2025年,全国研发支出达到国内生产总值(GDP)的2.8%,约合5500亿美元,仅次于美国(其研发支出占GDP的3.4%)。
“十五五”规划将机器人技术和人工智能确立为战略性新兴产业。
第五,中国一直致力于确保劳动力的充分培训。约41%的中国高等教育毕业生持有科学、技术、工程和数学(STEM)学位,这一比例是美国(20%)的两倍。
这一成功模式如今正被应用于人形机器人与机器人技术领域。因此,我们相信这能成为中国的下一个出口红利。
该国拥有规模、供应链、工程师、政策支持和庞大的国内市场。这些优势已经改变了多个全球性行业。我们认为,它们现在也能在机器人领域做到同样的事情。
亚洲的工业超级周期
与此同时,亚洲工业超级周期的开启,将成为推动中国市场份额加速增长的催化剂。
我们看到亚洲的资本支出(capex)正在经历结构性增长,这主要受到在人工智能及人工智能相关基础设施、能源转型、国防以及工业资本支出方面投入增加的驱动。
随着全球和亚洲资本支出的增长,作为全球生产中心的亚洲和中国将享有双重利好。因为它们拥有满足亚洲内部及全球对资本品结构性需求增长的生产能力。
中国的现代增长模式建立在一项核心优势之上——其新产业的规模化速度超过了大多数经济体的反应速度。如今,中国在下一代制造业产业群的创新方面处于领先地位。
这样的故事已经在消费电子、太阳能产品、电池和电动汽车等领域上演。我们预计,现在它将在人形机器人与机器人技术领域重演。
然而,中国的最大优势也可能成为一种宏观风险。
当过多企业涌入同一行业时,产能会增长过快。这会导致价格下跌、利润率收缩和回报恶化。
过度竞争也往往会带来通缩背景,并导致对出口的持续依赖,而不是通过鼓励内需来驱动商业周期。
尽管决策者对过度竞争和产能过剩带来的挑战已日益警惕,但我们仍需评估,如何在实现规模的快速增长与达成可持续盈利能力之间取得平衡,从而确保经济不会系统性地面对通缩风险。
作者是摩根士丹利亚洲首席经济学家