

富兰克林邓普顿首席执行官表示,市场能够消化当前仍“相当正常”的收益率
但她对“科技七巨头”股票持保留意见,因其风险状况“更棘手”
本文由 AI 翻译,关键事实请以原文为准。
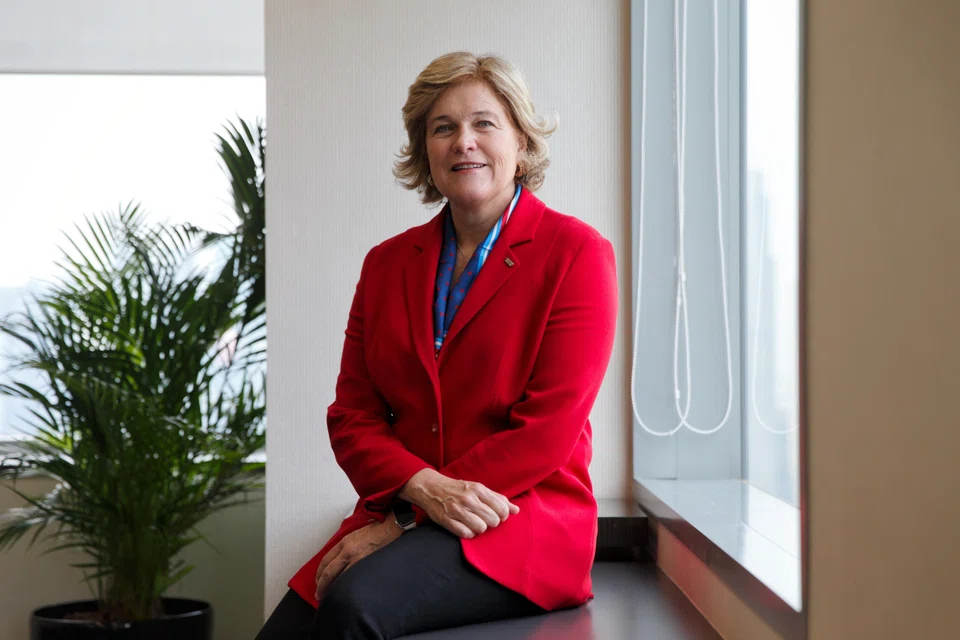
富兰克林邓普顿 (Franklin Templeton) 总裁兼首席执行官 Jenny Johnson 表示,尽管市场对10年期美国国债收益率走高而忧心忡忡,但目前的利率“实际上略低于平均水平”,代表了“市场能够应对”的环境。
然而,投资者“必须深思熟虑(并考虑)自己在市场中所处的位置”。
“市场上会有一些领域是在低利率环境下建立业务的。我认为私募股权 (PE) 在收购和退出方面会遇到一些困难,尤其是在杠杆率很高的情况下。”
自1950年代以来,10年期美国国债的长期平均收益率约为5.52%,并在1981年达到13.9%的峰值。
10月7日,10年期国债收益率创下24年新高,达到5.34%。此后已回落至5.19%左右。
上周在新加坡出席 Milken 和 Forbes 峰会的 Johnson 表示:“市场仍然能够消化当前的利率。从历史上看,利率并非异常;实际上它们相当正常。”
在接受《商业时报》采访时,她补充说,自己对美国公共债务的水平感到担忧。
“我们正处于一个蓬勃发展的经济中。这正是应该降低债务占国内生产总值比例的时候。我不担心美国作为储备货币的地位,也不担心国债市场无人问津。”
“我担心的是购买这些国债所需付出的价格,以及它们在多大程度上挤占了其他投资。从长远来看,获得优质资本的良好渠道将变得至关重要,而随着需要为大量债务融资,这将变得更加困难。”
她对市场前景保持乐观,但对“科技七巨头”股票——Alphabet、Google、Amazon、Meta、Microsoft、Nvidia 和 Tesla——持保留意见,因为其“债务网络”导致风险状况“更棘手”。
她表示:“即便在油价走高的情况下,美国仍然保持着高生产率。70%的公司盈利超出预期模型,因此市场表现出强大的实力。”
“消费者依然非常强劲,我们正处在我有生以来最伟大的技术进步时代,而这些进步才刚刚开始显现。生产率数据仍在不断体现,这将推动盈利增长。”
“但我认为‘科技七巨头’的情况更棘手,因为它们正从轻资本业务转向重资本业务。我认为它们在债务处理上开始变得非常有创意。供应商现在变成了贷款方,而且还有由超大规模计算公司提供担保的资产负债表外债务。”
“如果你是贷款方,就必须确保追踪所有这些债务。如果你投资的是短期债务,那可能是一项不错的投资,因为它对价格的敏感度较低。”
富兰克林邓普顿 (Franklin Templeton) 管理的总资产达1.79万亿美元。
该公司公布了截至6月30日的第三季度强劲的财务业绩,公募和私募资产的长期净流入达184亿美元。本财年迄今的长期净流入总额达到633亿美元。
其管理资产规模 (AUM) 中包括2940亿美元的另类资产。
普及私募市场投资渠道
Johnson 表示,公司致力于为私人财富和长期退休投资者拓宽投资私募资产的渠道。
她表示:“世界上大多数人都没有将资金锁定12年的奢侈条件。这是富人独有的奢侈。非流动性资产存在超额溢价,我们正试图找出创新的方法,通过创造混合型产品,以流动性更高的形式将这些资产带给我们的客户。”
“我的祖父投身共同基金业务,是因为当时普通人被排除在股票市场之外。有人提出了创造一种共同投资产品的想法,通过这种产品,你可以以非常合理的价格获得多元化投资、专业分析和投资能力。”
“我认为同样的时机如今也出现在私募市场。太多人错过了私募市场的超额回报。我们致力于以负责任的方式将这种机会带给更多人,这意味着要以适合零售投资者的流动性水平,对产品进行正确的包装。”
Jenny Johnson 是 Rupert Johnson Sr 的孙女,后者于1947年创立了该公司。在公司工作30年后,她于2020年出任总裁兼首席执行官。
她认为,私募资产在退休储蓄中占有一席之地,因为人们会进行长期定期投资,且不需要动用这些资金。
当前私募信贷市场出现的流动性紧缩,即一些基金对赎回设置了限制,这在一定程度上反映了投资者对半流动性投资工具的教育不足。
她表示,常青基金通常每季度5%的流动性窗口应被定位为一种对投资者有利的产品特性。
“真正造成损害的是,如果管理人因为承诺允许超过5%的赎回,而不得不在抛售压力下以跳楼价出售优质资产。”
“如果你允许的赎回比例超过这个数,那么你很可能实际上是在降低回报。关键在于教育。我们非常信赖财务顾问,并希望确保客户能从专业的顾问那里受益。资金管理不是一份兼职工作;有一位顾问来帮助你根据自身需求构建投资组合是非常好的。”
该公司在富兰克林邓普顿私募市场 (Franklin Templeton Private Markets) 旗下拥有一系列常青基金,其子公司 Lexington Partners、Benefit Street Partners 和 Clarion Partners 的资产已达到89亿美元。
2025年,该公司与 Lexington Partners 合作推出了首个常青私募股权二级市场策略。Lexington Partners 是私募股权二级市场和联合投资基金领域的先驱。
截至2025年9月,该基金的国际管理资产规模已超过12亿美元,其中亚洲投资者认购了很大一部分份额。
得益于全球私人财富客户的需求,截至2026年2月,该策略的总资产已达到35亿美元。
TRENDING NOW

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Longer wait times expected as S’pore healthcare institutions report system disruptions

