

人工智能的真正瓶颈不是芯片,而是电力
全球经济正同时走向数字化和电气化,导致用电量不断攀升
本文由 AI 翻译,关键事实请以原文为准。
此前,外界对人工智能的关注大多集中在芯片上:谁制造芯片,谁能买到足够的芯片,以及哪些公司将在这场构建最大模型的竞赛中胜出。在人工智能发展的初期阶段,这种关注不无道理。
但这可能会让投资者忽略该行业下一个决定性的挑战。
制约人工智能发展速度的决定性因素已不再是半导体供应,而是电力。Nvidia 首席执行官 Jensen Huang 对此直言不讳。
他在斯坦福大学的一次演讲中表示,未来计算所需的能源最终可能达到当今可用能源的约一千倍——他将这一数字与计算模式的转变联系起来,即从按需计算转向持续、永远在线的人工智能代理。
此外,去年年末在接受播客主持人 Joe Rogan 采访时,当被问及能源是否已成为人工智能的最大制约因素时,他毫不犹豫地回答:决定该行业能走多远、多快的瓶颈是电力,而不是芯片供应。
尽管确切的倍数尚有争议,但单个人工智能查询的能耗规模也印证了这一观点。根据模型大小和计算方法的不同,公开估计显示,单个人工智能查询的能耗是标准网络搜索的大约两倍到十倍以上,差异很大。
Google 对其自身产品的披露则更为精确。该公司在 2025 年 8 月报告称,一个典型的人工智能生成文本回复所消耗的能源不到一瓦时。
单个来看,微小的差异似乎不大,但考虑到人工智能代理如今预期的运行规模——持续不断地同时处理数百万个任务——这种乘数效应下的总能耗就变得难以忽视。数据中心的需求增长速度超过了为其供电的电网的增长速度。
这对投资者至关重要,因为它改变了人工智能领域持久机遇的真正所在。迄今为止,显而易见的赢家是芯片制造商和建设数据中心的超大规模云服务提供商。这两者依然重要。
但是,在人工智能技术栈中,目前面临最紧张制约的层面是能源。决定下一阶段资本流向的通常是制约因素,而非市场热情。
需求正在发生结构性而非周期性变化
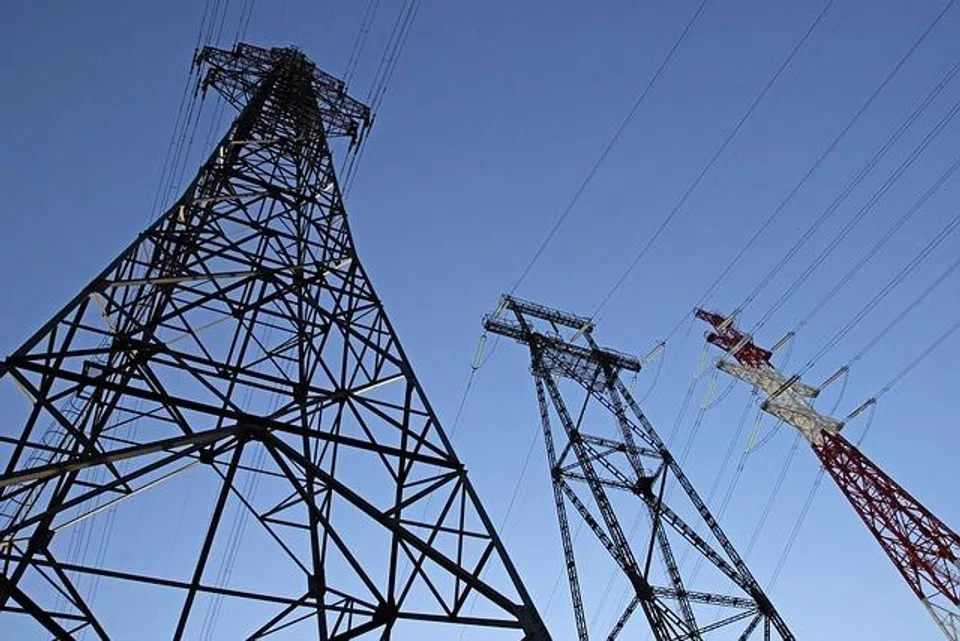
电力消耗正在上升,因为全球经济正同时变得更加数字化、电气化和电力密集化。人工智能数据中心正成为一个新的需求类别,其行为类似于基载电力——需求量大、持续且不容中断。
电动汽车、电采暖以及交通和工业领域的广泛电气化,都在独立于人工智能之外增加电力负荷。这并非暂时的高峰,而是现代经济体维持基本运转所需电量的结构性转变。
从这个角度看,能源安全不再仅仅是确保石油和天然气供应的问题。它不再是一个单变量问题,而是一个多层次的挑战。
可靠的碳氢化合物供应依然重要。化石燃料仍是全球能源系统的压舱石,地缘政治动荡时期仍可能影响大宗商品价格和传统能源公司的近期收益。
但仅靠碳氢化合物无法解决人工智能的电力问题。如果建立在其上的电力系统不能可靠地发电、输电和管理电力,即使燃料供应充足也无法保证系统的韧性。
为不同时代而建的电力系统
这是一个更深层次的问题。全球大部分电力基础设施日益老化,其设计初衷是为了实现从大型集中式发电厂到被动终端用户的单向电流。
这套系统难以适应包含分布式可再生能源、双向电流、数字化负载管理以及人工智能数据中心所带来的那种高波动、高密度的需求高峰。输电项目进展缓慢、资本密集,且常受制于审批挑战和政治因素,这意味着即使在需求快速且明显增长的地区,瓶颈也可能持续存在。
新增发电能力是解决方案的一部分,但仅靠公用事业公司不太可能提供全部资金并完成建设。独立发电商在为各种技术的新增产能融资和建设方面扮演着越来越重要的角色,这反映了电力系统更广泛的去中心化趋势。
电池储能也有帮助。它的部署速度比重大电网升级更快,并且几乎可以即时响应供需变化。但它不能替代电网扩建或可调度发电。
智能电网、数字传感器和自动化对于处理可再生能源的波动性输出和更复杂的负荷模式是必要的,但仅靠数字化无法解决物理容量问题。
超越显而易见的赢家
这带来的实际启示是,人工智能的投资逻辑不应止步于芯片和超大规模云服务提供商。更持久的机遇在于那些能够使底层能源系统在这种新负荷下正常运作的资产和业务。
这包括具备规模、雄厚资产负债表和多元化现金流的综合性石油巨头;处于价值链关键瓶颈位置的炼油商;以及有望从上游和基础设施资本支出复苏中受益的能源服务提供商。
此外,还包括公用事业公司、电网运营商、输电企业、储能提供商,以及在特定市场中,对核能或铀的投资敞口——如果投资者希望直接投资于可靠、低碳的基载电力复兴的话。
这一主题之所以重要,原因之一是股票市场可能仍然低估了能源的结构性重要性。
尽管能源安全、电气化和基础设施更新现已重回政策和资本配置的中心,但在许多主要股指中,能源板块的权重仍远小于前几次能源危机期间的水平。
对传统能源及其配套基础设施的投资不足,增加了系统在面对冲击时的脆弱性。
人工智能的需求只是对一个本已紧张的系统施加的最新、也可能是最大的压力来源。
追随电力的流向
明智的应对策略不是在传统能源和新基础设施之间二选一,而是有意识地同时持有两者。
近期的韧性更可能来自传统的碳氢化合物,尤其是在供应持续紧张和地缘政治风险溢价居高不下的情况下。中长期的机遇则更可能来自基础设施建设、电网现代化、储能和多元化发电。
这对投资者而言,更广泛的启示是:人工智能的投资交易从来不只是关于谁能构建最智能的模型或最快的芯片。它正日益关乎在模型运行时,谁能保证电力供应。
曾经关乎石油桶数的能源安全问题,如今同样关乎电线、变压器和电网容量。人工智能下一阶段的投资机遇不仅在于智能本身,还在于为其供电所需的物理系统。
作者是 DBS Bank 首席投资官
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

DBS wants to be ‘Asian bank for Asians’ rather than global bank: CEO Tan Su Shan
PropNex plots its next act beyond Singapore residential property

