

美元并未消亡——但这不应是新加坡投资者关注的焦点
最大的财务风险是通货膨胀会侵蚀投资者的购买力
本文由 AI 翻译,关键事实请以原文为准。
每个人都在关注战争、美国联邦储备局、通货膨胀和美元。我们现在关注的事情是正确的吗?
让我们从已知的事实开始。伊朗战争引发了全球能源市场历史上最大规模的石油供应中断,导致每日1200万桶的供应量从市场上消失——这比两次1970年代的石油危机总和还要多。仅在一个月内,布伦特原油价格飙升超过50%。
尽管各国正以前所未有的速度释放战略石油储备,但燃料和潜在的能源短缺问题正波及亚洲。预期的价格上涨,加上可能的经济放缓,正在增加滞胀的风险。
金融市场的连锁反应迅速,但出人意料地温和。今年迄今,全球股市仅录得单位数跌幅。由于通胀担忧再起,债券收益率有所上升。
在避险需求的推动下,黄金和美元双双有所反弹,但两者在经历大幅抛售后仍未回到高点,比特币的情况也类似。这些都是事实,但对投资者而言意味着什么呢?
相关性不等于因果关系;叙事不是分析
在危机中,人们很容易将地缘政治事件与投资结论直接挂钩,而许多关注和担忧仍集中在美元上。
随着美国参战,这些担忧变得更加突出。President Donald Trump 请求了创纪录的2.2万亿美元预算,其中1.5万亿美元指定用于国防,这可能会恶化其财政状况,并重新引发人们对美元储备货币地位的担忧。
然而,美国是石油净出口国,与许多其他国家相比,受能源驱动的冲击的直接影响较小。事实上,美元近来有所走强,反映出在不确定时期,它作为避险资产的持续吸引力。
随着美国参战,这些担忧变得更加突出。President Donald Trump 请求了创纪录的2.2万亿美元预算,其中1.5万亿美元指定用于国防,这可能会恶化其财政状况,并重新引发人们对美元储备货币地位的担忧。
然而,美国是石油净出口国,与许多其他国家相比,受能源驱动的冲击的直接影响较小。事实上,美元近来有所走强,反映出在不确定时期,它作为避险资产的持续吸引力。
美元指数(DXY)目前为100点。在过去12个月里,该指数仅下跌2.7%。考虑到地缘政治的动荡以及2025年全年金融评论中普遍存在的美元崩溃预期,这是一个相当温和的跌幅。
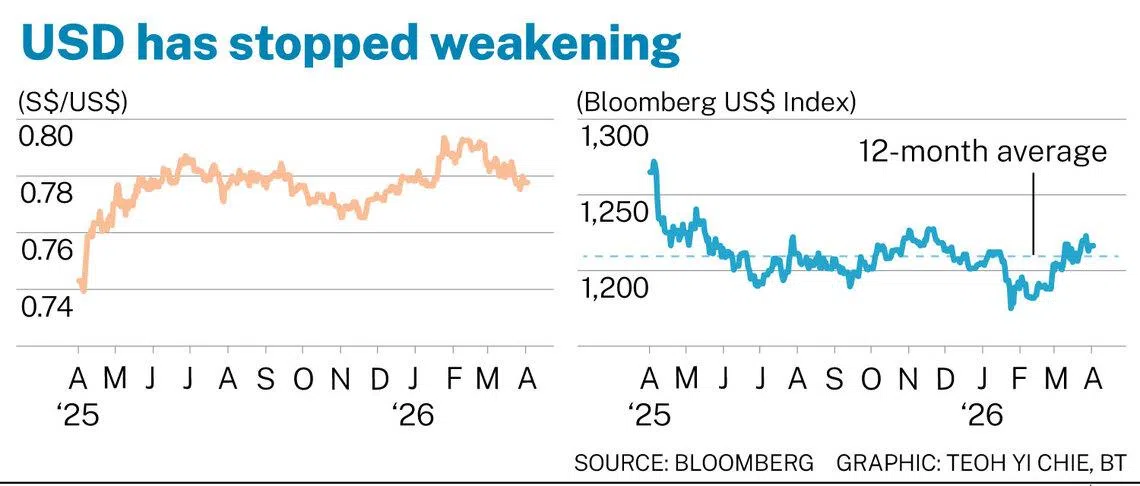
DXY在2025年1月时交易于109点以上,后跌至96点区间中部,但此后从2025年9月的低点回升了约5%,达到当前水平。在过去一年里,该指数基本持平。
对于新加坡的投资者而言,需要记住的是,过去一年新元兑美元大约升值了4%至5%。这听起来像是一个不小的阻力,但需要结合具体情况来看。
几十年来,在新加坡金融管理局通过其名义有效汇率政策区间的管理下,新元兑美元一直处于渐进的、结构性的升值轨道。
这不是一场危机。这是一个基本面强劲的小型开放经济体持有全球储备货币的正常代价。而且,新元相对于其他区域货币——林吉特、印尼盾、泰铢、韩元、日元和卢比——的强势要明显得多。
这不是美元的问题,而是新元的问题。强势新元提升了新加坡人的购买力,使他们在海外获得相同体验或购买商品时花费更少。
美元并未消亡;其韧性自有其影响
然而,对于那些预测美元将消亡的人来说,有一个不方便听的事实:在避险需求和美联储将长期维持高利率的预期推动下,美元近期的强势实际上对其本应被取代的资产起到了抑制作用。
黄金和比特币都以美元计价。当美元走强时,即使这些资产的美元价格上涨,以本币计算也会面临阻力。这就是为什么黄金的涨势虽然引人注目,但在真正的能源危机中却比许多人预期的要温和的原因之一。
尽管比特币被宣传为数字避险天堂,但其回报率大致与黄金持平,远低于去年的高点——这与其支持者所承诺的“一飞冲天”的指数级超常表现相去甚远。
这并非是说美元没有面临长期的结构性挑战。美国的财政轨迹是不可持续的,而通过制裁将美元武器化的做法也促使其他国家加速寻找替代方案。
但是,“长期结构性担忧”与“即将崩溃”之间存在巨大差距。混淆这两者的投资者是基于恐惧而非证据在做决策。
科学告诉我们什么
行为金融学文献清楚地解释了为何投资者总是对货币波动反应过度。近期偏误使我们将最近的过去推断至不确定的未来。如果美元在过去一个季度走弱,我们的大脑就会将这种弱势线性外推。
可得性偏误意味着那些最生动、最耸人听闻的头条新闻——例如关于去美元化或美国霸权终结的报道——会主导我们的思维,即使数据显示的情况更为复杂。
三十年的机构投资经验告诉我:对货币进行方向性押注是极其困难的。即使是规模最大、最老练的机构投资者也很少尝试,能够做对的更是凤毛麟角。
外汇市场是世界上深度最深、流动性最强、效率最高的市场。个人投资者能够持续跑赢外汇市场,甚至跑赢股市的想法,纯属幻想。
对货币持有特定看法的唯一正当理由,是当您未来有以特定货币计价的负债时——例如抵押贷款、退休开支、医疗费用或子女教育费。那不是投机,而是资产负债匹配,也是稳健财务规划的基础。
新加坡投资者应该怎么做
与其担忧美元的走向,不如专注于您能控制的事情。
首先,利用好新元对冲的股份类别,尤其是在固定收益投资中。债券基金中的货币对冲普遍、成本效益高,并且能消除与基本投资论点无关的波动源。
当您为了收益和多元化效益而投资全球债券基金时,没有理由再承担无偿的货币押注。
其次,考虑您未来的负债。您最大的财务风险并非美元在某一年会贬值,而是通货膨胀会在几十年里侵蚀您的购买力;医疗保健成本会超出您的储蓄;房价会持续攀升。
这些都是以新元计价的问题。但答案不是避免全球多元化,而是在全球范围内进行深思熟虑的投资,并在成本低、收益明确的情况下进行对冲。
第三,多元化。对于任何单一地缘政治事件、货币波动或资产类别回调所带来的焦虑症,最好的解药就是一个不依赖于任何一次正确判断的投资组合。多元化仍然是投资中唯一的免费午餐,在伊朗战争期间,它和以往任何时候都同样重要。
物理学家 Richard Feynman 曾说过,科学的首要原则是,你决不能欺骗自己——而你恰恰是最容易被自己欺骗的人。
在投资领域,等同的原则是:市场并没有试图告诉你一个故事,而是你在告诉自己一个关于市场的故事,这个故事将决定你的行为是明智还是愚蠢。2026年美元的故事并非崩溃或危机,而是关于韧性、复杂性以及一个永恒的真理:短期噪音几乎永远无法与长期信号相匹配。
表现最佳的投资者,并非那些能准确预测美元/新元下一步走势的人,而是那些建立了与自身目标相符的多元化投资组合、在不确定性中坚持投资,并且不让战争的迷雾演变成自己财务未来的迷雾的人。
本文作者是 Endowus 的联合创始人兼集团首席投资官。Endowus 是亚洲领先的数字财富平台,在公开市场、私募市场和养老金(CPF 和 SRS)领域管理着超过150亿新元的客户资产。






