

为何说现在轮到大宗商品大放异彩了
该资产类别今年迄今已上涨17%
本文由 AI 翻译,关键事实请以原文为准。
大约一个月前伊朗冲突爆发以来,风险资产的波动性尽显无遗。自战争开始以来,全球股市剧烈波动了6%,而即期布伦特原油(现货价格)的交易价格曾高达每桶约141美元,是自2008年金融危机以来的最高水平。
目前,在战争结束前景尚不明朗的情况下,跨地区、跨资产类别的对冲作为一种战术性投资方法,再次受到追捧。
大宗商品应运而生,今年迄今已上涨了17%。虽然投资者大多关注油价,将其视为战争未来走向的风向标,但我们认为,更广泛的大宗商品资产类别是一种重要的通胀和地缘政治对冲工具。
虽然单个大宗商品的价格可能表现出剧烈波动,但其横跨金属、能源和农业等领域的固有多样化特性,导致它们对宏观经济状况的反应各不相同。
因此,对大宗商品进行广泛配置的整体波动性显著较低,与全球股市类似。
总体而言,我们认为在当前地缘政治风险高企和能源市场动荡的背景下,主动型大宗商品策略为投资者提供了一种有效分散投资组合的方式。
如果出现次级效应,例如对经济增长的担忧以及美联储降息幅度超出预期,主动型仓位配置也可以为投资组合提供保护。
能源:原油价格居高不下
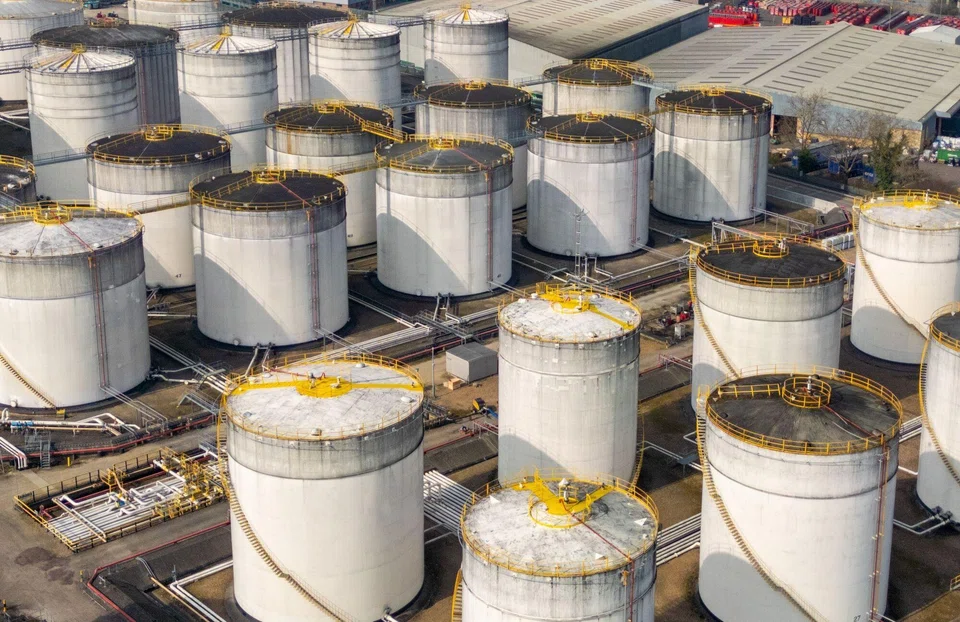
如今,能源市场仍处于动荡的中心。自冲突升级以来,布伦特原油期货价格平均超过每桶100美元,而五年平均价格为每桶81美元。
霍尔木兹海峡仍然是一个冲突热点,对液化天然气、煤炭、可再生能源和核能等其他能源造成了连锁限制效应。
关键在于,国家能源安全现在已成为各国政府的首要议题。即使伊朗战争明天就结束(这只是假设),出于对能源安全的追求,发电和储能领域的许多结构性趋势也将得到加强,从而导致化石燃料的囤积。
在电力和资源领域,我们青睐那些具有韧性和防御性增长特征的优质公司。
由于原油出口量仍比冲突前每日大约低1000万桶,这一持续趋势正在导致全球库存下降。因此,如果霍尔木兹海峡的运输流量持续受限,油价可能会继续上涨。
在全球石油库存目前每月减少3亿至4亿桶的情况下,油价上涨旨在抑制需求,从而使市场恢复平衡。
此外,一些地区已经开始出现供应配给和航班取消的现象。
如果供应中断持续更长时间,价格可能在短期内超调,并引发严重的需求破坏,届时布伦特原油价格很可能将超过每桶150美元。
我们仍然担心,对稀缺性的担忧可能会引发囤积行为,从而进一步放大价格波动。
工业金属:需求复苏推迟
与此同时,随着中国消费放缓和西方经济体增长减速,工业金属面临需求疲软的局面。今年早些时候,价格走势已超前于实际用量,使得此轮上涨依赖于未来强劲的需求增长。
伊朗战争后能源价格的飙升可能会抑制近期的经济活动,因为历史数据显示,能源成本的大幅上涨通常会使工业需求减少约一个百分点。
但是,尽管铜等工业金属的需求因这些情况在短期内承压,我们仍看到了未来乐观的理由。
随着地缘政治风险消退,以及在当前能源危机过后资本更多地流入基础设施和电气化项目,铜和铝的需求将会增强。我们预计到2026年底,铜价将达到每吨14500美元。
简而言之,尽管工业金属可能会受到增长预期下调的冲击,但得益于供应限制和电力基础设施的结构性需求,我们预计未来会出现复苏。
黄金投资:坚持既有策略
亚洲投资者对他们最钟爱的贵金属——黄金,可谓再熟悉不过了。尽管金价在伊朗战争初期一度暴跌,但随后出现反弹,这得益于美国利率预期转向、美元的积极势头减弱以及美联储释放的鸽派信号等多重支撑。
总体而言,我们将当前的回调视为暂时性调整。我们预测,到年底美国国债收益率将降至3.75%,欧元兑美元汇率将升至1.20美元,因此我们仍然预计金价会复苏,目标是到2026年末达到每盎司5900美元。
长期投资者应将金价波动视为一种延迟的对冲工具。对于偏爱黄金的投资者,我们建议将总资产的一小部分(约中个位数百分比)配置于黄金,以帮助分散投资组合。
随着经济增长放缓和各国央行最终政策转向,黄金的传统驱动因素——如实际收益率下降和流动性增加——应会重新发挥作用。
在金价上涨的背景下,我们预计这对其他贵金属,如白银、铂金以及在某种程度上近期也承压的钯金,会产生积极的连锁效应。
在黄金的这一转折点到来之前,我们认为卖出波动率是一种有吸引力的策略,可以利用白银和铂金有限的价格下行空间以及普遍较高的期权波动率来获利。
农业:精挑细选
农业前景依然乐观,因为地缘政治风险和作物投入品市场的不确定性持续对价格构成上行压力。
美国农业部关于种植和库存的报告凸显了基本面的进一步收紧,尽管市场情绪表明这些因素已在很大程度上被预期。此外,在地缘政治冲突期间,粮食供应通常也会增加。
与此同时,尽管2025年的拉尼娜现象已正式结束,但南方涛动指数近期的上升引发了人们对该现象重现的担忧,这可能导致美洲地区的作物(尤其是玉米和大豆)减产。
畜牧业供应仍然非常紧张。美国的牛存栏量处于几十年来最低水平,导致牛肉价格居高不下,而全球供应链又因贸易问题而变得更加复杂。
生猪市场供应同样紧张,持续的猪群健康问题限制了母猪数量的任何显著增长。我们认为,随着2026年年中的临近,包括瘦肉猪在内的领域将出现重新入场的机会。
总而言之,投资者应抓住不断变化的宏观经济格局和广泛的大宗商品价格趋势所带来的机遇,动态调整其对该资产类别的总体敞口。
与被动策略相比,一种主动、精选的投资方法可以帮助投资者更有效地驾驭大宗商品市场。
作者是瑞银全球财富管理首席投资办公室的亚太区投资咨询与内容主管
TRENDING NOW
Singapore identifies 7 firms responsible for haze fires, notices issued urging action: Grace Fu

Philippine power giant First Gen rebuffs foreign offers, plans up to US$2.6 billion in expansion
DBS remains analysts’ pick ahead of Q3 earnings after Singapore banks’ share slump
Indonesia imposes US$116 million in fines over manipulation of Sinar Mas, Prajogo-linked stocks

