

第二季度业绩强劲后,新加坡银行业前景如何?分析师看好星展与华侨银行的财富管理业务
大华银行因收费前景疲弱和资产质量隐忧而黯然失色,但部分分析师称其为“价值投资之选”
本文由 AI 翻译,关键事实请以原文为准。
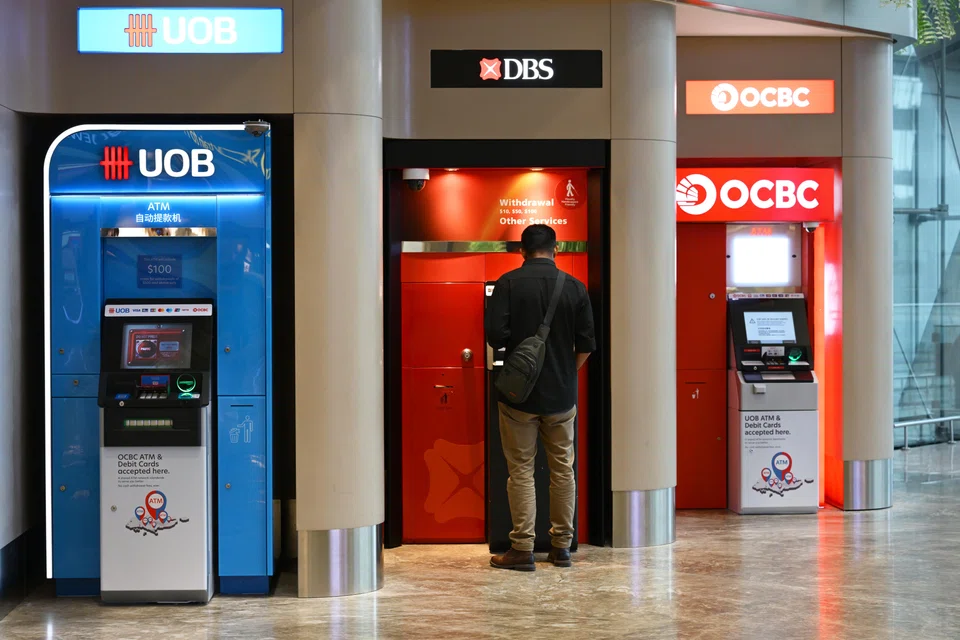
【新加坡】在新加坡三大银行公布第二季度业绩后,分析师们对其前景的看法日益分化。在利率走低的环境下,财富管理业务正成为一个关键的差异化因素。
分析师们更看好星展银行 (DBS) 和华侨银行 (OCBC),因为这两家银行在财富管理方面表现强劲,同时整体盈利前景也更为乐观。
与此同时,大华银行 (UOB) 的财富管理战略执行情况受到质疑,此外还面临着持续的资产质量隐忧和较弱的收费收入预测。
尽管如此,三大银行公布的第二季度净利润均超出市场预期。星展银行的净利润同比增长9%至30.8亿新元,华侨银行增长22%至22.2亿新元,而大华银行的净利润攀升10%至14.8亿新元。
较高的非利息收入帮助抵消了这三家银行较弱的净利息收入。尽管财富管理是三家银行增长的关键驱动力,但大华银行的收益增长还得益于一笔非经常性的资产剥离。
财富管理业务路径各异
马来亚银行投资银行集团新加坡研究和区域金融主管 Thilan Wickramasinghe 指出,星展银行“在各方面都表现出色”,尽管外部存在巨大的不确定性,但其仍成功利用了财富管理、企业银行、中小企业 (SME) 和交易等增长引擎。
他表示,这为该行在中期实现超过17%的股本回报率提供了“高度可见性”,也证明了其保费估值的合理性。
分析师表示,华侨银行也显示出在向轻资本带动增长转型方面执行力强劲的迹象。
辉立证券研究分析师 Glenn Thum 表示:“我们看好华侨银行,因为其收入结构发生了变化。”
他指出,非利息收入占上半年总收入的44%,其中财富管理业务占41%,这两项增长都由客户交易量而非利率驱动。
他补充说,随着金融市场资产增长放缓和利率保持稳定,净息差将趋于稳定,届时财富管理业务应能支撑收入增长。
Wickramasinghe 表示,此外,鉴于目前中国对在岸财富管理的监管指令存在不确定性,华侨银行在中国的在岸私人银行业务可能成为其相对于其他全球性银行和金融科技公司的优势。
他补充说,与此同时,大华银行的财富管理战略执行“仍处于早期阶段”。
他指出,虽然第二季度盈利超出预期,但如果剔除2亿新元的非经常性资产处置收益,业绩将略低于预期。
“在运营层面,大华银行正处于建设阶段,旨在从其零售银行业务中挖掘更深层次的价值,”他说,“这可能需要时间来酝酿成熟,并伴随着执行风险。”
大华银行财富管理业务的增长势头,也可能被市场对大中华区商业房地产的重新担忧以及更广泛的收费前景疲弱所抵消。
Goldman Sachs 分析师 Melissa Kuang 和 Wayne Wang 预计,到2026年,该行的信贷成本将维持在25至30个基点指引区间的上限,并对股价构成拖累。
他们在报告中指出,这是因为大华银行管理层预计,大中华区商业房地产市场的全面复苏可能仍需数年时间。
Kuang 和 Wang 也对该行下调收费收入指引感到“失望”,尤其是在同行普遍维持或上调其指引的情况下。
他们表示:“银行卡收费面临的压力尤为显著,因为银行卡业务仍是该行最大的收费收入来源之一,也是其收购花旗银行亚细安业务的核心逻辑支柱。”
估值
尽管如此,一些分析师注意到星展银行的估值偏高。
银河-联昌国际分析师 Tay Wee Kuang 在8月6日业绩公布后,将星展银行的评级从“买入”下调至“持有”,理由是其股价年初至今表现优异,尽管收益率仍具吸引力。
但许多分析师仍维持对该股的“买入”评级。马来亚银行的 Wickramasinghe 认为,星展银行可能会继续增加绝对普通股息,而该行股票回购授权中尚未使用的26亿新元可能作为特别股息派发。
Goldman Sachs 团队也指出,财富管理和收费业务的增长势头,加上稳健的资产质量、充足的拨备缓冲和雄厚的资本,为星展银行的盈利前景提供了有力支撑。
与此同时,一些分析师预计,鉴于大华银行的估值较低,它可能是一个“价值投资之选”。
兴业银行新加坡研究团队表示,大华银行与另外两家银行之间的估值差距“大到不容忽视”,并将其对该股的评级从“中性”上调至“买入”。
麦格理资本亚细安股票研究主管 Jayden Vantarakis 也在8月7日的一份报告中指出,大华银行的交易价格较同行有约48%的折价。
尽管如此,Vantarakis 预计该行需要实现一个业绩稳健、财富管理势头改善且资产质量受控的季度,才能开始缩小这一差距。
至于华侨银行,分析师们注意到了该行乐观的前景。
对该股给予“买入”评级的 Wickramasinghe 预计,到2028年,华侨银行的股本回报率可能从2025年的12.6%升至14%。
“不断提升的股本回报率轨迹和具有支撑作用的收益率,理应获得更高的估值,”他说。
周二,星展银行股价收盘上涨0.9%至76.99新元,华侨银行上涨3.5%至31.36新元,而大华银行则下跌2.6%至42.16新元。
TRENDING NOW

Temasek’s Wan Chee Foong to helm PIL, Lars Kastrup to be board adviser

Chagee, Mixue and Luckin won the market. Sustaining their edge is the harder part

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

One-third of Singapore-listed firms at risk in severe AI downturn: MAS

