

Anext Bank 新任 CEO 借助首席技术官经验,通过为人工智能硬件融资来发展中小企业贷款业务
Qiu Kai 循非凡之路,执掌 Ant International 旗下公司
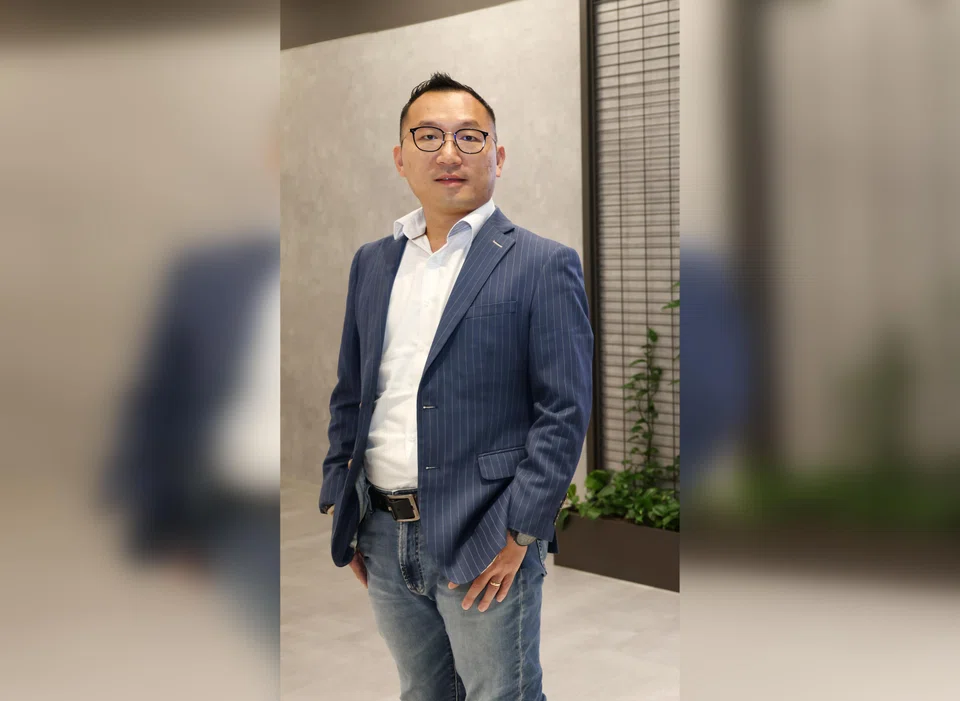
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 自从 Qiu Kai 从首席技术官(CTO)升任数字批发贷款机构 Anext Bank 的首席执行官以来,已经过去大约一年半的时间。
他承认,从首席技术官到首席执行官的职业道路并不常见,但在一家技术驱动的数字批发银行,这条路已被证明是颇具价值的。
“现在担任首席执行官,拓宽了我的视野。我从业务的其他领域获得了更多的信息和理解,这使我能够更好地利用我的技术知识,提出更具可持续性和不同类型的战略,”他告诉《商业时报》(The Business Times)。
Anext 于 2022 年成立,是一家在新加坡注册的数字批发银行,主要服务于微型、小型和中型企业(MSME)。其母公司 Ant International 是与阿里巴巴集团关联的金融科技巨头蚂蚁集团的海外分支。
Qiu Kai 关注的 Anext 战略之一是图形处理器(GPU)融资,即公司通过提供其人工智能硬件作为抵押来获得贷款。因此,Anext 的作用是为人工智能模型所需的硬件提供资金。日本的三菱日联金融集团(Mitsubishi UFJ Financial Group)等银行已为该领域的多家公司提供了 GPU 融资。
Qiu Kai 表示,在 2025 年对该行业进行研究并确定可持续增长机会后,该行在人工智能基础设施融资方面“做得相当不错”。
“我认为我们是市场上的先行者之一,并且我们已经与该地区的参与者建立了联系非常紧密的网络。”
GPU 融资与有抵押贷款一起,将为 Anext 洗牙其无抵押贷款业务的计划奠定基础。Qiu Kai 指出,强大的贷款组合对数字批发银行至关重要,而这些产品将帮助其扩大在微型、小型和中型企业领域的贷款业务。
与此同时,该行正寻求通过其嵌入式无抵押贷款产品 CreditNow 来发展无抵押贷款业务。
该产品利用替代数据,向那些可能难以获得融资的中小企业提供无抵押信贷。对于符合条件的中小企业,申请时间已从约 30 分钟缩短至约 1 分钟,且无需手动上传文件。
Anext 还与其他生态系统合作提供无抵押贷款,例如其母公司 Ant International 旗下的 Antom,该公司收购了新加坡销售点(POS)解决方案公司 Epos。通过 Antom,实时 POS 数据被用来评估业务表现并获得信贷服务。
目前,CreditNow 已覆盖超过 15 家 POS 提供商的逾 10 万家商户;今年还将增加更多平台。
Qiu Kai 表示,洗牙 CreditNow 的一个关键因素将是识别和理解微型、小型和中型企业可以提供的替代数据点。这些数据可以从 POS 数据到电子商务或配送平台数据不等,具体取决于合作伙伴的生态系统。
“我们的信贷和数据科学家团队会介入,以了解整个生态系统,并提出一个模型,使我们能够立即给出信贷决策,”他说道。
人工智能也正被用于通过替代数据更好地了解客户,以建立信用模型。除了信贷,人工智能还被用于内部运营,从“了解你的客户”(KYC)流程到反洗钱。
Qiu Kai 表示,这些努力提高了运营效率,并可以降低服务这些微型、小型和中型企业客户的成本。作为 Ant International 这个更大集团的一部分也是一个优势,因为 Anext 可以利用其母公司在人工智能领域的投资。
坚守新加坡市场
Qiu Kai 表示,与其全面数字银行的竞争对手不同,Anext 仍然专注于新加坡市场,并且没有在其他地方寻求银行牌照的计划。
Qiu Kai 指出,新加坡仍然是 Anext 增长战略的核心,尽管该行也瞄准了从香港和中国等市场扩展到这个城市国家的企业。该行正利用其远程开户能力来吸引这些企业家成为其银行客户。
Qiu Kai 还看到了在 Ant International 生态系统内深化合作的机会,这既可以提升服务,也可以从支付公司 WorldFirst 或数字贷款机构 Bettr 等子公司获取入境客户。
“所以,这就是为什么我认为我们不需要做任何其他事情——只需与 Ant International 紧密联系并合作,以产生更好的协同效应,”他说道。
Qiu Kai 表示,Anext 的目标是通过保持简单实惠的定价,将自己定位为新加坡微型、小型和中型企业的主要运营银行。该行还将其存款账户嵌入到 WorldFirst 等支付服务提供商平台,让客户可以开设定期存款账户以接收新加坡元付款,同时赚取利息。
“在 2025 年,存款基础增长了约 27%,突破了 12 亿新元,” Qiu Kai 说道,并补充说,公司计划通过合伙业务继续扩大产品供应。
在他掌舵的第一年,Anext 报告称其 2025 年的净利息收入从 2024 年的 4100 万新元降至 3820 万新元。其亏损从 3720 万新元扩大至 4980 万新元。
但其 2025 年的利息收入从 2024 年的 6140 万新元增至 6830 万新元。手续费收入从 330 万新元降至 200 万新元,而净交易收入则从 68.3 万新元增至 230 万新元。
Qiu Kai 表示,该行正“走在正确的轨道上”,有望在 2027 年前实现收支平衡,这是新加坡金融管理局(Monetary Authority of Singapore)明确提出的一项要求。
他的首要任务之一是确保 Anext 继续更好地服务客户。Qiu Kai 经常通过自己的个人关系网络来获取有关该行产品的反馈。
“我们需要拥有那种与客户保持紧密联系的基因……我们必须贴近基层,了解他们的痛点,并推出新产品来更好地帮助他们,”他说道。
展望未来,Anext 将专注于通过内部和外部合作伙伴,为洗牙其 CreditNow 产品奠定基础。一个主要的重点领域将是识别新的替代数据源以改进信用评估。
“在当今时代,关键在于你寻找这些数据点的深度和广度,而这需要大量的创新和合伙业务,”他补充道。
TRENDING NOW
Trump welcomes China’s Xi at airport to kick off three-day state visit

As the Fed hikes interest rates, S-Reits sector could be overdue for consolidation

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Simba admits exceeding spectrum limits amid failed M1 deal; parent company Tuas’ full-year profit surges 277%

