亚细安推广生物柴油助推棕榈油价格上涨,新交所上市公司能否从中受益?
分析师指出:粗棕榈油价格上涨虽能支持上游种植园的盈利,但对综合性运营商而言可能是一把双刃剑。
本文由 AI 翻译,关键事实请以原文为准。
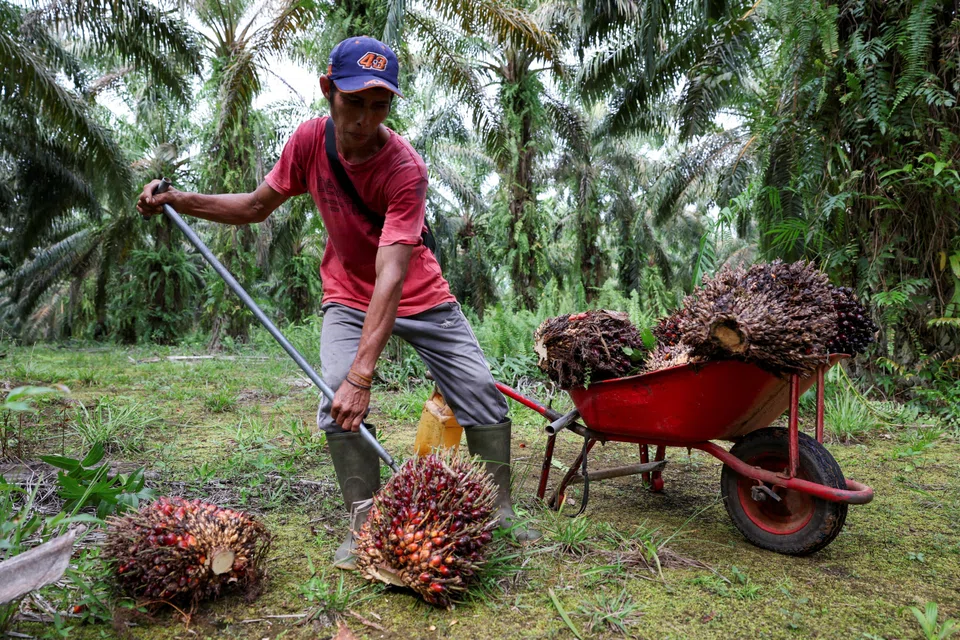
[新加坡] 霍尔木兹海峡的长期关闭导致原油供应短缺,这加速了东南亚地区的生物柴油强制规定,从而推高了粗棕榈油(CPO)价格,并提振了在新加坡交易所上市的种植园股。
生物柴油是一种通过植物油或动物脂肪与酒精反应生产的石油基柴油燃料替代品,其成本竞争力正日益增强。
美伊战争后,粗棕榈油对瓦斯油的保费已从过去一年的平均约271美元/吨收窄至约14美元/吨。
在印尼,B50(50%棕榈油基燃料与柴油的混合物)目前的价格约为每公升13,000印尼盾(约合0.96新元),而柴油价格为每公升17,800印尼盾。
该国的生物柴油强制规定已从2016年的B20扩大至2025年的B40。虽然印尼因产能限制推迟了原定于2026年初实施的B50强制规定,但政府已将其提前至7月1日推行,前提是完成技术测试和基础设施准备。
根据这项规定,从2028年起,印尼的柴油使用将采用棕榈油基燃料与柴油50对50的混合比例,这将是全球最高的强制性生物柴油混合率。
与此同时,马来西亚在4月中旬宣布,将逐步把其生物柴油强制规定从B10提高到B15。此举旨在减少对进口化石燃料的依赖,并保障国内柴油供应。
同样,泰国政府也对B20实施了补贴,使其价格低于纯柴油。
分析师预计,在中东冲突和可能导致东南亚降雨减少的厄尔尼诺现象前景下,供应短缺将支撑粗棕榈油价格。
惠誉解决方案(FitchSolutions)旗下的研究机构BMI预测,粗棕榈油价格在2026年将平均达到每吨4,300令吉(约合802.57新元),并到2030年逐步上涨至每吨4,460令吉。
从2月底美伊战争开始到4月3日期间,粗棕榈油价格上涨了高达19.8%。截至周一(5月4日)下午3点30分,其交易价格约为每吨4,628令吉。
新交所上市公司迎来意外之财——但附带中止转让的申请
华侨银行(OCBC)股票研究分析师 Ada Lim 和 Chu Peng 指出,在2月27日至4月29日期间,新加坡交易所上市的种植园股平均股价回报率为37%,而海峡时报指数则为负1.6%。
他们表示:“较高的粗棕榈油价格在短期内对上游种植园的盈利有利,但对下游业务而言可能是一把双刃剑。”
对于像 Wilmar 和 Golden Agri-Resources 这样的综合性企业而言,上游业务贡献的增加可能会被下游业务高昂的投入成本“部分抵消”。
华侨银行的分析师说,特别是当价格上涨无法迅速转嫁给消费者时,这种情况更为明显,因为食品属于必需品且市场竞争激烈。
尽管粗棕榈油价格上涨通常对 Bumitama Agri 和 First Resources 等上游种植园企业的营收是利好消息,但 Lim 和 Chu 表示,如果贸易路线的长期中断导致化肥等投入成本飙升,这些公司也可能面临利润压力。
Aletheia Capital 的 Nirgunan Tiruchelvam 在4月27日的一份报告中表示,中东冲突和厄尔尼诺现象的前景支持了他对新加坡上市种植园股的增持立场。
他表示:“Bumitama Agri 和 First Resources 因其年轻的种植园和高拔牙率,最能从粗棕榈油价格上涨中获益。Indofood Agri 也应能从更强的下游炼油利润中受益。”
有待克服的挑战
分析师指出,尽管加速推行的生物柴油强制规定和天气因素导致的供应限制支撑了粗棕榈油价格,但基础设施差距仍是主要瓶颈。
CGS International 的分析师指出,如果B50强制规定在印尼全面实施,每年估计需要210万千升的甲醇。
分析师称,为了减少对甲醇进口的依赖,印尼能源和矿产资源部正在东爪哇和苏门答腊探索国内甲醇生产基地。
BMI 警告说,B50所需的额外棕榈油将“在全球价格高企之际,对国内供应造成巨大的额外压力”。
该研究机构表示,由于产能短缺,预计B50可能无法在2026年下半年实现。
与此同时,受原料短缺和种植园扩张有限的影响,马来西亚预计今年将面临60万吨的棕榈油结构性短缺。
BMI 补充道:“与印尼不同,马来西亚没有表现出将国内生物燃料强制规定置于出口收入之上的意图。”
展望未来
分析师表示,能否持续加速推行生物柴油强制规定,取决于棕榈油相对于传统燃料的成本优势、监管势头以及供应限制,而供应限制通常源于多年来对种植园的投资不足。
技术障碍依然存在,因为并非所有汽车发动机都能使用高混合比例的生物柴油。
华侨银行的 Lim 和 Chu 表示,从长远来看,“老龄化种植园的生产力可能会下降,而鉴于棕榈油的广泛用途,需求将保持韧性”。他们指出,例如,棕榈油的工业应用正在被探索,如棕榈油基生物塑料和润滑油。
他们说:“这样有利的供需动态应该会为粗棕榈油价格提供一个底部支撑。”
分析师补充说:“因此,我们也更青睐那些拥有行业领先生产力记录的公司,这些公司能够保持更高的产量,从而更多地从粗棕榈油价格上涨中受益。”
随着棕榈油的角色从一种商品演变为一种战略能源资产,Aletheia Capital 的 Tiruchelvam 指出:“海湾危机可能会成为催化剂,弥合粗棕榈油价格与种植园股之间的脱节。”