

亚洲外卖巨头重塑版图,谁将赢得市场?
foodpanda母公司Delivery Hero收缩战线,Grab和美团等巨头争夺市场
本文由 AI 翻译,关键事实请以原文为准。
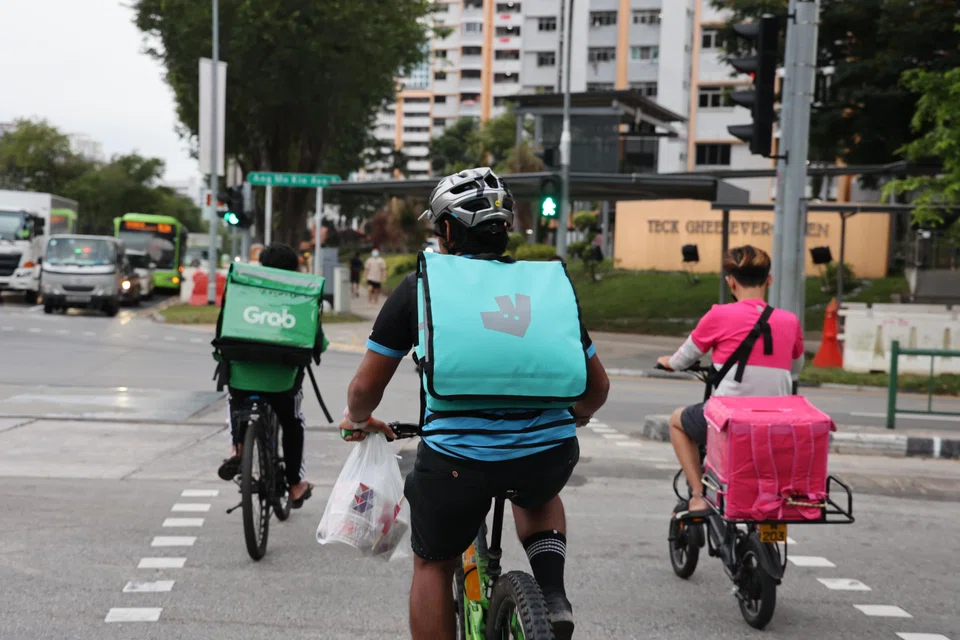
一顿饭可能只需30分钟就能送到消费者手中,但亚洲乃至全球的外卖平台为了争夺这块业务,已经鏖战了十多年。
外卖巨头Delivery Hero曾一度在亚洲积极扩张。虽然新加坡人可能不熟悉这家德国公司的名字,但许多人都曾通过旗下的foodpanda应用点餐。
这家总部位于德国的公司通过一系列收购,吞并了超过10个区域性平台,在亚太多个市场建立起庞大的外卖帝国。
然而,十多年过去,这个曾经大举收购竞争对手的外卖巨头,已经从买家变成了卖家。
近年来,Delivery Hero已退出多个市场并出售了部分业务。今年7月,Uber对其发出了约148亿美元的收购要约。
今年以来,亚太地区的外卖市场出现了多起业务整合交易。3月,英国公司Deliveroo宣布退出新加坡和卡塔尔市场,此前它已结束在香港的业务。大约在同一时间,新加坡电商巨头Grab宣布进军东亚市场,提议收购foodpanda的台湾业务。
外卖巨头命运各异
财务业绩显示,亚太地区的外卖巨头表现各不相同。Grab的外卖业务在2026年第二季度实现了强劲增长,营收同比增长21%至5.31亿美元,而商品交易总额增长了22%。
与此同时,中国的美团实现了增长和盈利能力的提升。其2026年第二季度集团营收同比增长14.4%,达到1046亿元人民币(约合156亿美元),而调整后的息税折旧摊销前盈利增长了47.3%,达到41亿元人民币。其海外业务部门KeeTa已在香港实现稳定盈利,同时在中东市场的效率持续提高。
相比之下,Delivery Hero的亚太业务面临压力。该集团最大市场的商品交易总额(GMV)同比下降6.2%,成为集团内唯一出现下滑的地区,而调整后的息税折旧摊销前盈利(Ebitda)下降了15.9%。
公司将此归因于在扩大配送物流、订阅计划和确保骑手供应方面的投资,以及不利的汇率影响。
咨询公司GlobalData的餐饮服务、智慧行业和农业综合企业业务主管Anuran Dhar告诉《联合早报》,外卖行业已经走出了冠病疫情期间的快速增长阶段,市场重心也随之转移。
他说:“投资者现在希望看到更清晰的盈利路径和更稳健的现金流管理。他们也希望平台停止依赖津贴来激烈争夺市场份额。”
外卖咨询公司theDelivery.World的创始人Peter Backman指出了近期亚太市场一系列交易和退出事件中的一个模式:几乎所有退出市场的平台都排名第二或第三。
他解释说:“在这个行业,第二名无法赚回其资本成本。”
密度和消费习惯决定利润空间
然而,各外卖市场的发展水平差异很大。
长期追踪区域电商市场的Momentum Works估计,2025年韩国外卖市场的GMV达到283亿美元。相比之下,尽管亚细安的人口是韩国的13倍多,其市场规模仅为227亿美元。
一个市场能否达到足以支撑盈利的规模,不能仅凭人口规模或经济发展水平来判断。
例如,日本也是东亚的发达经济体,人口约为韩国的两倍,但其外卖市场的GMV仅为韩国的七分之一左右。
许多商业观察家将其归因于日本极为便利的便利店网络。
不同外卖平台的利润率也各不相同。GlobalData的Dhar表示,随着平台减少折扣、提高骑手效率以及开发广告和生鲜杂货配送等新收入来源,亚太地区人口稠密、市场成熟的城市的利润率正在改善。
即便如此,在许多市场,外卖仍是一项低利润业务。
对于那些没有可行规模化路径或可持续利润空间的市场,退出是一种选择。例如,foodpanda在泰国运营13年后,于2025年退出了该市场。
惠誉解决方案(Fitch Solutions)旗下市场研究公司BMI的高级消费与零售分析师Damien Yeo指出,减少折扣和扩大收入来源的模式在一些市场取得了成功,但在其他许多市场,盈利能力仍然不稳定。
中国大陆多次出现外卖价格津贴战,而香港等市场的业务表现也持续波动。这表明,当竞争加剧时,利润空间会迅速受到挤压。
Yeo分享道,当资金雄厚的竞争对手重返增长模式时,利润率可能会迅速恶化。
他说:“虽然订单密度可以提高利润率,但只要竞争对手恢复大规模津贴,利润率就会变得脆弱。”
超级应用生态系统与垂直平台的对决
随着外卖竞争的加剧,Grab、美团和Uber等巨头的一个共同特点是,外卖只是其更广泛生态系统的一部分。
除了送餐,这些超级应用还提供电召载客和金融服务等功能。
GlobalData的Dhar强调,能够将外卖与其他服务联系起来的公司具有明显优势,因为它们可以将获客成本分摊到多项服务中,并增加用户使用频率。
然而,theDelivery.World的Backman认为,超级应用生态系统的重要性可能被夸大了。例如,外卖约占Grab收入的53%,也是其主要利润来源。
他说:“外卖是一个利润中心,而不是需要其他业务来补贴的业务。”
Backman还提供数据表明,专注于外卖服务的中东平台Talabat是利润率最高的平台。
他说:“这表明,只专注于外卖的平台未必处于劣势。”
但他补充说,商业生态系统的真正优势在于其吸收亏损的能力。例如,外卖仅占阿里巴巴集团总收入的约8%。
这意味着,即使该部门在争夺市场份额的战斗中持续亏损,集团的其他业务也能提供足够的支持。
生鲜杂货成为下一个增长前沿
受访的外卖平台表示,生鲜杂货配送将是其业务的下一个增长动力。
Delivery Hero旗下foodpanda、foodora和Yemeksepeti平台的首席国际官Giuseppe Randazzo告诉《联合早报》,在新加坡等外卖渗透率已经较高的成熟市场,公司的下一个优先事项是深化客户与其平台的互动。在这方面,生鲜杂货和零售都提供了巨大的增长机会。
他分享道:“我们已经看到,消费者在生鲜杂货配送方面的行为正从紧急补货转向更有计划的购物。”
foodpanda关于其新加坡业务的数据显示,自2023年以来,生鲜杂货订单的月度频率上升了约7%。在2024年至2025年期间,每笔订单的平均商品数量也增加了8%。
在整个Delivery Hero集团,同时订购外卖和即时商业服务的客户,在今年第一季度贡献了超过一半的总GMV。
与此同时,Grab表示正在与连锁超市合作,以扩大其生鲜杂货业务GrabMart。一位发言人称,本季度GrabMart的增长速度比外卖快1.7倍。
中国平台为何对出海持谨慎态度
中国巨头对东南亚的电子商务有着重大影响。
最近,包括拼多多在内的一些购物平台,为吸引新加坡消费者,推出了即使单件商品也免运费的政策,加剧了市场竞争。
然而,包括美团在内的外卖公司并未表现出向该地区扩张的迹象。BMI的Yeo解释说,购物平台的可移植性很高,而外卖平台则更难规模化。
“中国电商平台可以利用中国的供应链和数字营销能力,有策略地获取对价格敏感的消费者。”
他表示:“但外卖需要在每个城市招募骑手、签约商户、优化调度、支持本地支付方式、提供客户支持并遵守法规。”
Momentum Works首席执行官Li Jianggan引用的数据显示,东南亚外卖市场已没有太多明显的空白。
2025年,Grab占据了约55%的市场份额,而ShopeeFood则超过foodpanda成为第二大平台。
Li补充说:“现在进入该地区意味着要从几个国家的现有巨头手中抢夺市场份额,这通常需要大量的前期津贴。”
Yeo表示,虽然该地区人口稠密、收入高的城市地区为美团等中国公司提供了机会,但进入成本很高。这就是为什么该公司优先考虑香港。
他分享道:“考虑到这些市场的人口密度、订单价值和竞争机会,它们可能比广泛扩张到东南亚提供更明确的投资回报。”
Li表示,美团当下的首要任务是改善其现有的海外业务,而不是急于进入新市场。
他说:“东南亚是可能的,但它不是一个明显或廉价的下一步。”
Grab对台湾的战略性扩张
今年3月,Grab宣布进军东亚,出价6亿美元现金收购foodpanda的台湾业务。
Grab的联合创始人兼首席执行官Anthony Tan当时表示,公司在东南亚的经验与台湾市场高度契合。
他说:“我们在管理人口密集、交通繁忙城市的复杂配送物流方面拥有长期的专业知识,这非常适合台湾繁华的城市。”
Momentum Works的Li表示,这笔交易将为Grab带来显著的经济效益。公司预计,到2028年,该业务将贡献至少6000万美元的调整后Ebitda。
他认为,如果交易成功,将证明Grab运营模式中的一些元素可以扩展到东南亚以外的地区。
然而,鉴于外卖业务的高度本地化特性,Grab可能会寻求选择性的收购机会,而不是在整个东亚进行绿地扩张。
监管障碍与垄断担忧
该提议随后在台湾引发了强烈反弹,因为Uber旗下的Uber Eats是台湾另一家主要的外卖平台,而Uber也持有Grab的股份。这引发了关于该交易是否会实际上造成垄断的质疑。
尽管Uber首席执行官Dara Khosrowshahi随后辞去了Grab董事会成员的职务,以在两家公司之间划清界限,但台湾的劳工团体仍然举行了大规模集会抗议这笔交易。
台湾的反垄断监管机构公平交易委员会已宣布,将把对该交易的审查延长至10月27日。台湾媒体报道称,Tan在2026年已七次访问台湾,凸显了他对这项业务的决心。
Uber持有Grab约13%的股份,是后者的最大单一股东。这些股份是在2018年Grab收购Uber在东南亚的电召载客业务后给予Uber的。
Grab在回应《联合早报》时表示,公司独立运营,且Tan拥有多数投票控制权。
“这意味着所有战略决策都由Grab的新加坡领导层独立做出。Uber对Grab没有运营控制权,也无法影响其战略。”
公司还强调,台湾提供了强大的市场机会,并表示目前正专注于与当局沟通,以解决他们对这笔交易的担忧。
此前,Uber Eats曾试图收购foodpanda的台湾业务,但这笔交易因被裁定构成垄断而失败。分析师表示,尽管Grab提出的交易可能更容易获得批准,但Uber的持股意味着过程不会一帆风顺。
Momentum Works的Li表示,交易最终能否获批,很大程度上取决于当局是否相信适当的保障措施或补救措施能够解决垄断问题。
BMI的Yeo表示,这笔交易将使Grab能够通过foodpanda已建立的网络迅速扩大规模,而无需投入巨资从零开始建设。
他补充说:“然而,台湾在制度和竞争格局上与东南亚不同。其反垄断立场也更强硬。”
Grab和Uber之间的股权联系影响的不仅仅是台湾的这笔交易。如果Uber收购Delivery Hero的提议获得批准,后者在包括新加坡在内的50个市场的业务将归于Uber旗下。
Li指出,Uber和Grab之间除了股权联系外,还有一种特殊关系。在2018年Grab收购Uber的东南亚业务后,两家公司签订了不竞争协议。
但如果Uber最终能够在该地区运营,这将标志着它在近10年后重返东南亚外卖市场。
与其他地区不同,Uber在东南亚无法通过整合交通、配送和零售来产生协同效应。
Li说:“与此同时,Uber将再次与Grab直接竞争,同时仍然是Grab的主要股东。这种结构可能会引起该地区监管机构的密切审查。”
对于Uber收购Delivery Hero的提议,Randazzo表示,还需要经过一系列的要约程序和监管批准,因此现在评估对个别市场的影响还为时过早。
“对foodpanda来说,我们的首要任务仍然是服务客户,支持商户和配送合作伙伴,并加强我们在每个市场的业务。”
选择减少与商户风险上升
对外卖可能出现垄断的担忧在新加坡也浮出水面。
副总理兼贸易及工业部长Gan Kim Yong在4月份回应国会提问时表示,在Deliveroo退出后,新加坡竞争与消费者委员会一直在密切关注外卖市场的反竞争行为。
到目前为止,该委员会尚未发现任何系统性的佣金或费用变化。
theDelivery.World的Backman表示,亚洲外卖市场已经高度集中。在中国大陆、韩国、台湾和新加坡,排名前两位的平台各自占据了约80%的市场份额。
随着Deliveroo的退出,新加坡成为少数几个消费者外卖选择减少的市场之一。
他补充说,并购也可能削弱餐饮商户的议价能力。
他说:“每笔交易都减少了餐厅可选择的平台数量,而平台之间的竞争是制衡佣金水平的唯一真正手段。”
- 本文在人工智能协助下翻译,并由Bai Kelei编辑和润色,首发于《联合早报》旗下的英文数码杂志《思想中国》(ThinkChina)。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Looking beyond looming CEO succession, should UOB potentially pursue a transformative merger?

Could stablecoins be the future of money?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

