

轻资产还是重资产?国浩房地产总裁称:无需‘二选一’
该集团对脱售资产持开放态度,但前提是必须有具吸引力的机会来重新部署资金
本文由 AI 翻译,关键事实请以原文为准。
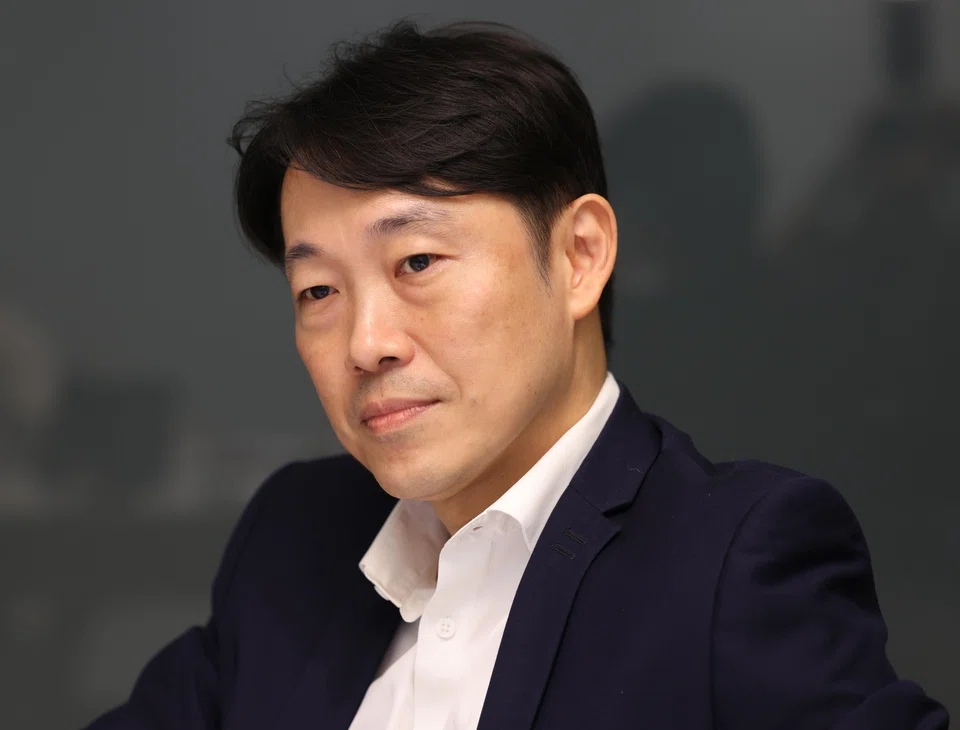
[新加坡] 虽然国浩房地产 (GuocoLand) 并未像一些新加坡房地产集团那样走上轻资产路线,但其集团总裁Cheng Hsing Yao指出,没有必要在轻资产和重资产之间做出选择。
他表示:“你可以选择持有部分资产,同时部分或全部脱售其他资产。这不必是‘二选一’的模式。它实际上是一个连续的光谱,随着时间的推移,我们可以在这个光谱上移动。”
他强调,国浩房地产“并非为了持有而持有资产”。
他补充道:“我们对脱售资产持开放态度。”“关键的考量是:如果我们出售一项资产,我们能否将资金重新部署到同等或更好的机会中去?”
在最近接受《商业时报》采访时,Cheng Hsing Yao阐述道,国浩房地产为投资者提供了两全其美的优势——来自投资性房地产租金的稳定经常性收入增长,以及参与回报率更高的房地产开发业务。
他承认,一些投资者可能未充分理解集团的双引擎增长战略。
“住宅房地产开发业务吸引了大量的关注和热点,有些人只看到我们业务的这一部分,却忽略了我们拥有另一个非常重要的投资引擎,它主要通过我们在新加坡一些最优质办公资产的敞口,来支持我们提供稳定股息的能力。
“虽然经常性收入的股本回报率 (ROE) 较低,但它为我们带来了可预测的增长,为支持可持续的股息增长提供了基础。”
另一方面,国浩房地产在新加坡的住宅房地产开发业务收入波动性较大,会根据其项目数量和开发阶段而波动。
Cheng Hsing Yao说:“然而,开发业务拥有更高的股本回报率,并能创造资本以扩展我们的业务——例如,购买新地块或投资新业务。”
他补充道:“因此,从这个意义上说,住宅市场的波动不一定会影响我们维持股息的能力。”
国浩房地产的股东将在11月18日收到截至2026年6月30日财政年度的每股0.08新元的首次及末期股息。这高于2025财年的0.07新元和2024财年的0.06新元。
Cheng Hsing Yao还指出,国浩房地产在整个房地产价值链中的能力是其竞争优势——从选址开始;接着是规划与设计;房地产开发与投资;销售与租赁;以及资产与物业管理。
他指出,在这些领域拥有专业知识赋予了集团灵活性,使其长期来看更具韧性。
“当你拥有全面的专业知识时,你就能更好地应对不同类型的市场周期,因为你能够做各种事情、抓住不同机会,或应对市场变化。比方说,市场上没有太多可供购买的资产。那我们就可以自己建造。”
国浩房地产是Quek Leng Chan的马来西亚丰隆集团 (Hong Leong Group of Malaysia) 的一部分。这位亿万富翁控制着国浩房地产约72%的股份。
截至2026财年末,国浩房地产的投资性房地产价值为68.6亿新元,是2017财年末30.5亿新元的2.2倍。
国浩房地产在2026财年来自投资性房地产的2.93亿新元租金收入,几乎是2017财年7000万新元的4.2倍。投资性房地产价值和租金收入数据均基于物业的100%权益计算。
第二引擎的里程碑时刻
国浩房地产建立其第二引擎——一个能产生经常性收入流的投资性房地产组合——已历时十余年。
一个关键的里程碑是在2010年,集团在一次政府招标中投得位于丹戎巴葛地铁站上方的国浩大厦 (Guoco Tower) 地块。该综合用途综合项目的办公楼部分拥有89万平方英尺(sq ft)的净可出租面积,于2016年9月获得临时入伙证 (TOP),其后10万平方英尺的零售空间亦于次年竣工。
另一个重要的里程碑是在2023年1月下旬,位于美芝路的另一综合项目国浩时代城 (Guoco Midtown) 的70.9万平方英尺办公楼部分获得了临时入伙证。同年,该项目约3万平方英尺的零售空间也竣工。
国浩房地产拥有国浩大厦80%的股份,国浩时代城70%的股份,以及国浩时代城II (Guoco Midtown II) 60%的股份。后者是位于陈桂兰街的一个综合开发项目,包含2万平方英尺的零售空间。
在拥有999年租赁地契的哥烈码头20号 (20 Collyer Quay),国浩房地产拥有分布在24个分层单位的16.3万平方英尺办公空间。它还持有该建筑中剩余七个单位的复归权益,这些单位此前由前业主于1985年1月以50年租约出售给了BNP Paribas。
国浩房地产全资拥有新加坡的9万平方英尺的Lentor Modern购物中心,以及吉隆坡白沙罗高原 (Damansara Heights) 的17.3万平方英尺的DC Mall。
同样由其全资拥有的还有位于上海国浩长风城的两座总计72.9万平方英尺的办公楼,以及12.9万平方英尺的地下零售空间。
目前,集团的策略倾向于保留其投资性房地产的所有权,从而受益于资本价值增值。在过去十年中,集团从其投资性房地产中录得超过12亿新元的公允价值收益。
Cheng Hsing Yao指出,相比之下,轻资产模式将意味着较少参与资本价值增值。
为何产品体验至关重要
他补充说,要确保投资性房地产获得公允价值收益,租金收入的增长至关重要。而这个过程始于从一开始就把产品做好。
对于建筑师出身的Cheng Hsing Yao而言,产品体验是至关重要的。
“首先,你必须从设计理念、效率、材料质量、技术和系统等角度,打造一个非常强大的产品。
“一旦你拥有了一个强大且不过时的产品,我们保持其功能性、相关性和新颖性的方法就是持续投资于维护和升级资产。”
通过这种方法,通常可以避免进行大规模翻新,因为这可能成本高昂,干扰租户运营,并影响业主的租金流。Cheng Hsing Yao补充道:“良好的产品体验能提升租户的满意度。”
TRENDING NOW

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Peter Kwee’s Ridley Park bungalow on the market with S$100 million asking price

Beyond the greenback, Vietnam’s big borrowers turn to Asian-currency bonds

