

新加坡股市会在2027年上半年由盛转衰吗?来听听分析师的看法
花旗分析师将新加坡股市评级下调至“减持”,因积极催化剂已反映在股价中,且市场对中小型股的兴趣减弱,转向最大市值的股票。
本文由 AI 翻译,关键事实请以原文为准。
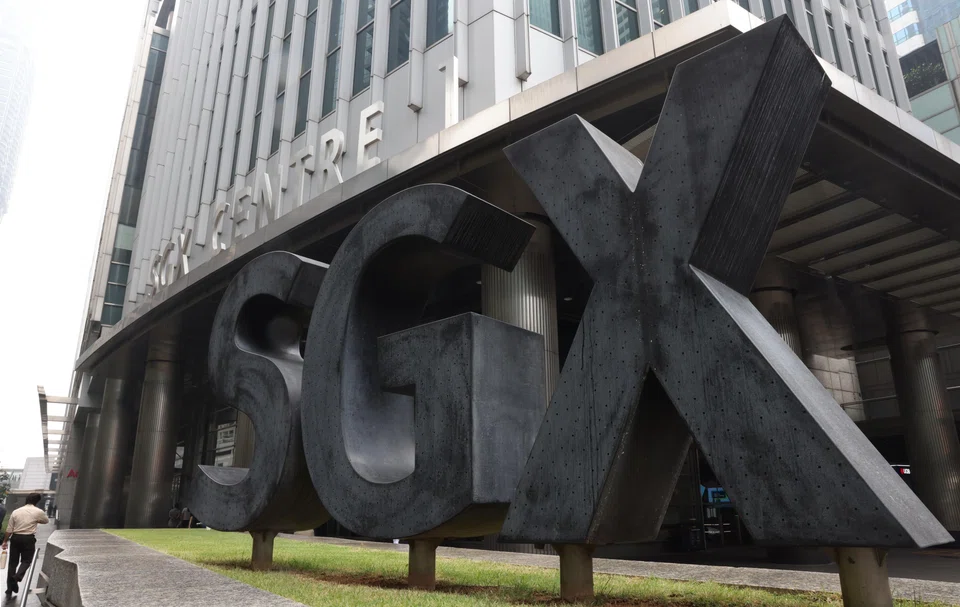
[新加坡] 展望2027年上半年,新加坡股市前景不明朗——花旗银行的股票研究团队将新加坡市场评级定为“减持”,表现将逊于亚细安地区的基准指数。
花旗银行在周三(11月18日)发布的报告中指出:“海峡时报指数(Straits Times Index, 简称STI)不仅与历史水平相比估值偏高,与亚细安和亚太地区的同类指数相比更是如此。”
在股市发展计划(Equity Market Development Programme, 简称EQDP)注入的流动性和市场对表现优异的银行股兴趣激增的推动下,该新加坡基准指数于9月4日创下5,801.96点的历史新高。
然而,在大规模抛售导致本地银行股从早前创下的历史高位暴跌,以及市场对人工智能交易的信心下滑拖累科技股之后,截至周三,海指在不到11周的时间里已下跌超过12%,收于5,054.89点。
根据花旗银行的数据,与MSCI亚细安指数相比,海指目前的交易水平比均值高出三个标准差。与富时亚细安指数和富时亚太全股指数的长期均值相比,则高出四个标准差。
分析师们将海指2027年上半年的目标价位设定为5,325点,并指出,经过多年的优异表现,积极的催化剂如今也已“反映在价格中”。

他们写道:“占海指约55%的银行板块,在净息差(net interest margins, 简称NIMs)收紧、融资成本上升和财富增长势头减弱的背景下,股息收益率差压缩至十年低点,可能难以推动市场上涨。”
星展银行 (DBS) 是他们唯一给予“买入”评级的银行股,原因是该股拥有5%的收益率和“更明朗的利润率前景”。
该公司还推荐了 新翔集团 (Sats) 、本地电信公司 新电信 (Singtel) 、 扬子江船业 (Yangzijiang Shipbuilding) 和 凯德综合商业信托 (CapitaLand Integrated Commercial Trust) ,并表示投资者应“从拥挤的周期性股票转向价值型和防御型股票”。
东方汇理财富管理 (Indosuez Wealth Management) 的亚洲首席策略师Francis Tan认为,对于寻求盈利韧性和股息的投资者而言,本地银行股仍然是重要的持仓,因为它们依然拥有强劲的资产负债表和“多元化的收入来源”。
不过,他补充说,在经历了强劲表现之后,净息差前景和估值将变得越来越重要。
然而,根据马来亚银行证券 (Maybank Securities) 11月10日的一份报告, 华侨银行 (OCBC) 是其首选,原因是“财富整合和利润率改善”。该行对泰国、越南和印尼市场持“中性”评级,但对新加坡市场持“增持”评级。
Tan说:“在有利的全球增长环境下,一些亚细安市场可能会提供更强的上行空间,但新加坡继续提供高质量、股息和相对韧性的诱人组合。”
中小型股表现不佳?
花旗银行对明年上半年新加坡市场持悲观展望的一个关键原因是,市场对该城邦的中小型股(small and mid-caps, 简称SMIDs)的兴趣正在“减弱”。
报告指出,2025年的股市发展计划旨在将市场兴趣从大盘股扩大,从而推动了中小型股的表现。
但花旗分析师表示,这一趋势在2026财年已经“逆转”。
他们写道:“投资者(在过去六个月里)调低了中小型股的评级,转而青睐大盘股,市值最大的20只股票的表现明显优于接下来的80只股票。”
FSM Global的研究分析师Charmaine Tan表示,投资者应注意,许多中小型股的流动性仍然“稀薄”,这可能加剧股价的双向波动。
此外,大多数股市发展计划基金是在2026年推出的,因此它们的往绩记录仍然很短。
“我们预计未来的回报将更多地由实现盈利增长的公司驱动,而非市场普遍的估值重估。新加坡交易所发现,自2025年中以来的估值重估并不均衡,估值收益并非总能与股本回报率的改善相匹配,因此选股仍然至关重要。”
然而,这位FSM Global的分析师指出,近期的抛售已使中小型股的入场估值“更具吸引力”,方便投资者建仓规模较小的公司。她对进入2027年的新加坡股市仍持建设性看法。
“对于寻求中小型股投资机会的投资者,我们(相信)应采取能够跨市值进行投资的主动型策略,即在持有成熟的派息股的同时,也持有部分具有真实盈利动能的小型公司,而不是依赖于进一步的政策驱动资金流。”
花旗分析师强调,首次公开售股(initial public offering, 简称IPO)的“疲软”表现将进一步拖累中小型股,因为今年迄今为止,新加坡2026财年82%的IPO都处于亏损状态。
他们写道:“这可能表明市场对股市发展计划益处的乐观情绪正在消退,尤其是在估值昂贵和交易拥挤的股票上。”
然而,东方汇理财富管理的Francis Tan认为,近期海指的疲软不仅仅是股市发展计划措施表现不佳所致。
他解释说:“按价格回报计算,海指在10月份下跌了5.3%。科技、银行和造船业是表现较弱的板块,而房地产投资信托则相对具有韧性。”
“这支持从板块表现和全球风险情绪的角度来解释此次回调,而不是将其主要归因于对股市发展计划的失望。”
展望未来,Tan对新加坡市场持“谨慎看好”的态度,并认为选股将变得更为重要。
他说:“我认为2027年的投资重点将不再是买入整个新加坡市场,而更多是识别那些拥有可持续盈利、良好资产负债表和合理估值的公司。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






