

凯德投资将重组投资组合,循环高达90亿新元的资本
计划将遗留及非核心资产负债表资产变现;削减在部分房地产投资信托和私募基金中的超额持股
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 凯德投资 (CapitaLand Investment) 正在进行投资组合重组,计划将高达90亿新元的非核心及遗留资产用于资本循环,以专注于发展其上市和私募基金业务,并实现资产负债表轻量化。
集团首席执行官 Lee Chee Koon 在周四(8月13日)的业绩发布会上表示:“自2021年转型以来,我们的资产负债表规模仍然相当大,因为其中大部分是遗留资产:即凯德集团 (CapitaLand) 还是开发商时创建的合资基金和开发基金。”
此次投资组合重组还包括凯德投资减少其在一些较大型房地产投资信托(Reits)中的“超额持股”,例如持有优质办公和零售资产组合的凯德综合商业信托 (CICT),以及专注于工业地产的凯德腾飞房托 (Clar)。
凯德投资将保留其上市和私募基金作为核心业务,并以商业和住宿管理方面的关键运营能力为支撑。
待剥离的非核心持股包括在中国、新加坡、印度和欧洲等市场的遗留基金和资产负债表资产,以及在凯德投资管理的房地产投资信托和私募基金中的非战略性持股。
集团首席财务官 Paul Tham 表示,在计划用于资本循环的70亿至90亿新元价值中,大部分是资产负债表和遗留基金投资,其中又以来自中国的投资为主。这还包括在新加坡、印度和欧洲的一些资产。大约30%至40%的价值将来自其规模较小的私募基金,其余则来自其在房地产投资信托和平台中的超额持股。
Lee Chee Koon 在发布会间隙对媒体表示,凯德投资还将专注于减持其在较大型房地产投资信托中的股份。凯德投资的目标是将其在旗下房托中的发起人持股比例维持在15%左右。
该集团目前持有凯德综合商业信托20%的股份和凯德腾飞房托16%的股份。Paul Tham 表示,将其在约80亿新元房托单位中的持股比例降至平均15%,可以提高这些房托的自由流通量和日均交易量,同时释放“数十亿新元”的资本。
“释放的资本可能会用于再投资以促进增长——在居住和信贷领域有很多机会……我们还希望偿还部分债务。但我预计,至少有三分之一的资金可以用于向股东返还资本。”
花旗 (Citi) 分析师 Brandon Lee 认为,遗留基金主要是中国的零售和综合用途资产,而资产负债表投资也主要在中国。他还预计,非战略性房托持股将包括凯德雅诗阁信托 (CapitaLand Ascott Trust)(持股25%)、凯德中国信托 (CapitaLand China Trust)(持股25%)、凯德印度信托 (CapitaLand India Trust)(持股23%)和凯德马来西亚信托 (CapitaLand Malaysia Trust)(持股37%),以及在私募基金中的投资。
凯德投资尚未确定其资产剥离计划的时间表,并将在即将到来的投资者日上提供更多细节。
Lee Chee Koon 表示,公司正在组建一个专门的团队,负责出售凯德投资在基金和资产负债表资产中的股份,并逐步结束规模较小的策略。
“我们正在与多位有限合伙人 (LPs) 洽谈,他们希望我们能专注于将资本有意义地部署在专门的策略上,因此我们需要终止较小的策略,并将资源用于构建可复制、利润率更高、对净利润贡献更大的策略。”
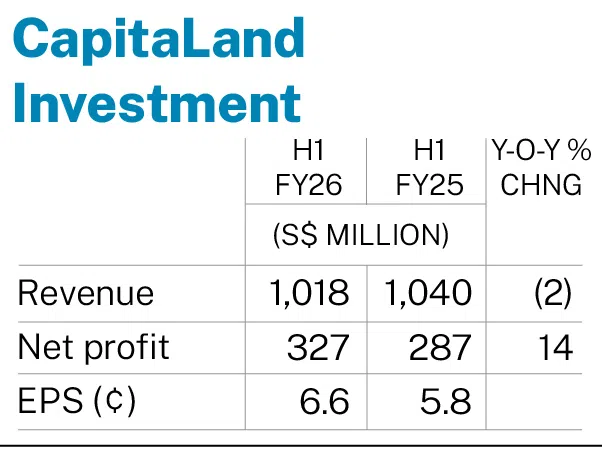
在截至6月的上半年,凯德投资公布的净利润为3.27亿新元,较去年同期的2.87亿新元增长14%。这主要得益于其上市和私募基金管理平台的费用收入增加。
营收下降2%至约10.2亿新元,低于此前的10.4亿新元,主要原因是已剥离资产不再贡献收入以及不再并表,但这一下降被其费用收入相关业务的费用增加所部分抵消。
雅诗阁 (Ascott) 的费用相关业务同比增长4%,主要受现有物业业绩提升和新资产贡献的推动。
Lee Chee Koon 表示,该酒店业务部门的稳定表现吸引了投资者和有限合伙人的兴趣。
“我们不介意引入能够帮助推进雅诗阁并购(mergers and acquisitions)雄心、加强其分销渠道或能力的投资者,对此我们持完全开放的态度。”
尽管如此,雅诗阁仍然是凯德投资业务的“重要组成部分”,以“帮助其设立新的基金策略”。减持该住宿业务部门股份的可能性,并不在凯德投资将其非核心资产变现的计划之内。
彭博行业研究 (Bloomberg Intelligence, BI) 预计,在费用相关业务的主要推动下,该集团下半年的息税折旧及摊销前营业利润 (operating earnings before interest, taxes, depreciation and amortisation, Ebitda) 将同比增长。不过,随着集团推进其轻资产战略,房地产投资部门利润的下降可能会部分抵消这一增长。
彭博行业研究指出,上半年费用相关业务的营业Ebitda增长了30%,预计上市和私募基金管理业务将带来进一步增长。它补充说,凯德投资的住宿业务也有扩张空间,其投资组合中有40%的项目正在筹备中,预计将在未来三年内投入运营。
上半年,上市基金的费用收入同比增长45%至2.24亿新元,来自约106亿新元的交易;而私募基金的费用收入则跃升59%至9200万新元,这得益于去年收购了房地产私人信贷平台 Wingate。
该集团计划通过增值型收购、投资组合更新和资本市场举措,加速其房地产投资信托业务的扩张,同时在不同资产类别和地区开发新的上市工具。
Paul Tham 表示,凯德投资正在考虑“短期仓储”,即在将收购项目转移给旗下房托之前,暂时将其保留在资产负债表上。同时,公司也与房托合作,寻找能提升每单位派息 (DPU-accretive) 的收购项目,并在较大交易中与它们共同投资。
凯德投资将优先发展其商业、居住、自助仓储和信贷策略,同时精简那些它认为没有显著规模化潜力的小型基金。在全球机构投资者寻求亚太地区策略的兴趣背景下,它也看到了通过独立管理账户实现增长的机会。
Lee Chee Koon 对媒体表示,私人信贷也将是潜在并购的优先领域。他补充说,凯德投资的第二支信贷基金获得了超额认购,集团正在筹备第三支基金,并与多方探讨合作机会。
业绩发布后,凯德投资股价周四收盘上涨0.7%或0.02新元,至2.75新元。
TRENDING NOW

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Longer wait times expected as S’pore healthcare institutions report system disruptions

