

CGS国际因旅游前景不明朗下调云顶新加坡目标价至0.63新元
此次下调反映了旅游业缺乏近期催化剂,以及盈利复苏前景不明朗。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】持续的烟霾和恶劣天气状况正给新加坡的旅游业复苏蒙上阴影,促使CGS国际 (CGS International, 简称CGSI) 下调圣淘沙名胜世界 (Resorts World Sentosa, 简称RWS) 运营商云顶新加坡 (Genting Singapore) 的目标价,同时维持该股的“持有”评级。
在周四(10月22日)发布的一份研究报告中,CGS国际分析师 Tay Wee Kuang 将其目标价从0.67新元下调至0.63新元,这相当于该公司2027财年预测企业价值与Ebitda比率的7倍,低于此前的7.5倍。
此次目标价下调反映了新加坡旅游业缺乏近期催化剂,以及盈利复苏前景不明朗,预计持续的环境不利因素将使今年最后一个季度的游客到访量保持低迷。
新加坡旅游局的数据显示,2026年第三季度的国际游客到访量同比下降1.8%,其中9月份已是连续第六个月出现同比下降。
同行运营商 Las Vegas Sands——滨海湾金沙 (Marina Bay Sands, 简称MBS) 的所有者——在分析师简报中指出,7月和9月的贵宾 (VIP) 业务量有所放缓。这与7月份的世界杯赛事以及9月份开始的烟霾天气时间上重合。
Tay 表示,来自印尼热点地区的更多烟霾,加上持续的厄尔尼诺天气状况,将使2026年第四季度的游客人数持续低迷。这可能会在今年剩余时间内继续对云顶新加坡的非博彩收入构成压力。

预计第三季度业绩将表现低迷
CGS国际估计,云顶新加坡将公布的第三季度调整后息税折旧摊销前盈利 (earnings before interest, taxes, depreciation and amortisation, 简称Ebitda) 约为1.8亿新元,同比下降19.2%,环比下降14.6%。
此预测是基于滨海湾金沙疲软的第三季度业绩。由于贵宾业务量和中场赢率下降,其博彩总收入同比下降10.3%,环比下降9.1%,至12亿美元。
滨海湾金沙的博彩净收入同比下滑14.9%至9.16亿美元,贵宾转码数额缩减7.1%,但中场赌桌业务量增长了12%。
SEE ALSO
星展集团研究部 (DBS Group Research) 在周四的一份报告中谈及滨海湾金沙业务量下降时表示:“尽管中场博彩业务量保持韧性,但在世界杯之后,业务疲软状况延续至9月份。我们认为,中国针对高端客户的税务整顿,可能对贵宾业务量造成了巨大影响。”
分析师 Chee Zheng Feng 表示,由于中国也是圣淘沙名胜世界的主要客源市场,他预计类似的逆风也将对其贵宾业务量构成压力,并维持“持有”评级和0.67新元的目标价。
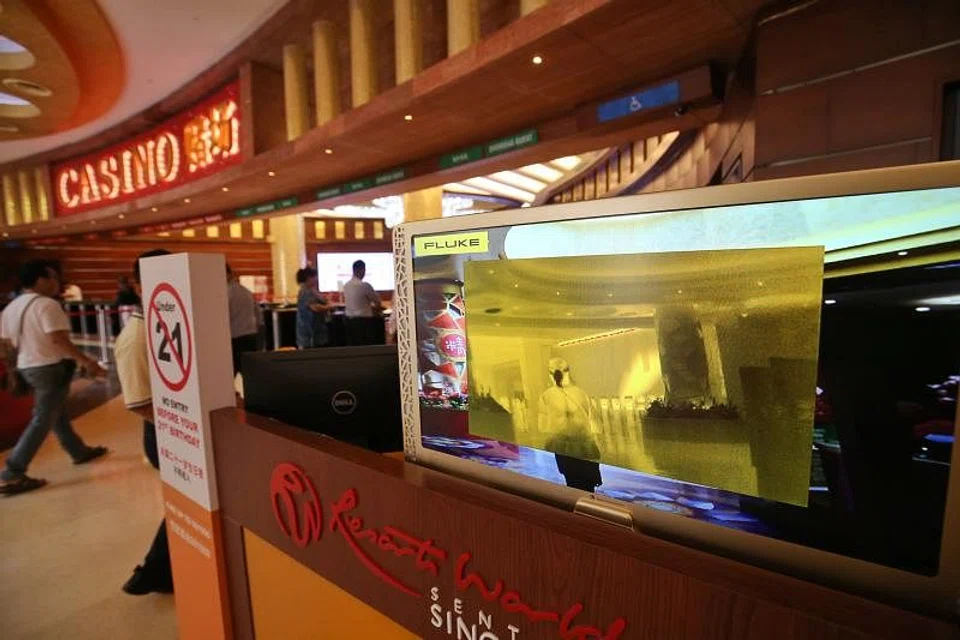
除了整个行业的博彩业务疲软之外,云顶新加坡还面临着持续资产更新工程带来的运营中断。其旗下物业的翻新工程——包括部分博彩区、迈克尔酒店 (Hotel Michael) 和康乐福豪华酒店 (Crockfords Towers)——导致其非博彩业务表现逊于同行。
估值具吸引力,催化剂稀缺
云顶新加坡目前的股价为其12个月远期企业价值与Ebitda比率的6.6倍,比其疫情后五年平均水平低一个标准差以上。
尽管估值具有吸引力,但 Tay 维持了“持有”评级,理由是在新加坡旅游业背景平淡的情况下,2027财年的盈利增长前景不明朗。
主要的上行风险包括:博彩表现强于预期,显示出持续的市场份额增长;以及通过成本控制实现Ebitda利润率扩张。
下行风险包括:游客到访量持续下降、成本攀升,以及未来六到九个月内资产升级带来的运营摩擦。
云顶新加坡股价周四下跌0.8%,或0.005新元,收于0.60新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






