

新加坡银行股大跌后,星展银行在第三季度财报发布前仍是分析师首选
尽管如此,贷款环境依然“有利”;对华侨银行与大华银行的评级出现分歧
本文由 AI 翻译,关键事实请以原文为准。
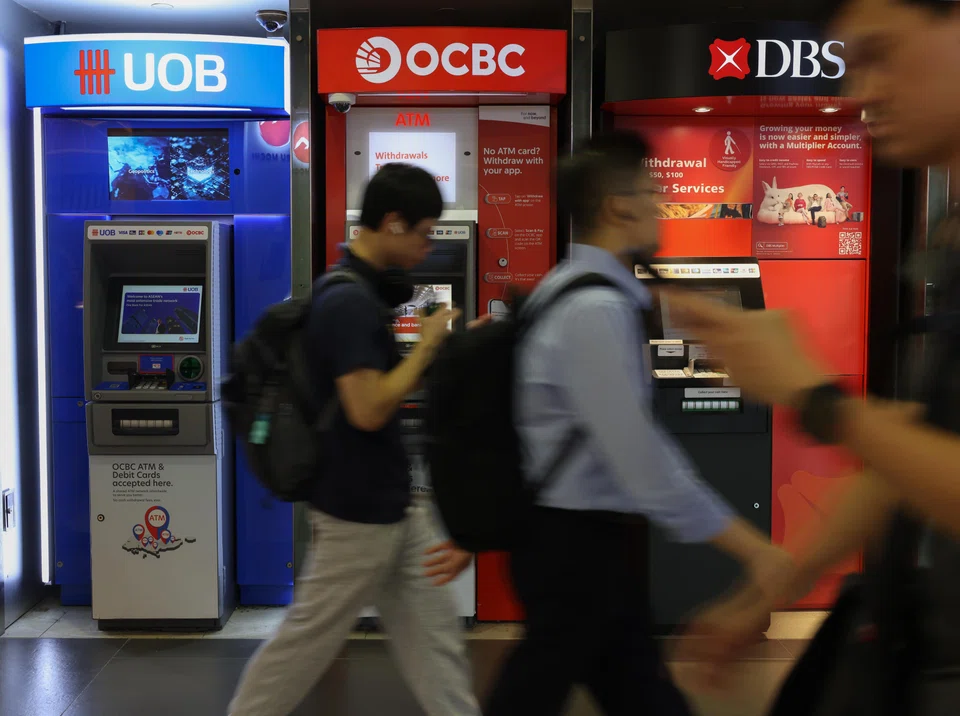
【新加坡】尽管本地三大银行上周遭遇抛售潮,市值蒸发超过220亿美元,但分析师仍看好 星展银行 (DBS) 。
这轮跌势始于10月7日。此前,花旗银行 (Citi) 将 华侨银行 (OCBC) 的评级从“持有”下调至“卖出”,并重申了对 大华银行 (UOB) 的“卖出”评级。
星展银行股价于周五(10月16日)收于74.11新元,当日上涨0.5%。华侨银行当日收盘报29新元,基本持平。与此同时,大华银行下跌0.2%,收于41.61新元。
分析师已警示,银行的第三季度盈利可能不及市场预期,且利率上升可能挤压其利润空间。它们持有的债券也因债券收益率上升而面临压力。
尽管如此,Macquarie Group 亚细安股票研究主管 Jayden Vantarakis 表示,由于贷款环境依然“有利”,银行仍有上行空间。他指出,新加坡金融管理局的数据显示,8月份贷款同比增长了16%。
他补充道:“我们预计各银行第三季度的净息差 (NIMs) 将环比持平,这略低于我们利率模型的预测,主要是由于固定利率贷款的重新定价存在滞后性。”

Maybank Securities 的分析师 Thilan Wickramasinghe 和 Amirul Rusydy 表示,创纪录的贷款额以及加息期间资产收益率通常会上升,这些因素将为银行盈利提供支撑。
他们在周三的一份报告中写道:“因此,我们认为业绩指引被下调的风险很低……对长线投资者而言,我们继续看好该行业。”
大华银行将于11月4日公布第三季度财报;星展银行将于11月5日公布;华侨银行将于11月6日公布。
星展银行仍受青睐
CGS International (CGSI) 分析师 Tay Wee Kuang 和 Tan Jie Hui 于周一将星展银行的评级从“持有”上调至“增持”,同时将其目标价从77.10新元上调至79.50新元。
分析师表示:“我们认为,星展银行第三季度的非利息收入同比增长了2.9%,这得益于持续的净新资金流入,使其财富管理费同比增长了7.4%。”
星展银行也是 Maybank 的首选技术股,因为自最近一次回调以来,该行在三大银行中的上升趋势“最具韧性”。
花旗银行也给予星展银行“买入”评级,目标价为86.80新元。分析师 Tan Yong Hong 在周三的一份报告中将该行描述为“亚洲财富的代表”,并补充说其受益于存款流入。
然而,CGSI 的 Tay 和 Tan 警示,星展银行的净利息收入 (NII) 在第三季度“不太可能出现好转”,预计将同比下降2.4%,环比下降2.5%。这主要是因为该行的净息差 (NIM) 同比收窄10个基点,环比收窄1个基点。
分析师补充说,这是因为“与2024年至2025年的利率相比,星展银行继续替换的抵押贷款等固定利率资产,其重新定价仍然较低”。
尽管如此,他们指出,星展银行“第三季度的贷款可能实现1.5%的环比增长,这将在一定程度上缓解净息差持续受压的影响”。
Macquarie 的 Vantarakis 补充说,他预计星展银行本季度的表现将“符合预期”,因为该行是第三季度唯一派发股息的银行,预计年化收益率为4.4%。
他对该股的评级为“跑赢大盘”,目标价为79.84新元。
对大华银行与华侨银行的看法不一
与此同时,市场对大华银行的看法出现分歧。Vantarakis 指出,该股的市盈率存在30%的折让,并补充说,“符合或优于预期的业绩可能会部分缩小这一差距”。
他对大华银行的评级为“跑赢大盘”,目标价为45.29新元,并将其列为本地银行中的首选。
然而,花旗银行的 Tan 则给予该股“卖出”评级,目标价为38新元。
他预计该行第三季度利润将环比下降9%,至13.5亿新元。他指出,虽然该行可能拥有“相对较好的费用增长势头”,但这将归因于“低基数效应”。
他补充说,大华银行2025年上半年的财富管理费增长可能会落后于同业。
即便华侨银行在10月7日市值蒸发了80亿新元,一些分析师仍对其持乐观态度。
Maybank 的 Wickramasinghe 和 Amirul 给予该股“买入”评级,目标价为37.23新元。
华侨银行是他们的首选,因其“整体财富”战略能利用华侨银行、新加坡银行 (Bank of Singapore) 和大东方控股 (Great Eastern) 来“深化交叉销售”。这很可能释放新的收入机会,并推动更高的股本回报率轨迹。
他们补充说:“对客户关系经理的投资以及在香港设立财富中心,应能进一步扩大其业务版图。”
CGSI 的 Tay 和 Tan 指出,华侨银行在第二季度受益于其保险子公司大东方控股的贡献。
该子公司的新业务内含价值 (NBEV) 同比增长了25.2%;其股东基金的利润也实现了171.8%的同比增长。
分析师表示:“我们认为,反映其业务势头的大东方控股新业务内含价值,在2026财年第三季度实现了强劲增长,因此我们估计华侨银行第三季度的人寿和一般保险收入将同比增长28.6%。”
他们补充说:“然而,我们认为美国长期收益率的上升导致固定收益资产出现按市价计价 (MTM) 的亏损,抵消了股票的任何按市价计价收益,从而导致与非客户流相关的交易和投资收入表现平平(在2026财年第三季度约为2000万新元)。”
Tay 和 Tan 将其目标价从29.80新元上调至30.40新元,但重申了对该股的“持有”评级。
与此同时,花旗银行的 Tan 对华侨银行给予“卖出”评级,目标价为27.50新元。他指出,该行财富管理战略的增长前景已“被市场充分消化”。
Macquarie 的 Vantarakis 于周二将对华侨银行的评级下调至“中性”,目标价为30新元。他表示,该行的资本状况“比同业更为紧张,这可能对其未来的增长和股息构成风险”。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Things to know about DBS’ incoming chairman Anthony Lim

DBS eyes prime brokerage business as Q3 profit falls 5% on weaker trading income
Royal Group and Sunset Hospitality abandon plans to open Casa Mett hotel off Orchard Road

George Yeo adds 100,000 Wilmar shares at S$2.97 apiece, taking stake to over 1 million shares

