

股息还是增长?EQDP基金经理称资本配置是估值的关键
新加坡董事协会主席联盟论坛小组成员就上市公司应如何运用现金(从股票回购到派发特别股息)发表看法。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在一个座谈会上,参与新加坡金融管理局(MAS)股权市场发展计划(EQDP)的基金经理们表示,上市公司应将现金再投资于回报率超过资本成本的项目,或将其返还给股东,而不是让其闲置。他们指出,投资者最终仍在寻求增长。
富敦基金管理公司 (Fullerton Fund Management) 股票部主管 Shawn Ang 表示:“通常情况下,公司能够找到一些投资渠道以促进未来增长。当盈利开始改善时,现金流也会随之改善,这使得公司能够随着时间的推移支付更高的股息。”他补充道:“这会创造一个市场参与者更愿意看到的良性循环。”
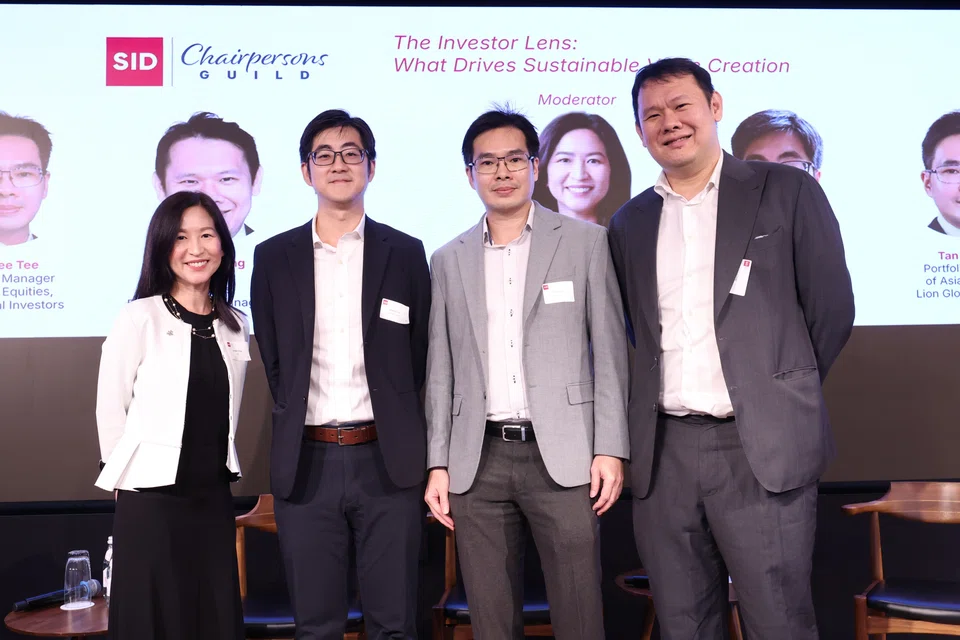
他是在周四(10月1日)新加坡董事协会(SID)主席联盟论坛的一个座谈会上发表上述言论的。该座谈会由瑞银集团(UBS)执行董事兼股票策略师 Lee Wen Ching 主持。
Lee 指出,许多新加坡上市公司持有大量现金。她向小组成员提问,这些公司是应该派发特别股息、提高普通股息、回购股票,还是将现金用于再投资以实现更强劲的增长。
此次新加坡董事协会论坛汇集了在新加坡交易所(SGX)上市的公司主席以及参与新加坡金融管理局 EQDP 计划的基金经理。与会者探讨了董事会和管理层如何释放企业价值,以及投资者希望在持久价值创造中看到什么。
新加坡董事协会主席联盟是上市公司主席的实践社群,旨在将主席们聚集在一起,与同行及领域专家学习、分享和交流观点。该联盟目前拥有180名主席成员。
Ang 在座谈会上表示,持有大量现金是一种“福音”,因为它为公司提供了多种选择。他补充说,特别股息是“一次性的”,因为它会耗尽现金储备,而投资者更青睐可持续的派息。
他表示:“问题是:这些选项中哪一个能带来最好的结果?”
他将这个决策视为一个资本配置问题:回购股票或投资于增长,哪一种是更好的资金用途;如果两者都不是,是否应该派发特别股息。
Ang 表示,从个人角度来看,他也希望看到更高的估值倍数。他说:“这最终回到了资本配置和资本的最佳用途上。如果公司能将资金用于再投资以实现更高增长,这将推动其盈利、股本回报率,并可能提升估值倍数。”
另一位座谈小组成员、同为 EQDP 经理的利安资金管理公司(Lion Global Investors, 简称 LGI)亚洲股票投资组合经理 Tan Lee Tee 也同意 Ang 关于增长的看法。他说:“我们希望这里的公司实现增长。”
但 Tan 表示,增长性支出需要有纪律。公司应建立一个稳健的资本配置框架,并且只有在项目的投资资本回报率高于资本成本时才进行投资。他指出,随着资本成本的上升,这个门槛现在更高了。
“先派发股息”
Tan 还呼吁进行更多的股票回购,这在美国很常见。但在新加坡,股票回购主要集中在大盘股中。他将回购描述为“一种非常强大的信号工具”。
他表示,如果一家公司认为其股票被低估,回购股票就像是以非常便宜的估值投资于一家非常好的企业。Tan 指出,当股价低于账面价值时,回购股票可能比按账面价值投资于现有业务带来更好的结果。
Ang 补充说,股票回购向投资者表明,公司资本的最佳用途是投资于自身的股票,因为管理层相信公司业务能够产生足够的盈利来满足
另一位小组成员、Avanda投资管理公司(Avanda Investment Management)新加坡股票策略投资组合经理 Sherman Lim 补充说,他对股息和回购没有强烈的偏好,因为这取决于每家公司的具体情况。他理解,在流动性或自由流通股已经很低的情况下,公司对于回购股票会犹豫不决。
Lim 表示,对他而言,更重要的是 Ang 早些时候提到的可持续性——即不要将所有经济利润都以现金形式留在资产负债表上。
他补充道:“关键在于与我们这样的小股东公平地分享公司利润,并持续这样做,久而久之,公司便能获得更高的估值。”
然而,利安资金管理公司的 Tan 指出,许多公司及其主席担心,如果出现新的机遇该怎么办。他们希望保留现金,以备未来可能出现的机会,即使眼前并没有明确的机会。
但 Tan 指出,情况已经发生了变化。随着 EQDP 计划的实施,现在有大量资本掌握在基金经理手中,他们正寻求将其投向增长型项目。因此,他补充说,公司不应过分担心为潜在机会而保留现金。
“先派发股息,” Tan 说。“目前的市场非常乐于提供资金。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Jacqueline Loh to step down as MAS deputy MD in senior leadership reshuffle

Why 1 in 2 young Singaporeans who said ‘no kids’ now say ‘yes please’: new study

Private home prices accelerate with 1.4% rise while HDB resale values dip further in Q3: flash data

