

Aberdeen:新兴市场债券在经历多年资金外流后,有望迎来“非常强劲的上涨行情”
驱动因素包括这些经济体信用评级的改善以及美联储潜在的降息。
本文由 AI 翻译,关键事实请以原文为准。
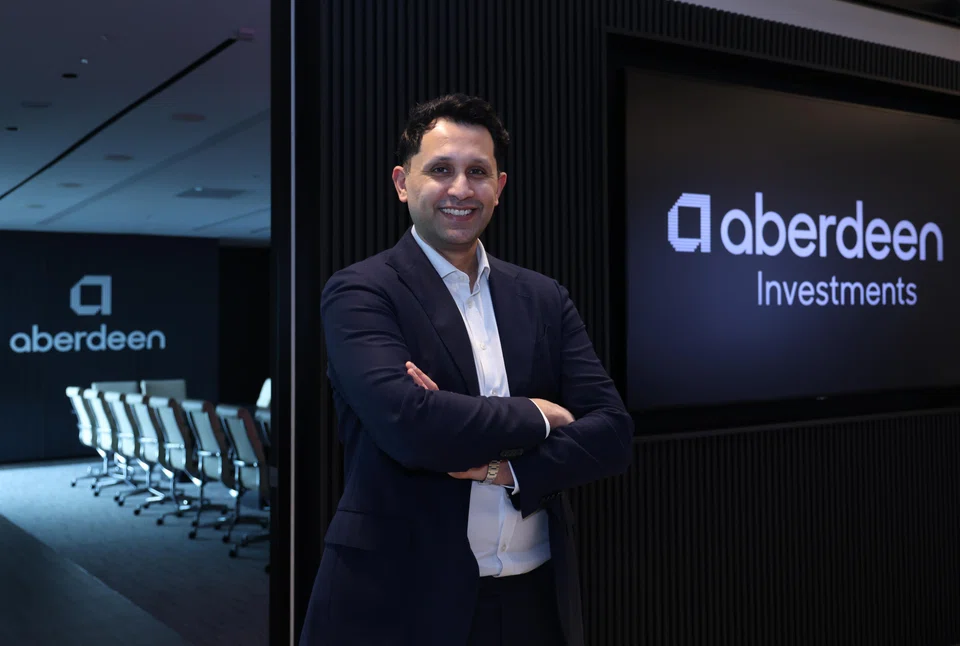
[新加坡] Aberdeen新兴市场债务全球主管Siddharth Dahiya表示,在经历多年低迷后,新兴市场债券的交易价格已处于历史性吸引力水平,可能将迎来一段“非常强劲的表现”。
Dahiya在最近接受《商业时报》(The Business Times)采访时指出,许多新兴市场债券的实际收益率(即投资者获得的经通胀调整后的回报)目前处于3%至4%的区间。
这一水平高于新冠疫情期间通胀飙升时所见的1%至2%甚至负利率,也高于过去10到15年间的大部分水平。
他补充道,新兴经济体与发达经济体之间的增长差异(即实际利率的差异)也普遍更高,其中“前沿”市场的利差已接近十年高位。
新兴市场通常指巴西、印度和印尼等增长较快的发展中经济体,而前沿市场通常是尼日利亚或肯尼亚等规模较小或流动性较差的市场。
由于这些经济体往往政策框架不够稳定,资本市场深度不足,且货币波动性较大,其资产通常被认为比发达市场的风险更高。
因此,投资者要求更高的收益率作为补偿,这也是新兴市场债券通常能提供更高潜在回报的原因。
根据彭博社数据,一项以美元计价的新兴市场债券全球基准——摩根大通新兴市场债券全球多元化综合指数(JPMorgan Emerging Markets Bond Index Global Diversified Composite)在2025年的回报率为14.3%,而2024年为6.5%。
与此同时,追踪以当地货币计价的新兴市场债券的摩根大通政府债券指数-新兴市场全球核心指数(JPMorgan Government Bond Index - Emerging Markets Global Core)在2025年回报率为19%,而2024年为负2.4%。
2025年的优异表现,是在新兴市场债务经历了投资者所谓的“失落的十年”之后出现的。这一时期的特点是资金外流,其中最严重的发生在近几年,直到去年才出现逆转。
根据摩根大通的数据,在经历了2022年至2024年连续三年的资金外流后,新兴市场债券基金在2025年录得318亿美元的资金流入。
Dahiya评论道,这三年的资金外流尤其“是新兴市场债务有史以来累计资金流动最糟糕的三年”。
他说,2025年的逆转归因于几个因素,而不仅仅是许多投资者所归因的“去美元化”主题。
“如果说这仅仅是(因为)去美元化主题,或是资金撤离美国资产,那是不准确的。这在某种程度上起到了一定作用,但新兴市场表现的真正驱动力是更根本、更内在的因素,而非外在或外部的驱动因素。”
这些因素包括信用评级的改善——以及评级机构随后的评级更新——和新兴市场(尤其是前沿市场)更强健的资产负债表。
他以尼日利亚为例指出,许多国家在新冠疫情期间及其前后几年经历了“痛苦的重组”,但现在正因此而“享受着顺风”。
他说,这导致前沿市场与发达经济体之间的增长差异目前处于十年来的高点,且有利于前者。
“为什么增长差异很重要?因为它往往会为新兴市场带来更多关注和更多资金流入,”他补充道。“当新兴市场有更多增长时,资金就会流入,增长带来资金流,而资金流带来业绩表现。”
美联储带来的顺风
另一个提振新兴市场债务前景的因素是美国联邦储备局(US Federal Reserve)的降息。
过去几年,美国央行为对抗通胀而实施的高利率政策,已导致投资者对新兴市场等风险较高的资产类别“望而却步”。
Dahiya解释说:“如果你能从相当无风险的资产中获得4.5%到5.5%的收益,那么你再去购买(收益率)为7%到7.5%的资产的意愿就会低得多。”
“但如果我们认为美联储将继续降息,并且可能还会有两次(利率)下调,短期无风险利率将从此走低,那么新兴市场就会变得有吸引力。”
走弱的美元也有助于新兴市场债券的积极前景,特别是对于以当地货币交易的债券而言,因为疲软的美元会减少外国投资者的汇兑损失,并在将当地货币债券的付款兑换回美元时提高总回报。
新兴市场债务的买家仍以西方投资者为主,因为亚洲投资者通常不太愿意增持这些市场的头寸。
这是因为亚洲已经有一个“足够大的投资领域”,而且一些投资者因在中国房地产市场遭受损失,对新兴市场资产也抱有“疲劳或谨慎”的态度。
他说:“对于新兴市场的投资偏好——感觉世界上其他地区的偏好要稍高一些。”
可能破坏该资产类别积极前景的风险包括外部冲击,例如通胀飙升或大宗商品抛售,因为许多新兴市场是主要的大宗商品出口国。
另一个值得关注的主题是国家选举,一些主要的拉丁美洲国家,如巴西和哥伦比亚,将在今年晚些时候举行选举。
Dahiya指出:“人民选择谁是他们的自由意志,但市场可能喜欢——也可能不喜欢——这些人。”
他说,尽管存在不可预见的冲击,但新兴市场的前景依然强劲。
他补充道:“我们在新兴市场看到的顺风——这不是一个短周期。我们认为,目前这是一个更长期的、本质上更具结构性的周期,而且我们正处于这个周期的开端。”






