

ESR-Reit目标五年内管理资产规模达80亿新元,单位持有人回报率目标为8%至10%
公司将通过选择性重建和收购,并积极削减短期土地租赁资产以实现这些目标
本文由 AI 翻译,关键事实请以原文为准。
(新加坡)ESR-Reit计划在五年内将其管理资产规模(AUM)增至80亿新元,并通过选择性的重建和收购,实现8%至10%的单位持有人总回报率目标。
其管理人首席执行官兼执行董事Adrian Chui在周三(2月4日)的业绩电话会议上表示,实现管理资产规模目标可将该房地产投资信托(Reit)从中型股提升为大型股,并有望被纳入关键指数。截至2025年12月底,ESR-Reit的管理资产规模为52亿新元。
他表示,该信托的策略将侧重于资产净值(NAV)和每单位派息(DPU)的双重增长,超越短期的DPU目标,以实现可持续的总回报。
规划中的重建项目
ESR-Reit计划通过重建项目推动内生增长,首先是2 Fishery Port项目,预计将于2026年第四季度动工。
该冷藏和食品加工设施的重建成本预计在2亿至2.5亿新元之间,稳定后的预期收益率为7%,股权内部回报率预计为12%至15%。
其他计划进行重大资产增值计划(AEIs)的资产包括大士生物医药园(Tuas Biomedical Park),该项目可释放额外32万平方英尺的**总建筑楼面**(GFA),以及位于宏茂桥(Ang Mo Kio)的一处地块,该地块具有额外23万平方英尺的潜在**总建筑楼面**。
第三项资产是位于Penjuru Road的一座多层分销中心,其剩余土地租期约为12年。Chui表示:“如果我们进行重大的资产增值计划,我们有可能获得**延长租赁契约**。这将有助于解决土地租赁期限缩短的问题。”
2 Fishery Port的重建项目较为紧迫,而其他项目可能于2026年底或2027年启动,并将错开时间以优化资源和资本配置。
ESR-Reit还将通过选择性收购来推动增长。它将专注于具有强劲增长顺风市场中的高质量新经济物流资产,这些资产需具备提升每单位派息和回报的潜力,并且能够利用ESR的运营网络和项目储备。
该信托还旨在扩大其**永久地契**资产组合并提高收入质量。
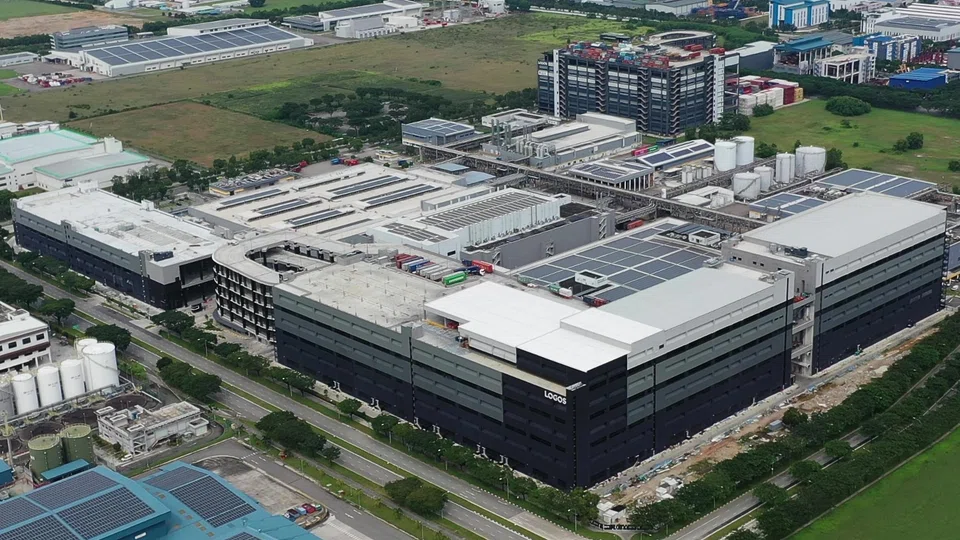
ESR-Reit将保持其在新加坡的核心业务重点,预计新加坡资产将继续占投资组合价值的50%以上,同时选择性地寻求国际机遇。
日本和澳大利亚仍是两个主要的海外市场。Chui指出,尽管日本的利息成本上升是一个考量因素,但潜在收益率与融资成本之间的利差仍然具有吸引力。
自去年7月私有化以来,ESR-Reit的发起人已表示,该信托将成为其旗舰区域上市工具,并持有约21%的股份。
Chui说,这使该信托能够持续接触并发起人的资产储备,从而可以审慎安排资产剥离和收购的时机,避免“每单位派息和资产净值出现大幅波动”。
他补充说,在2026年和2027年期间,ESR-Reit可从其发起人处收购的资产预计总额将达到4亿至8亿新元。不过,只有在条款合适的情况下才会进行收购,重点将放在有助于推动每单位派息和资产净值增长的资产上。
短期土地租赁资产
作为其积极资产管理策略的一部分,ESR-Reit正在剥离短期土地租赁资产。
短期土地租赁资产(定义为剩余租期少于15年的资产)占该信托投资组合的11.9%。Chui指出,经过逐步的资产剥离和重建,这一比例已从两三年前的约20%有所下降。
在宣布以3.381亿新元向Brookfield出售八项非核心资产,以及以1.01亿新元向Coliwoo出售一处酒店**分层地段**后,该比例预计将降至10.8%。
ESR-Reit也正在与最终用户洽谈,计划剥离约1亿新元规模较小的短期租赁资产,剥离计划将分阶段在2026年至2027年进行。
总体而言,短期土地租赁资产预计将占该信托投资组合的4%至6%。
Chui指出了实现80亿新元管理资产规模目标的潜在挑战。重建风险主要与建筑成本有关,而建筑成本的上涨则是由劳动力供应紧张以及包括滨海湾金沙(Marina Bay Sands)、第五航站楼和公共住房在内的竞争项目所推动的。
材料成本,特别是钢材成本,保持相对稳定,这在一定程度上缓解了压力。对于收购而言,主要障碍是资产竞争和融资成本。
稳健的业绩表现
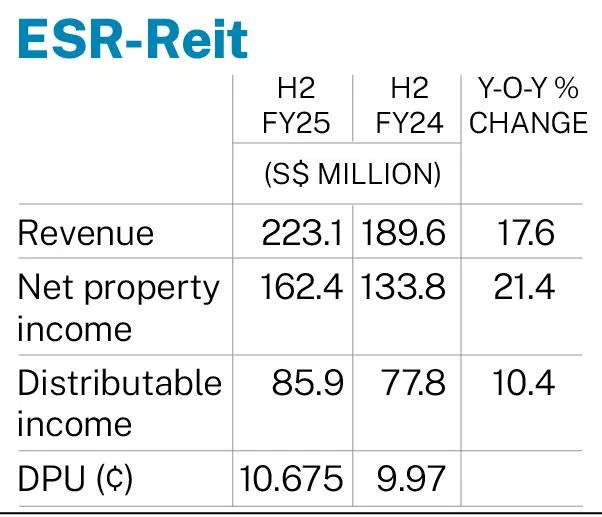
ESR-Reit的增长目标是在其截至2025年12月31日的下半年业绩表现强劲之后提出的。其每单位派息(DPU)从去年同期的0.0997新元上涨7.1%至0.10675新元,使2025财年的DPU达到0.21914新元,同比增长3.4%。
2025财年下半年的派息将在2月12日股权登记日之后,于3月24日派发。
2025财年下半年的营收为2.231亿新元,同比增长17.6%;净房地产收入(NPI)同比增长21.4%至1.624亿新元。
该六个月期间的可分配收入从去年同期的7780万新元增长10.4%至8590万新元。
全年来看,在战略性收购、正向的租金调升率和已完成的增值计划的推动下,可分配收入增长了7.3%至1.761亿新元,营收增长20.4%至4.46亿新元。净房地产收入增长25.6%至3.287亿新元。
物流和高规格工业资产推动了正向的租金调升,2025财年整个投资组合的租金调升率为11.7%,高于2024财年的10.3%。
在强韧的需求支撑下,投资组合的出租率稳定在91.1%。
截至2025年12月31日,ESR-Reit的债务成本为3.35%,负债率为43.4%。管理人预计,通过对2026财年的新元定期贷款和循环信贷工具进行再融资,可将利率下调约30个基点,从而降低债务成本。
该信托管理人表示:“在结构性需求保持强韧的背景下,物流和(高规格)工业资产预计仍将是投资组合表现的关键驱动力,尽管租金增长可能会因供应增加而有所放缓。”
截至周二下午2点02分,ESR-Reit的单位价格上涨1.1%,即0.03新元,至2.74新元。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

If AI has a one-in-five chance of destroying us, what do we do with the remaining four?

