“以AI对抗AI”:观察人士警示责任风险,新加坡银行警告客户勿用第三方AI代理
全球金融机构正在努力应对安全风险
本文由 AI 翻译,关键事实请以原文为准。
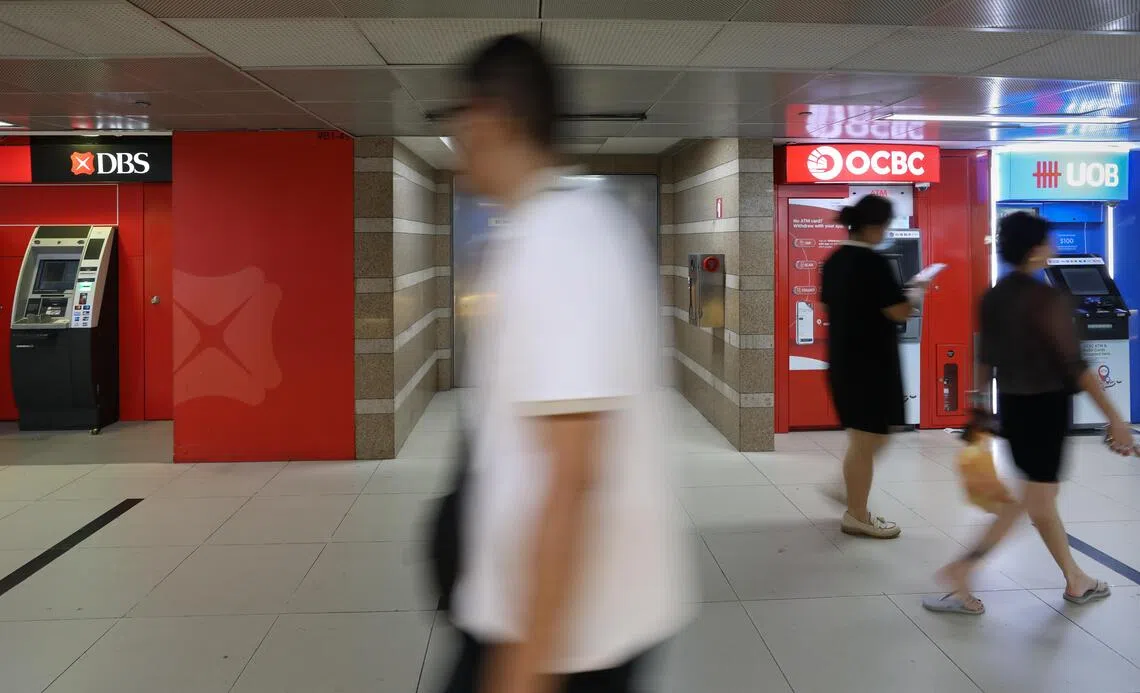
[新加坡] 全球金融机构正在努力应对安全风险,以及当自主机器人进行未经授权的交易时责任归属的问题。在此背景下,新加坡三大银行警告客户,不要使用人工智能代理访问其银行账户。
虽然本地银行尚未发现客户使用此类代理,但市场观察人士指出,它们的普及将是必然趋势。
星展银行(DBS)首席执行官Tan Su Shan在该银行的第三季度业绩发布会上表示:“现在每家银行都必须审视其条款与条件,以确定由第一方客户使用的第三方AI代理应被视为第一方还是第三方。”
此前,美国银行检测到有第三方人工智能代理正在访问客户账户。由于有报道称这些机器人试图执行超出用户指令的操作,一些银行已开始阻止此类活动。
大华银行(UOB)集团首席财务官Leong Yung Chee表示,客户使用AI代理的这类行为在该银行已得到有效隔离。
华侨银行(OCBC)集团首席执行官Tan Teck Long也表示,该银行不会允许第三方代理与其进行交互,例如自主转出资金。
Tan Su Shan说,星展银行积极劝阻客户与AI代理共享凭证或使用AI代理,“因为你根本不知道(这些第三方代理)将如何以及会用这些凭证做什么”。
安永亚细安(EY Asean)金融服务人工智能主管Nitin Datta表示,目前新加坡可见的代理活动主要通过授权渠道进行,即由银行部署自己的代理,支付网络也为代理交易设有专用通道。
但Tan Su Shan指出,鉴于人工智能发展的速度和普及程度,客户“迟早”会因为各种原因而使用代理。
因此,星展银行正在研究如何在一些低风险交易中安全地允许使用第三方代理。这要求客户具备基本的网络安全卫生习惯,即不将自己的详细信息透露给任何人。
她表示,对银行而言,将采用多层次方法来抵御网络攻击,并考虑到自主攻击的速度,研究如何利用AI来对抗AI。
星展银行的首席执行官说:“你不能让人类去对抗AI。你必须以AI对抗AI,而这正是我们正在努力做的——这能帮助你更快地进行补丁修复。”
今年7月,新加坡金融管理局提出了一项针对金融服务领域人工智能代理的框架,该框架设有检查点,以便在AI代理执行任务前验证和记录其建议的行动。
第一方与第三方之争
观察人士称,在客户驱动的代理银行业务中,很难区分恶意机器人和合法的、经客户授权的机器人。
PwC新加坡的银行与资本市场全球银行业务主管Yura Mahindroo表示,例如,通过与客户相同的数字渠道和凭证进行交互的AI代理,其行为与合法的人类行为相似。
Drew & Napier的企业与金融总监Cheryl Seah说,AI代理的本质也是目标导向的。
她表示,这意味着代理可以自行决定采取哪些步骤来实现目标,即使这些步骤与客户的意图不符。
这对银行和个人都构成了风险。观察人士预计,对于银行而言,人工智能将使责任和问责制度变得更加复杂。
PwC的Mahindroo说:“问题将不再是客户是否授权了一笔交易这么简单,而是在于之后的每一个操作是否都得到了该客户的明确意图和授权。”
Withers KhattarWong的技术与知识产权特别顾问Joyce Lee也指出,责任问题可能变得复杂,因为除了客户和银行之外,还涉及更多的关系方。
她表示,问题可能涉及AI提供商的责任、授予代理的权限,以及代理在何种情况下偏离了指令。
她说:“这使得审计追踪变得日益重要,因为仅仅确定使用了有效凭证可能已不再足够。”
此外,PwC的Mahindroo说,AI代理的运作速度快且规模大,因此一个被入侵或指令不清的代理可以在客户或银行来得及干预之前,迅速执行多笔交易。
银行也可能面临声誉风险。
Forrester的首席分析师Meng Liu指出,银行将面临失去对身份验证、客户同意、责任和客户关系控制的风险。
与此同时,Drew & Napier的Seah表示,银行也不希望成为其平台上所有机器人的“警察”。
她表示,因此,银行需要在安全控制和确保客户顺畅体验之间取得平衡。
应对必然趋势的解决方案
鉴于人工智能的迅速普及,美国银行正试图通过完全阻止第三方代理的访问来预先防范此类风险。
但Forrester的Liu表示,简单地阻止代理并非可持续的长期策略。
他说:“无论个别银行是否欢迎,代理银行业务终将到来。最终,成功的模式将是受控授权,而非全面封锁。”
Forrester预计,到2026年,AI代理将参与约三分之一的企业对企业(B2B)支付,因为这类交易已在批准政策、发票、采购订单和预定义业务规则的框架内运作。
Liu表示,因此,银行的思维应从“人与机器之争”转向“可信代理与不可信代理之分”。
例如,他预计银行将需要可识别的代理、明确且可撤销的客户授权,以及关于客户指示代理所做事项的可审计记录。
为了获得更持久的解决方案,安永的Datta建议为第三方代理设立一个经批准的渠道,在该渠道中,代理拥有自己的身份、明确的授权,并且任何涉及资金转移的操作都需要升级确认。
PwC的Mahindroo说,银行也需要日益将身份验证与行为和交易风险信号(如网页滚动速度)相结合,以识别偏离正常人类行为的迹象。
他补充说,对于风险较高的操作,银行可能还需要客户进行额外确认。
总的来说,Drew & Napier的Seah预计银行将必须决定自身的风险偏好。
她表示,如果银行的立场是禁止AI代理,那么用户可被视为违反了使用条款,银行不承担责任。
但如果银行决定允许使用AI代理,那么它就必须落实到位的控制措施,例如在执行重要操作前增加身份验证步骤。
安永的Datta说:“对银行而言,问题不再是是否允许代理,而是它们能多快地建立起授权途径,以免客户转向使用未经授权的途径。”