利率走高和财富增长料将提振新加坡银行第二季度业绩
本地银行成为本周焦点,投资者正从中寻找线索,以判断第二季度的利好势头能否延续至年底。
本文由 AI 翻译,关键事实请以原文为准。
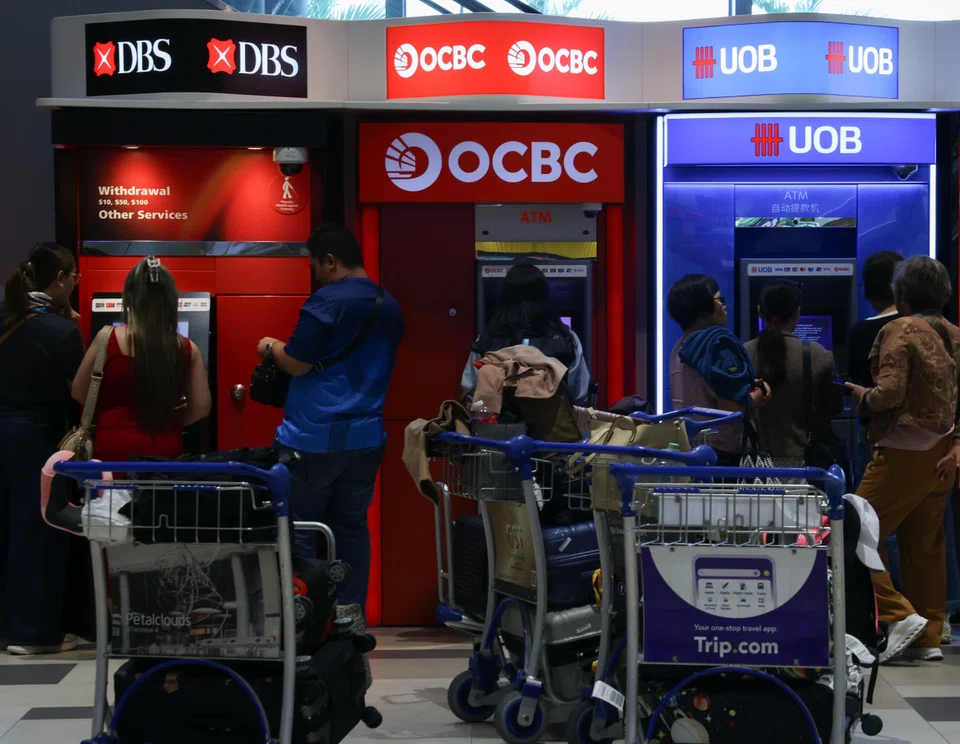
【新加坡】受利率上升、贷款增长强劲以及财富管理收入丰厚等因素提振,新加坡银行业预计将于本周公布稳健的第二季度盈利。
分析师表示,投资者将密切关注净息差 (NIMs) 的压力是否已完全缓解,以及盈利势头能否在2026年下半年得以持续。
星展银行 (DBS) 将于8月6日率先公布业绩,华侨银行 (OCBC) 和大华银行 (UOB) 则于8月7日紧随其后。
业内观察人士预计,在新加坡利率于六月连续第二个月上升后,息差压缩速度将有所放缓,而贷款增长则保持强劲。
他们补充说,与此同时,活跃的股票市场和波动的交易环境,应能通过财富管理和资金业务为非利息收入提供支撑。
净息差与贷款增长成为焦点
新加坡的三个月期新加坡隔夜平均利率 (Sora) 在6月份环比上升一个基点至1.07%。
星展集团研究部分析师 Lim Rui Wen 表示,在此之前,由于新元流动性充裕以及市场持续相信美元将走弱,新加坡前端利率已连续六个季度保持在低位。
这可能会减缓净息差的季度环比下降速度,但她提醒说,下降趋势“尚未结束”。
对于辉立证券研究 (Phillip Securities Research) 的研究经理 Glenn Thum 而言,需要关注的“唯一最重要的指标”是净息差与银行此前指引的对比情况。
他特别指出,大华银行此前给出的2026年净息差指引为1.75%至1.80%,但其第一季度的净息差已达到1.82%。
他说:“该指标的任何超预期表现都将重塑整个行业的论述。”
本地银行体系在第二季度的贷款增长也表现强劲。
Thum 表示,5月份新加坡银行体系贷款同比增长8.7%,这可能促使各银行上调其贷款增长指引。
马来亚银行投资银行集团 (Maybank Investment Banking Group) 新加坡研究和区域金融主管 Thilan Wickramasinghe 补充道:“我们将关注这对各家银行市场份额的影响,并寻找预示这一势头可持续性的指标。”
尽管如此,分析师仍告诫不要过于乐观。
Thum 警告说,美国加息很可能是因为石油驱动的通胀担忧重燃,这将导致贷款增长放缓和信贷成本上升。
花旗 (Citi) 分析师 Tan Yong Hong 也表示,市场在消化近期Sora反弹带来的净息差上行空间时可能“过于乐观”,并指出新加坡仍存在过剩的流动性,而即期Sora此后已经回落。
Tan 预计,鉴于银行进一步降低资金成本的空间有限,它们将会就资产收益率压力给出指引。
他认为大华银行和华侨银行面临的下行风险大于星展银行,因为后者的指引一直保持一致。他对星展银行给予“买入”评级。
他于7月30日将对华侨银行的评级下调至“中性”,指出其增长前景已在很大程度上被市场消化。
7月早些时候,他还将大华银行列入30天负面催化剂观察名单,因为他预计市场对于大华银行非利息收入和资产质量的好转“过于乐观”。
非利息收入“承担重任”
分析师们还预计,非利息收入将在第二季度为银行盈利提供重要提振。
马来亚银行的 Wickramasinghe 预计非利息收入将“承担一些重任”,而星展银行的 Lim 则表示,低资金成本和持续的市场波动可能为市场交易收入提供了支持。
Lim 补充说,强劲的股市以及新的资金净流入,也可能支持财富资产管理规模 (AUM) 的增长。
Thum 指出,财富管理收入的机遇在于它“几乎没有信贷风险,并能带动资金和银行保险业务”。
但他也表示,风险在于费用收入是对市场的杠杆押注,因此风险资产的回撤将对其造成沉重打击。
Wickramasinghe 指出,投资者应关注有多少客户财富已被配置于投资而非以现金形式持有,因为这能更好地衡量潜在的客户情绪,而不仅仅是避险需求。
对于大华继显 (UOB Kay Hian) 研究总监 Jonathan Koh 来说,由于去年同期的基数较低,各银行第二季度的财富管理费用可能会录得强劲的两位数增长。
然而,由于近期科技股的回调以及中东冲突的“时断时续”,各银行可能会“调低”对2026年剩余时间内财富管理业务增长的预期。
即便如此,Koh 仍对银行业给予“增持”评级,并指出这些银行“因其结构性韧性而理应享有估值溢价”。
他补充说,银行稳健的盈利、强大的资本充足率以及资本管理方面的纪律性,为其股息支付的可持续性提供了支持。
Lim 也指出,尽管她对资产质量保持警惕,但新加坡银行继续受益于稳健的股息收益率和强劲的投资者情绪。
Lim 表示,特别是大华银行,可能会继续受到其较高的季度环比运营支出以及商业房地产贷款风险敞口的拖累。
星展银行对华侨银行给予“买入”评级,对大华银行则为“持有”评级。
辉立证券的 Thum 补充说,资产出售带来的一次性收益可能会美化大华银行的整体盈利数据。
Thum 此前曾以强于预期的贷款增长、利率见底和具吸引力的股息收益率为由,将他对该行业的评级从“中性”上调至“增持”。
截至周一(8月3日)收盘,星展银行上涨0.6%,即0.43新元,报74.45新元;华侨银行下跌0.9%,即0.26新元,至28.87新元;大华银行下跌0.8%,即0.36新元,至43.04新元。