资金涌向优质资产及股息利好,推动DBS与OCBC股价创历史新高,但分析师警告估值已显昂贵
新加坡银行股中,UOB表现落后于同行,投资者正等待其盈利前景更加明朗
本文由 AI 翻译,关键事实请以原文为准。
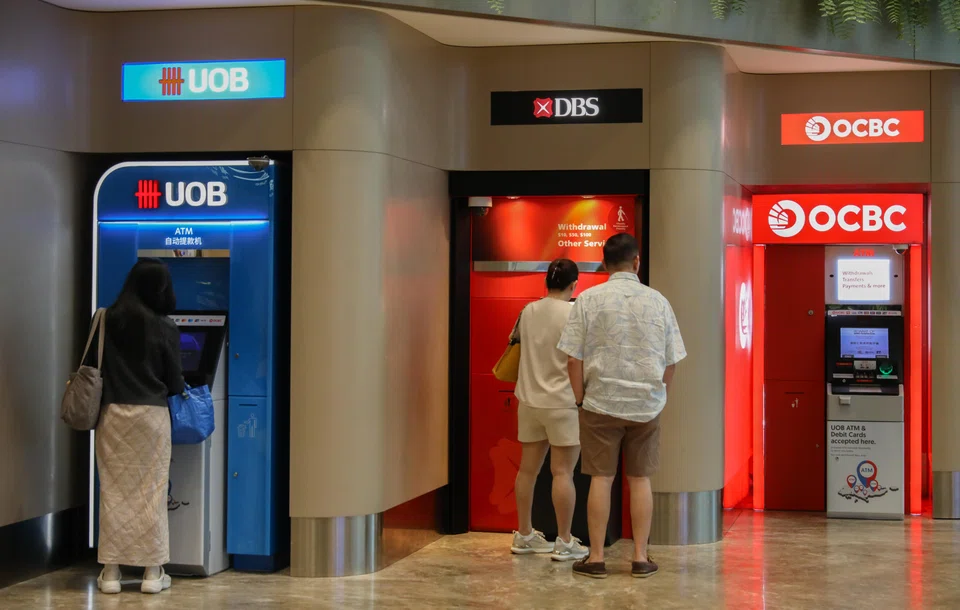
【新加坡】诱人的股息收益率已将 DBS 和 OCBC 的股价推至历史新高,并且未来可能继续为其股价提供支撑,尽管分析师警告称这两家银行的估值已开始显得过高。
在本周早些时候的一轮上涨之后,这两家银行的股价均突破了各自的目标价,促使一些分析师警告称,未来的上涨空间可能有限。
与此同时,分析师对 UOB 大多持中立态度,因为他们认为,在该银行第三季度盈利意外下滑后,投资者需要更清晰的前景指引。
在2026年的头几天,DBS和OCBC的股价再次创下历史新高。DBS股价于周三(1月7日)一度上涨至58.80新元。OCBC则在前一天首次突破20新元大关,周三最高触及20.25新元。
周四,DBS的收盘价为57.34新元,OCBC为20.17新元。根据彭博社截至1月7日的分析师共识数据,这两家银行各自的12个月目标价分别为58.13新元和19.65新元。
约55.6%的分析师给予DBS“买入”评级,而61.1%的分析师给予OCBC“买入”评级。
然而,UOB的情况则有所不同,在彭博社的共识数据中,有64.7%的分析师给予该股“持有”评级。
UOB在第三季度业绩中计提了前瞻性一般拨备后,股价一度遭受打击,但此后一直稳步回升。
该股周三收于36.01新元,高于其35.97新元的12个月目标价,但低于其在2025年2月创下的39.20新元的股价峰值。
资金涌向优质资产
分析师指出,近几个月来,DBS和OCBC受益于资金涌向新元优质资产的趋势。
Macquarie Capital亚细安股票研究主管Jayden Vantarakis表示,尽管股市总体表现积极,但在当前动荡的环境中,投资者将新元视为一种值得持有的强势资产,尤其是在宏观经济数据强劲的背景下。
Morningstar亚洲股票研究总监Lorraine Tan表示,随着利率预期下降,拥有诱人股息收益率的优质公司正被视为持有新加坡政府债券的替代品。
她认为,从内在估值来看,DBS和OCBC目前的股价“相当昂贵”。尽管如此,它们约5%的股息收益率仍然具有吸引力。
“我们还认为,两家银行都有继续进行股票回购的空间,尽管股息支付水平可能会保持在当前水平,”Tan说。“只要盈利保持稳定,这仍将带来股息的增长。”
Maybank Securities研究主管Thilan Wickramasinghe表示,此外,市场可能正在消化一个因素,即2026年的盈利势头将不会像早前预期的那样疲弱。
他表示,虽然利率下降会压缩银行的利润率,但较低的利率和国内建筑业的繁荣应能推动信贷需求,并支持非利息收入的增长。
CGS International分析师Tay Wee Kuang表示,尤其对于OCBC而言,投资者可能正期待其下半年的股息。
Tay说,该银行在2025年上半年的派息率为50%,这意味着其承诺的2025年全年60%派息率可能会集中在下半年兑现。
他补充说,投资者可能也对OCBC新任首席执行官Tan Teck Long将带来的计划感到乐观。
但Wickramasinghe表示,由于该行自身较高的成本假设,UOB未能从这些短期利好中受益。
他指出,这主要是由于正在进行的消费者银行业务投资,这些投资稀释了生产率的提升,并延迟了每股盈利的上涨空间。
Macquarie的Vantarakis表示,投资者也仍不确定UOB在第三季度业绩中计提较高拨备的情况是否已经结束。
他说:“盈利驱动股息,而投资者正在寻求收益率;这使得UOB的前景不那么明朗。”
“我们认为,市场需要先看到其资产质量改善的证据,然后该股的估值才会得到重估,并追上同行。”
股息收益率
分析师表示,展望未来,新加坡银行将继续表现良好,因为以当前价格计算,它们仍然提供具有吸引力的收益率。
尽管如此,RHB的一位分析师表示,该行业提供的股息收益率与政府债券收益率之间的息差正在接近长期平均水平,这可能会降低该行业的整体吸引力。
Vantarakis表示,DBS的估值似乎过高,并补充说,投资者可能低估了今年利率下降所带来的盈利阻力。
在此背景下,Morningstar的Tan预计,在周期的当前阶段,新加坡房地产投资信托(Reits)将比银行具有更好的上涨空间。
她特别指出, Keppel Reit 是新加坡优质办公空间供应趋紧的受益者,而 Mapletree Industrial Trust 则处于有利位置,可以把握数据中心领域的长期增长趋势。