

全球市场延长交易时间之际,韩国在亚洲率先试水
分析师表示,现在判断新的晚间交易时段是否能真正创造新的流动性还为时过早
本文由 AI 翻译,关键事实请以原文为准。
【首尔】为顺应全球趋势,韩国近期延长了股票交易时间,并在最初几周吸引了相当规模的交易活动。但早期数据尚无法确定,延长交易日是为市场带来了新的流动性,还是仅仅将常规时段的交易转移了出去。
分析师告诉《商业时报》(The Business Times),现在判断新的晚间交易时段是否真正创造了新的流动性还为时过早。早期活动主要由散户投资者驱动,还需要数周的数据才能评估其影响。
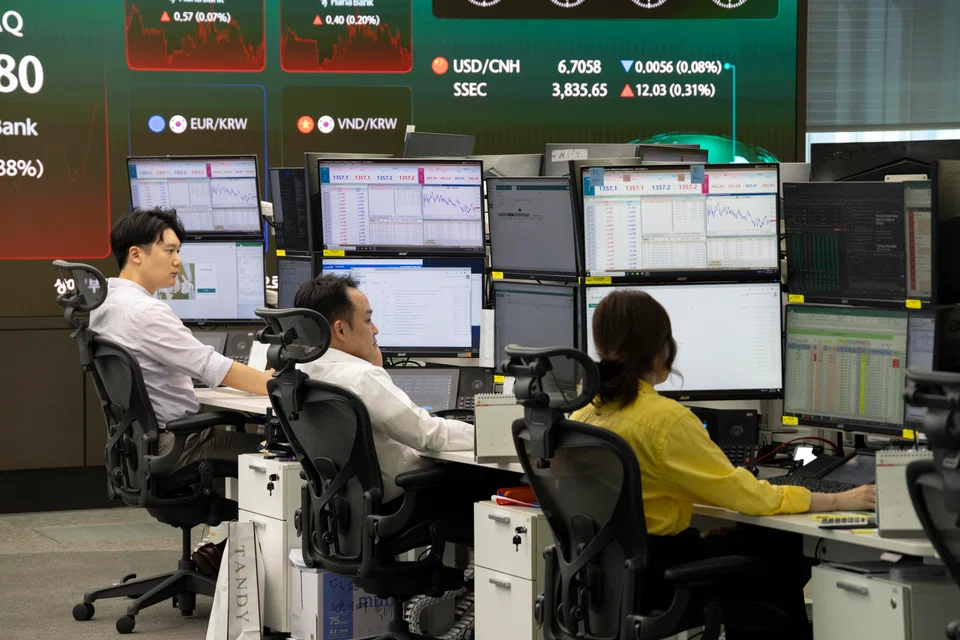
韩国交易所(Korea Exchange, KRX)从9月14日起推出了一个持续的盘后交易时段,时间为韩国标准时间下午4点至晚上8点。此举使本地投资者的每日交易时间增加了四个小时,将韩国交易所的交易日从6.5小时延长至10.5小时。
首日,新交易时段的成交量为7224万股,成交额达1.82万亿韩元(约合13.5亿美元),约占上午9点至下午3点30分常规交易时段成交量的7%至8%。
其中,韩国综合股价指数(Kospi)上市股票的成交量为2218万股,成交额1.33万亿韩元,其余为韩国创业板市场(Kosdaq)的股票。
两周后的周一(9月28日),韩国综合股价指数成交量达2.162亿股,成交额21.8万亿韩元。当日该指数收于6889.74点,下跌191.18点,跌幅2.7%。
券商信银国际证券(CGS International Securities)香港韩国分部的股票销售交易员 Max Park 表示,初步数据似乎表明,延长交易时间只是将常规时段的交易活动转移了,不过他补充道,“现在下定论还为时过早”。
他指出,彭博(Bloomberg)数据显示,9月1日至11日期间,Kospi 和 Kosdaq 的常规交易时段日均成交额约为27.7万亿韩元,而在9月14日至23日期间降至约26.6万亿韩元,降幅为4%。
Park 补充说,跌幅在头三个交易日最为显著,约为13%。此后,常规交易时段的成交额有所回升,在9月21日至23日期间平均约为28万亿韩元,略高于延长交易时段推出前的水平。
基金管理公司辉立资本(PhillipCapital)的全球市场专家 Ricky Chiam 指出,在晚间交易时段推出前,交易所9月份的日均成交额约为21.5万亿韩元,而9月17日仅为15.3万亿韩元。
但他补充说,成交额下降也可能反映了更广泛的市场因素和投资者情绪,而并非交易活动直接转移到了晚间时段。
Chiam 说:“这一结构性变化的影响目前尚无定论,究竟是带来了增量还是造成了分流,还需要几周的数据才能做出更清晰的判断。”
流动性被分散
新交易时段的构成是分析师对宣布其为新增流动性来源持谨慎态度的另一个原因。
韩国交易所的新交易时段取代了此前在下午4点至6点之间每10分钟撮合一次订单的系统。
然而,数据显示,在新时段推出的第一天,散户投资者占盘后成交额的93%,外国投资者占3.9%,国内机构投资者占2.1%。
Park 说:“这与常规交易时段的投资者构成截然不同。”他补充说,9月14日,散户投资者占常规交易时段成交额的55%。
他指出,这种交易模式也与允许投资者在下班后进行交易的初衷高度吻合。约30.7%的盘后成交额发生在晚上7点至8点之间,而73%的订单是通过移动交易平台下达的。
目前,韩国的交易时间几乎是香港或东京的两倍,与其他亚洲市场的差距进一步拉大。
韩国交易所此举正值香港考虑取消午休并增加一个持续到午夜的晚间交易时段,而新加坡交易所(Singapore Exchange, SGX)此前也曾尝试过类似举措。目前,新加坡交易所的交易时间为7小时(上午9点至下午5点,含一小时午休),而香港和东京的交易时间约为5.5小时。
此举是延长交易时间乃至最终实现全天候交易这一更广泛趋势的一部分。Nasdaq 计划在2026年下半年之前在美国推出每周五天、每天24小时的交易。
投资平台 eToro 新加坡办事处的市场分析师 Zavier Wong 表示:“这清楚地表明了交易所认为未来的发展方向。”他还说:“这可能是正确的方向,但韩国不应指望仅仅因为市场交易时间延长,资本就会在一夜之间涌入。”
韩国交易所董事长 Jeong Eun-bo 曾表示,该交易所正准备分阶段引入24小时交易框架,下一步目标是推出上午7点至8点的盘前交易时段。
但交易时间的延长也意味着流动性被分散到更多的交易时段和多个交易场所。
于2025年3月推出的韩国另类交易系统 Nextrade(NXT)早已在下午3点40分至晚上8点运营盘后交易时段。在韩国交易所推出晚间时段之前,NXT 是该国唯一的盘后市场运营商。
Wong 表示,从宏观角度来看,韩国交易所推出的新时段似乎主要导致了交易活动的重新分配。
他补充说,9月初,NXT 在约600只股票上的日均成交额约为3.7万亿韩元。然而,到9月14日,其成交额已降至约1.8万亿韩元,而韩国交易所的新时段则增加了另外1.8万亿韩元的成交额。
Wong 说,这1.8万亿韩元中有一部分实际上是之前以批量撮合形式存在的交易,现在只是变成了连续订单簿模式。
到9月15日,韩国交易所和 NXT 的总成交额降至约2.2万亿韩元,并在此后持续下滑。
Wong 表示,这些数据表明新时段“只是将剩余的交易量分散到更多小时内”,而 Park 也同样指出“看到了一些交易在不同场所之间的重新分配”。
吸引外国资本
对外国投资者而言,延长交易时间的吸引力是显而易见的,这为他们提供了更大的便利,使他们能够在自己的交易时段内对影响市场的事件作出反应。
Wong 表示,欧洲交易员尤其将是“这一变化的主要受益者”,因为韩国的常规交易时段此前于下午3点30分结束,即伦敦时间早上7点30分。因此,欧洲的交易部门要么需要通宵安排人员,要么将交易委托给券商。
他认为,新的交易时段使韩国市场更“完全地”进入了伦敦的上午交易时段。
但最初几天的经验也表明,仅靠延长交易时间可能不足以吸引外国资本。
在首个晚间交易时段,外国投资者的交易额占比不到4%,机构投资者占比不到2%。Wong 还指出,外国投资者已连续七个交易日净卖出。
他补充说:“自从美联储加息并扩大韩美利率差距以来,韩元已经走弱,这才是真正驱动资产配置决策的因素,而不是收盘钟声。”
因此,未来几个月应能更清晰地揭示,韩国延长交易日是在扩大其市场,还是仅仅在重新分配现有交易活动。
Park 指出了四个指标,即成交额、投资者构成、市场质量和广度,用以判断延长交易时间是否真正创造了新的流动性。
他解释说:“这项举措的长期成功不仅取决于大盘股的交易活跃度,还取决于整个市场的执行质量是否能保持稳健。”






