

从海底捞到华阳咖啡:亚洲部分知名餐饮企业2026年表现如何
餐饮集团一直面临着日益激烈的竞争、成本上涨等多重挑战
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】多年来,在粘性通胀、激烈竞争和消费者支出谨慎的背景下,亚太地区的餐饮集团一直面临着不断变化的格局。
本文概述了五家主要的餐饮品牌——包括新加坡本土龙头企业和大型区域运营商——的上市轨迹,以及分析师对其最新业绩的看法。
海底捞
虽然对于食客而言,该品牌是一个无缝的火锅生态系统,但海底捞实际上是通过两个独立上市的实体运营的。
海底捞国际于2018年9月在香港交易所主板上市,负责管理大中华区的所有餐厅业务。
2022年12月,该公司通过实物分派方式完成了对特海国际(Super Hi International)的分拆,后者持有并管理大中华区以外的所有国际门店。特海国际随后于2024年5月完成了在纳斯达克的双重上市。
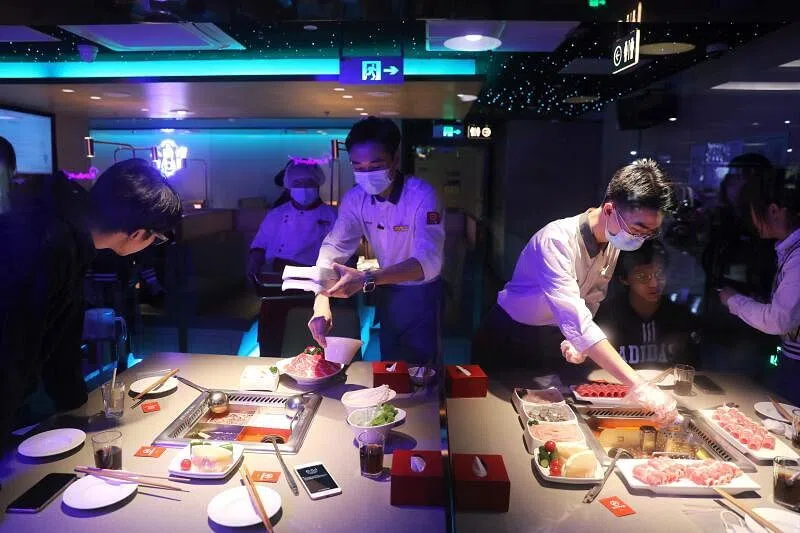
截至周一(9月14日),今年以来,海底捞国际的市值已下跌30.9%,而特海国际的市值则减少了29.3%。
根据其2026年上半年财报,专注于大中华区的海底捞营收同比增长7.9%至223亿元人民币(约合33亿美元),而净利润微增0.5%至18亿元人民币。
推动营收增长的主要动力是海底捞的外卖业务,该业务营收同比增长了121.2%,达到20.5亿元人民币,目前占集团总营收的9.2%。外卖业务的增长主要得益于盖饭外卖等单人餐产品销量的增加。
其旨在推动产品多样化、于2024年启动的“石榴计划”下的多品牌餐厅概念,其营收也同比增长了113.1%,达到12.7亿元人民币。
与此同时,负责国际业务的特海国际公布了2026年第二季度的运营收益,营收同比增长10%,至2.188亿美元。
营业利润增长超过一倍(增幅118.9%),达到810万美元,翻台率从2025年第二季度的3.8次/天提高到3.9次/天。
然而,由于当地货币兑美元贬值造成2060万美元的净汇兑损失,特海国际本季度录得190万美元的净亏损(去年同期为盈利1640万美元),受到严重拖累。
在过去五年中,海底捞在疫情后进行了大规模重组,导致数百家表现不佳的门店被关闭。
分析师表示,现在海底捞主品牌预计将保持稳步扩张,而子品牌也将很快进入复制阶段。
大华继显(UOB Kay Hian)的分析师在8月27日表示:“展望未来,海底捞品牌今年的开店速度将保持中个位数的稳定增长,而新品牌、摊位火锅和寿司将进入复制阶段。预计外卖业务在2026年下半年将保持高双位数的快速增长,但其盈利能力低于堂食。”
华阳咖啡 (Oriental Kopi)
于2020年在新山柔佛再也(Johor Jaya)起家的华阳咖啡,于2025年在马来西亚交易所的创业板(ACE Market)完成了备受瞩目的首次公开募股。
以其招牌蛋挞、传统白咖啡和南洋风味主食而闻名的华阳咖啡,在截至2026年6月30日的第三季度录得营收增长。在其门店快速扩张和人流密集的商场门店高翻台率的推动下,季度营收同比增长34.2%,达到1.566亿令吉(约合3850万美元)。
然而,该季度的业绩不及预期,导致分析师下调了对该股的展望。
由于销售成本增加以及第三季度采用了更高的实际税率,季度净利润同比下降5.3%至1700万令吉。
今年以来,华阳咖啡的市值已下跌近36%,原因是投资者和分析师对其业绩感到失望,且其利润率因激进扩张而持续收缩。
然而,分析师的看法不一。兴业银行(RHB)表示,预计“销售增长将保持健康,但由于新门店可能需要时间才能达到最佳生产力,扩大后的门店基础带来的增长将更为渐进”。
华阳咖啡计划进一步扩大其国际业务。今年8月,它通过一家战略合资企业将业务扩展到印度尼西亚。
百胜中国 (Yum China)
百胜中国于2016年11月从母公司Yum! Brands分拆出来,并在纽约证券交易所独立上市,随后于2020年9月在香港交易所完成第二次双重主要上市。
该集团的餐饮组合以KFC为核心,其作为核心利润中心,经营着近13,800家门店。
2026年8月,在经营该品牌36年后,百胜中国还以12亿美元的现金对价,从Yum! Brands手中全面收购了Pizza Hut在中国大陆的品牌。
百胜中国和分析师均预计,节省的授权费将有助于利润率扩张,使Pizza Hut的餐厅利润率接近KFC的水平。
2026年第二季度,百胜中国的稳健财务业绩符合市场积极预期。
季度总营收同比增长13%,达到31亿美元(撇除汇率影响则增长6%)。
营业利润同比增长14%至3.48亿美元,创下第二季度历史新高。
系统销售额同比增长6%,主要得益于KFC销售额增长7%和Pizza Hut增长6%;同店销售额转为正增长,增幅为1%。
门店扩张创下第二季度记录,三个月内净增560家新店,比去年同期增长67%,使中国大陆的总门店数达到19,297家。这其中也包括Taco Bell和Lavazza等其他新兴品牌。
银河-联昌国际(CGS International)分析师在第二季度业绩发布后的7月31日表示:“我们预计,持续的新店开张和利润率改善将推动2026至2028财年的净利润增长。由于节省了授权费,我们预计收购中国大陆的Pizza Hut品牌将在2026财年小幅提高每股收益,并在2027财年实现中个位数的增长。”
日本食品控股 (Japan Foods)
日本食品控股(Japan Foods)公布,在截至2026年3月31日的12个月里,净亏损从上一财年的790万新元收窄至670万新元。
这家日本餐饮专家于2009年2月在新加坡交易所(SGX)凯利板上市,旗下拥有味千拉面(Ajisen Ramen)和面屋武藏(Menya Musashi)等知名品牌。
过去五年,由于本地和外国运营商的竞争日益激烈、成本持续上涨以及新加坡可自由支配的消费者支出疲软,其市值已下跌近74%。
不过,该集团在其2026财年报告中表示,其利润恢复策略已开始“初见成效”。
日本食品控股有计划地关闭了表现不佳的门店,将其在新加坡的自营餐厅网络从2025财年的78家减少到2026财年的58家,同时大力转向如“东京食堂”(Tokyo Shokudo)等清真认证的餐饮概念,以扩大其潜在市场。
由于网络规模缩小以及剩余餐厅的销售额下降,2026财年的总营收同比下降了16.7%,至6960万新元。
由于清真业务部门仍然是该集团的主要增长引擎,日本食品控股表示,它打算继续投资并有选择地发展该部门。
同乐集团 (Tung Lok Group)
同乐集团于2001年3月在新交所凯利板上市,是新加坡一家历史悠久的中餐馆运营商。
该集团成立于1980年,在新加坡、中国、印度尼西亚、越南和菲律宾管理着超过35家餐饮场所,旗下拥有同乐经典(TungLok Signatures)、同乐海鲜(TungLok Seafood)和Dancing Crab等知名品牌。
在截至2026年3月31日的全财年中,同乐集团公布的营收为7960万新元,较2025财年的8210万新元同比下降3.1%。这主要是由于现有门店营收下降、两家门店关闭以及月饼销售额减少所致。
尽管面临营收压力,但严格的运营管理帮助公司将2026财年的净亏损从2025财年的180万新元收窄至170万新元。
今年以来,同乐集团的股价保持平稳。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia
Shanmugam says firms linked to haze probe pledge cooperation; government to table changes to haze law

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status
Keppel seeks US$1 billion for Vietnam investments as it joins country’s international financial centre

