

Keppel Reit 寻求零售业多元化,重点仍是新加坡
尽管已涉足澳大利亚零售市场,Keppel Reit 仍以新加坡为业务重心
本文由 AI 翻译,关键事实请以原文为准。
【新加坡讯】Keppel Reit 正规划一条更加多元化的增长路径,允许零售资产在其以办公楼为主的投资组合中占比最高达到 20%。
但新加坡仍将是其核心市场。
该策略反映了这家在新加坡上市的房地产投资信托(S-Reit)采取的一种审慎平衡之举:一方面抓住复苏中零售业的机遇以拓宽收入来源,另一方面则满足投资者对聚焦新加坡资产的长期偏好。
今年10月,这一转型迈出了实质性的一步,Keppel Reit 收购了其首个纯零售资产——位于悉尼的 Top Ryde City 购物中心,交易价格为3.938亿澳元(约合3.348亿新元)。截至10月31日,这笔交易将该信托的零售资产敞口提升至投资组合的约4%,标志着这家过去二十年主要聚焦于办公楼领域的公司发生了重大转变。
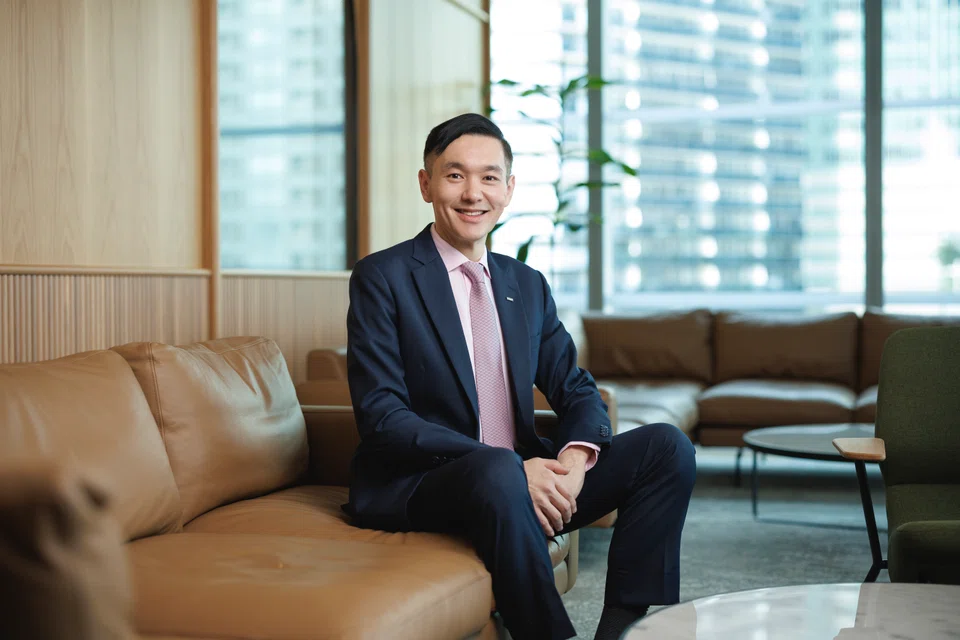
于2025年1月1日上任的该信托管理公司总裁 Chua Hsien Yang 告诉《商业时报》,在利率从近期高点回落、市场情绪改善的背景下,进军零售业是及时的。
Chua 表示:“我们确实需要抓住利率下降后市场情绪改善的机会。因此我们对策略稍作调整,进入了零售领域。”
利率放宽之际转向零售
Chua 本人重返 Keppel Reit 也算是一种回归。
2008年至2014年,他曾担任该信托的投资部主管,期间收购了多个基石资产,包括海洋金融中心和滨海湾金融中心的股权。之后,他转任 Keppel DC Reit 的总裁。
Chua 表示,与几年前利率高企时相比,如今的经营环境已有所改善。利率已经下降,而在新加坡的中央商业区(CBD),有限的新办公楼供应恰逢疫情后租户出现的“向优质办公楼转移”(flight to quality)的趋势。
Chua 说:“租户也越来越倾向于将员工集中到一个核心地点办公。因此,对中央商业区(办公楼)的需求实际上有所增加。”他指出,尽管一些租户正在寻求更大面积的楼层,但 Keppel Reit 满足此等需求的空间有限。
投资者对办公楼以外的商业领域,尤其是零售业的兴趣也日益浓厚。
虽然 Keppel Reit 的投资授权涵盖商业领域,但在过去二十年中,由于办公楼领域的收益率较高,其业务一直主要集中于此。
Chua 指出,零售业的收益率已从新冠疫情前约2%上升至约4%,而办公楼的收益率则稳定在3%左右。
他说:“因此,在当前这个时间点,我们有机会以高于办公楼收益率的价格收购零售资产。”
他补充说,零售业存在“强劲的顺风”,因为早期对电子商务给实体购物中心带来负面影响的担忧已被证明是毫无根据的。“例如在澳大利亚这样的地方,电子商务仍然不普及,因为配送费非常昂贵。人们会亲自去商店购物。”Chua 说。
Chua 表示,该信托管理公司已在亚太地区对办公楼和零售业的机遇进行了考察。尽管两者都有充足的可收购资产,但零售业能提供有意义的多元化。
在澳大利亚,办公楼租赁的激励水平超过30%,远高于零售业的不到20%。激励指的是业主为吸引租户而提供的优惠价值。
海外多元化
Chua 表示,收购 Top Ryde City 购物中心是看中了其周边辐射区域的人口特征。该地区居民的收入高于新南威尔士州的平均水平,并且亚裔居民比例很高。
他补充说,亚裔群体通常会在购物中心花费更多的时间和金钱,该信托管理公司认为,通过精心策划租户组合以更好地迎合亚裔购物者的需求,可以提升收入和收入的稳定性。
尽管如此,他承认投资者普遍更青睐新加坡的资产。
Chua 说:“这并非对澳大利亚有任何偏见,但他们更喜欢新加坡。我认为这一点我们已经注意到了。当然,如果有机会在新加坡收购购物中心,我们肯定会考虑。”
投资者对海外资产的一个主要担忧是外汇风险。澳元等货币兑新元走弱,会对派息产生负面影响。
Chua 表示:“投资者希望 Keppel Reit 更加聚焦于新加坡。我们已经听取了这一意见,并向投资者保证,我们将尽最大努力为投资组合增加新加坡资产。”
尽管该信托的发起人 Keppel Limited 拥有两处 Keppel Reit 目前未持有的商业资产,但管理公司尚未就收购事宜与发起人接洽。办公楼 Keppel South Central 今年才开业,需要时间稳定下来;而购物中心 i12 Katong 在进行资产增值计划后,仍在改善其租户组合和收入的过程中。
然而,Chua 表示,该信托管理公司“有可能”在未来某个时候收购 i12 Katong。
他强调,继收购 Top Ryde 后,截至10月31日,零售资产敞口约为4%,未来的上限将是投资组合的20%。
Chua 说:“当然,总会有人不喜欢我们的零售策略。但总体而言,投资者是满意的。”
尽管如此,Keppel Reit 仍继续加强其核心办公楼业务。2025年12月11日,它以14.5亿新元的协定物业价值,从 Hongkong Land Holdings 的子公司 Sageland 手中收购了滨海湾金融中心3号楼额外的三分之一权益。
此次收购可能拉低了零售资产的占比,这意味着未来可能会有更多收购。
财务表现
在其财年的前九个月,Keppel Reit 公布的可分配收入为1.596亿新元,较去年同期下降0.6%,而物业净收入同比增长8.6%至1.613亿新元。
Chua 表示,可分配收入略有下降,是由于管理公司以现金形式收取了25%的管理费。按同类可比口径计算,派息本应同比增长6.7%。(*见下文更正启事)
Chua 指出,虽然经营收入在增长,借贷成本在放缓,但该信托要等到其贷款到期时才能完全感受到利率下降的全部影响。他补充说,由于中央商业区办公楼供应紧张,Keppel Reit 在受益于更强劲的租金增长方面处于特别有利的位置。
Chua 表示,该信托多元化策略的成功最终将反映在其单位价格上。
他说:“这实际上至关重要,因为没有投资者的持续支持,我们就没有进行收购的资本。”
Chua 指出,单位价格在今年9月达到了管理公司设定的每单位1新元的目标,年初至今已上涨近14%,上周五收于0.99新元。
截至2024年12月31日,Keppel Reit 不包括可分配收入在内的每单位资产净值(NAV)为1.24新元。
Chua 说:“我们已经达到了每单位1新元的第一个里程碑。对于下一个(里程碑),我们的目标是实现资产净值,使其不再有折价。”
* 更正启事: 本文早前版本称,管理公司以现金形式收取了35%的管理费。现已更正为正确数字。
TRENDING NOW

What shattered Crystal Jade? How the culinary empire shrank from 120 to just 9 outlets

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Could Jensen Huang work for Elon Musk? It would be ‘a titanic ego death match’, says biographer

South-east Asia has lost Nvidia’s best salesman

