丰树工业信托计划脱售高达6亿新元的北美资产,并着眼于日本和欧洲市场寻求增长
这些资产脱售预计将在未来一到两年内进行。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】丰树工业信托 (MIT) 计划在未来一到两年内脱售价值5亿至6亿新元的北美资产,以加强资本循环,用于投资更优质的资产并扩展到新市场。
该信托管理人首席执行官 Lily Ler 在周三(4月29日)的业绩发布会上表示:“随着已脱售超过5亿新元的资产以及更多脱售计划的推进,这将为我们的收购提供充足的空间。”
她补充说,鉴于在美国已有大量投资,MIT 将对美国市场采取更为审慎的选择态度。该信托继续在数据中心领域看到机遇,并希望扩大其在日本的业务版图,同时探索首次进入欧洲市场。
“更多元化的投资组合以及对超大规模租户的更高敞口,将能提高 MIT 投资组合的韧性。”
关于可能从其与发起人丰树产业 (Mapletree Investments) 的合资公司手中,收购13个数据中心投资组合的剩余50%股权一事,Ler 表示,这取决于发起人是否愿意脱售。
她强调,该投资组合质量很高,其超大规模租户的敞口超过50%,而这正是 MIT 希望增加的敞口类型。
Ler 表示,销售目标中的“一大部分”是空置或接近空置的物业,此外还包括一些长期增长潜力有限的创收资产,例如电力容量较低或续租前景较弱的物业。
她补充道,例如,圣地亚哥不属于“关键的数据中心市场”,脱售计划“已是板上钉钉”。
这座五层楼高的建筑包括数据中心和办公空间,截至2026年3月底的估值为4920万美元。其租户 AT&T 占 MIT 整体投资组合总租金收入的约2.5%,租约将于2026年5月到期。
Ler 指出,该信托将对资产脱售采取务实的态度,目标是至少达到账面价值,但如果市场条件需要,也对以低于估值的价格出售持开放态度。
她说,对于那些被认为对投资组合收入没有贡献的物业,“我们最好还是下定决心将其脱售,这样我们就可以将资金循环投入到能为投资组合做出贡献的资产中”。
MIT 正就一些潜在的出售项目进行“更深入的讨论”,并预计在未来六个月内提供最新消息。
Ler 表示,虽然北美仍然是脱售的重点,但该信托也在审查其本地投资组合以寻找更多机会,包括剩余租期较短的物业,如加冷1号和2号 (Kallang 1 and 2),其租约还剩大约五年。
她说,出售此类资产将有助于保全资本价值,并补充说,该信托也正在与裕廊集团 (JTC) 接触,探讨延长地契的可能性,包括引入符合政府优先发展方向的租户。
在2026财年,MIT 完成了5.506亿新元的资产脱售,其中包括以1180万美元出售佐治亚州的数据中心,该价格较市场估值有18.6%的保费。
该信托还于2025年8月以5.353亿新元的价格,出售了位于新加坡的两栋商业园建筑和一栋高科技建筑,该售价较市场估值有2.6%的保费,比原始投资成本高出22.1%。
2026财年业绩
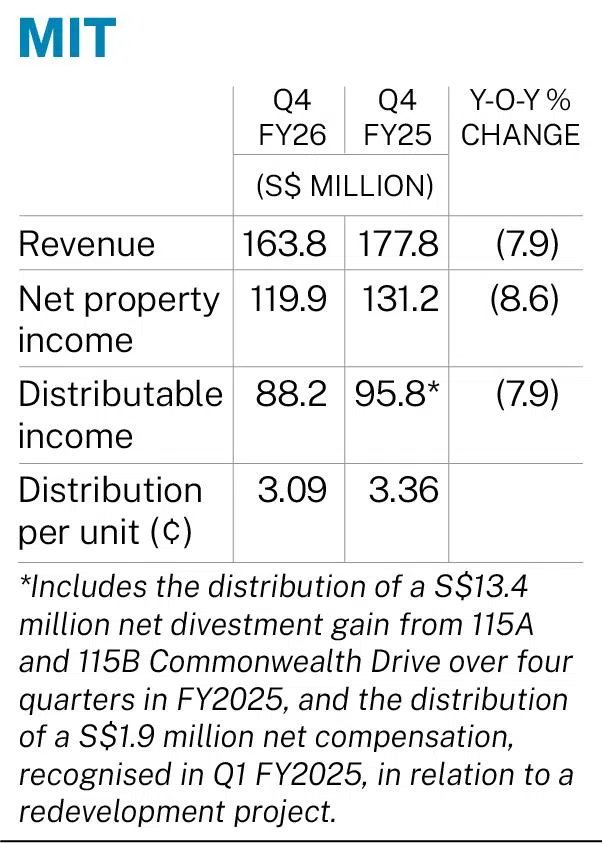
管理人公布,其截至3月31日的第四季度每单位派息 (DPU) 为0.0309新元,较去年同期的0.0336新元下降了8%。
第四季度的可分配收入同比下降7.9%至8820万新元。营收下降7.9%至1.638亿新元,净房地产收入则下降8.6%至1.199亿新元。
2026财年全年,营收同比下降5.5%至6.73亿新元,净房地产收入下降5.9%至5.004亿新元。
业绩疲软的主要原因是出售三项新加坡资产后缺少了相应收入、北美租约未能续签,以及美元和日元带来的汇率逆风。
全年可分配收入同比下降6.1%至3.626亿新元,每单位派息 (DPU) 下降6.3%至0.1271新元。
管理人指出了未来将面临的几项挑战,包括其北美投资组合在2027财年“已确认无法续签的租约”,以及“到期利率互换重新定价带来的更高借贷成本”。
管理人补充说,地缘政治紧张局势和通货膨胀对运营成本的压力也仍然是主要担忧。
截至周三下午12时43分, MIT 的单位价格交易于1.98新元,下跌了3.9%或0.08新元。