丰树物流信托第二季每单位派息持平于0.01816新元
该信托为其耗资1.41亿新元的樟宜南重建项目设定6%至6.5%的投资回报率目标
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 丰树物流信托 (Mapletree Logistics Trust, 简称MLT) 第二季度表现平平,每单位派息 (DPU) 为0.01816新元,与去年同期的0.01815新元相比仅微增0.1%。
截至2026年9月30日的季度,可派发收入从之前的9250万新元增至9330万新元,增幅为0.9%。
营收从去年同期的1.775亿新元增至1.8亿新元,增幅为1.4%。净房地产收入 (NPI) 从1.533亿新元增至1.548亿新元,增幅为1%。
该信托的管理人表示,增长主要得益于裕廊西裕群(Joo Koon)物流中心的重建项目、在印度的一项收购、新加坡业务的内生性增长,以及人民币和澳元升值的贡献。
这些收益被已脱售资产贡献的减少所部分抵消。
截至9月30日的六个月,MLT的每单位派息同样持平,从去年同期的0.03627新元微增0.1%至0.03632新元。上半年可派发收入同比增长1%至1.863亿新元。

营收同比增长1.1%至3.589亿新元,净房地产收入则增长1.5%至3.112亿新元。
截至9月30日,MLT的管理资产规模为131亿新元。
截至9月30日,在其“韧性十足的租赁需求”支持下,其投资组合出租率达到96.4%。
SEE ALSO
在其整个投资组合中,平均租金复归率保持正值为2.1%,高于上一季度的0.9%。若不包括中国市场,租金复归率为4.2%,而此前为2.3%。
中国市场的租金复归率为负1.7%,较上一季度的负1.8%有所收窄。中国市场业务占MLT上半年营收的14.4%。然而,该国的出租率从93.8%提升至94.4%。
在周三(10月28日)的财报电话会议上,管理层表示,预计未来几个季度中国的租金复归率将维持在当前水平,尽管部分地区已出现企稳迹象。
中国西部地区的租金已出现触底迹象,而随着需求改善,东部地区的租金跌幅已有所放缓。然而,华南地区仍面临供应过剩的问题,预计租金将进一步下跌。
MLT管理人的首席执行官Jean Kam表示,鉴于中国市场租期相对较短(约一年),目前要判断租金复归率何时能转为中性还为时过早。
管理人还表示,计划在中国“对出租率较高的物业选择性地提高租金”。“过去,为了留住租户,我们牺牲了租金来换取出租率。”
在强劲的制造业产业群活动推动下,占上半年营收31.4%的新加坡市场,其租金复归率预计将保持在3%至5%的健康水平。管理层还预计,其在马来西亚、越南和印度等新兴市场的租金复归率也将保持在3%至5%的正值。
截至9月底,MLT投资组合的加权平均租赁期限为2.5年。
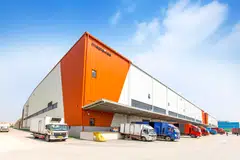
该信托还宣布,计划将位于新加坡樟宜南2街(Changi South Street 2)9号和15号的两处相邻物业,重建为一座五层高的A级坡道式仓库,预计开发成本为1.41亿新元。
重建后,这两处物业的总建筑面积将增加34%,达到近50万平方英尺。
该设施位于樟宜(南)国际物流园(Changi (South) International LogisPark)内,将设有通往各楼层的直接坡道、更大的楼面面积,以及更宽的坡道和车道,可容纳45英尺的集装箱卡车。
重建工程预计将于2027年第一季度动工,并于2029年第二季度完工。
Kam表示,MLT预计樟宜南重建项目的投资回报率将在6%至6.5%之间。她补充说,由于这两处物业目前并未完全出租,预计重建不会对MLT的净房地产收入产生重大影响。
当被问及MLT释放其位于岌巴路(Keppel Road)201号、由Prima公司租用的物业价值的时间表时,Kam表示,这个机会可能更偏向“中期”。
该物业是MLT于2005年以2650万新元的估值从其发起人丰树产业 (Mapletree Investments) 手中收购的,附带一项回购选择权,允许发起人回购该地块进行重建。
Prima的租约将于2028年到期,作为南部濒水区(Greater Southern Waterfront)更广泛复兴计划的一部分,丰树产业正在为该物业的未来探索各种方案。这包括进行文物保护研究,以评估适应性再利用的机会。
自2027财年至今,MLT已完成约2.43亿新元的资产剥离,平均出售价格较估值有3.1%的保费。这些资产包括位于中国、新加坡和澳大利亚的物业,以及香港的分层地契单位。
该信托已确定将在新加坡、澳大利亚和日本出售更多资产,此外还有在中国剩下的一两处物业以及在香港的分层地契单位。
Kam表示,如果剩余的交易能够成功完成,总剥离金额可能超过此前设定的2亿至3亿新元的目标,但其中一些交易可能会延续到下一个财年。
在收购方面,Kam表示,新加坡仍将是其核心市场,提供相对有吸引力的收益率差。同时,随着企业分散其供应链,越南、马来西亚和印度将从“中国+1”策略中受益。
她补充说,MLT将维持其资本配置策略,即约70%的投资组合位于发达市场,30%位于新兴市场。
截至9月30日,MLT的总杠杆率从上一季度的40.5%降至37.5%。这得益于其利用2026年8月发行的4亿新元永久证券所得款项,在11月赎回日期前偿还了债务。否则,备考负债率本应为40.4%。
第二季度的加权平均借贷成本微升至2.7%。预计2027财年的平均借贷成本将在2.7%至2.8%之间。
展望未来,管理人警告称,“地缘政治紧张、能源价格高企和持续的通胀压力”可能会对全球经济前景构成压力。
该管理人补充道:“利率可能在更长时间内保持高位,而汇率波动和更高的借贷成本预计将继续对MLT的财务表现构成不利影响。更广泛的宏观经济放缓也可能抑制对物流空间的需求。”
在公告发布前,MLT的单位价格周三收于1.07新元,下跌0.01新元,跌幅为0.9%。第二季度的派息记录日期为11月5日,将于12月17日派发。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.