

息差压力缓解提振 DBS、OCBC 和 UOB 前景,新加坡银行股涨势延续
在资产质量保持韧性和资本回报稳定的背景下,市场对该行业的情绪总体保持乐观。
本文由 AI 翻译,关键事实请以原文为准。
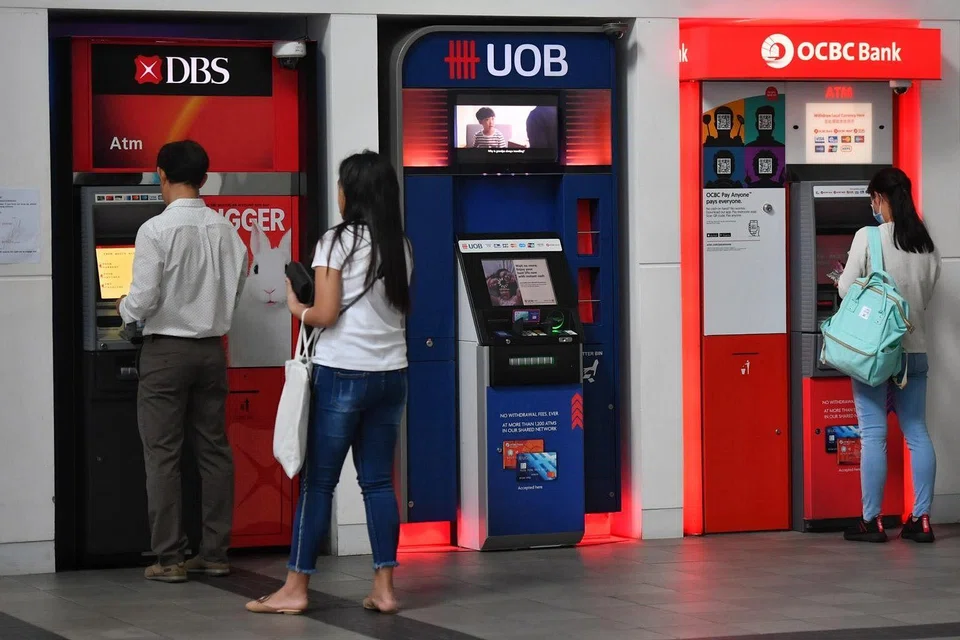
【新加坡】分析师表示,随着利率企稳和融资压力缓解,本地三大银行可能即将结束过去一年来拖累盈利的息差收窄困境。
在各银行发布第四季度业绩之前,得益于坚韧的资产质量和稳定的资本回报,市场对该行业的情绪总体保持乐观。但分析师警告称,下一阶段增长的明确驱动力仍然难以捉摸。
这三大银行定于二月份发布其2025年第四季度及全年业绩,DBS 于9日率先发布,随后是 UOB 于24日和 OCBC 于25日发布。
DBS 集团研究部分析师 Lim Rui Wen 指出,尽管美国在2025年末进一步降息,但新元短期利率依然保持稳定,似乎正在触底反弹。
她表示,从长远来看,随着投资者重新考虑“卖出美国”或“再平衡”的交易策略,利率可能会上升。
“再加上旗舰活期账户、批发和定期存款的持续重新定价,我们相信这些因素最终将成为净息差(NIM)下降趋势的转折点。”
彭博行业研究(Bloomberg Intelligence, BI)高级信贷分析师 Rena Kwok 表示,由于流动性充裕,以及在贷款需求温和的背景下存款利率下调的传导效应,融资成本预计将在2026年进一步回落。
分析师称,与此同时,第四季度的非利息收入可能会出现季节性疲软。
然而,Maybank Securities 研究主管 Thilan Wickramasinghe 表示,高波动性,特别是来自客户资金流的波动,应能为整体交易收入提供支撑。
他表示,在这三家银行中,由于贷款费用和经纪业务收入的支撑,OCBC 的增长势头所受影响可能最小。
他补充说,UOB 的信用卡费用收入也可能在低基数的基础上有所改善。
进一步上涨空间
Lim 预计,由于股息和稳定的资本回报仍然具有吸引力,此轮涨势将有进一步的动力。
2025年,DBS 的股价上涨了28%,OCBC 上涨了19%。UOB 则下跌了4%,主要受第三季度盈利表现令人失望以及对其资产质量担忧的拖累。
Lim 表示,由于新元作为避险资产,持续的资金流入应会继续让新加坡银行受益,因为其盈利能力保持坚韧。
她补充说,股权市场发展计划(EQDP)资金的部署也对该行业构成利好。
BI 的 Kwok 补充说,在坚韧盈利的支撑下,到2026年,稳健的资本水平可能会带来更积极的资本管理和更高的股东回报。
尽管如此,RHB 新加坡研究团队预计该行业未来的回报将较为温和,理由是缺乏推动更高股本回报率的驱动力,且其2025年股价表现未能超越马来西亚和印度尼西亚的同行。
他们指出,DBS 的上涨是由股息可见性和具吸引力的收益率驱动的;而对于 OCBC,投资者则看好其财富管理前景和进一步资本回报的空间。
DBS 的 Lim 也警告称,现在就断定 UOB 的资产质量问题已完全解决可能为时过早。
与同行相比,该银行在美国商业房地产以及其余的大中华区房地产方面有相对较大的风险敞口。
即便如此,RHB 团队仍指出了该行业的积极因素,包括乐观的宏观经济背景、在低利率环境下应能受益的财富管理业务、积极的投资者情绪、持续的资金流入以及稳定的资产质量。
展望2026年,BI 的 Kwok 表示,尽管存在关税不确定性和海外商业房地产领域的局部压力,但资产质量应能保持稳健。
这得益于审慎的拨备、严格的承保和风险控制,目前中小企业、无抵押零售或商业房地产投资组合均未出现重大压力迹象。
与此同时,RHB 分析师表示,非利息收入可能仍将是营业收入的关键驱动力。
RHB 表示,国内贷款需求可能会“保持良好”,因为较低的利率环境应对抵押贷款和非贸易企业贷款有利,而财富管理业务则是费用的关键驱动力。
该机构补充说,然而,温和的贷款增长和一定的净息差压力也应会使2026年的净利息收入保持平淡。
周四,DBS 股价收盘上涨0.6%,报59.66新元;OCBC 上涨0.1%,报21.45新元;UOB 收盘上涨0.2%,报38.65新元。
TRENDING NOW

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

Things to know about DBS’ incoming chairman Anthony Lim

Wealthy Indonesians snap up government bonds as yields near 8%: OCBC
From local AI partnerships to global opportunities: How MNCs help Singapore firms scale

