

MariBank依托Sea生态系统,以新加坡为基地打造区域性银行集团
随着该数字银行寻求与传统银行的差异化竞争,这一优势如今更显重要
本文由 AI 翻译,关键事实请以原文为准。
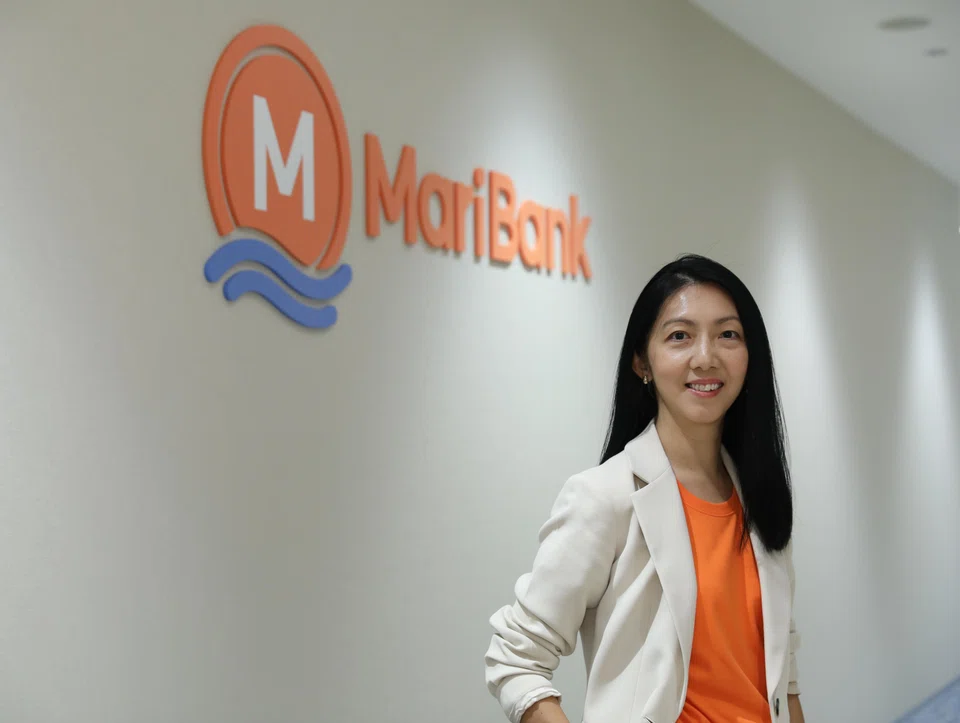
【新加坡】在其规划新加坡市场盈利路线图的过程中,MariBank正越来越多地利用其母公司Sea的生态系统——借助电商平台Shopee的数据来发展其贷款业务,同时为以新加坡为总部的区域性银行集团奠定基础。
MariBank首席执行官Natalia Goh表示,能够获取Shopee的数据,为该数字银行在评估一些中小企业(SMEs)的信誉方面带来了优势。
“对于在Shopee上销售的商家,我们可以看到他们的销售额,这为我们如何对其进行信贷审批和风险管理提供了更多数据点,”Goh告诉《商业时报》。
随着MariBank寻求与传统银行进行差异化竞争,这种生态系统优势的重要性日益凸显。
虽然作为Sea的一部分有助于其获取企业客户,但目前MariBank的中小企业客户群中约有一半来自该集团生态系统之外,这反映出其在更广泛市场中的吸引力日益增强。
该数字银行瞄准的一个特定中小企业细分市场是运营不足三年的初创企业。由于缺乏收入或信用记录,它们往往难以获得融资。
MariBank约17%的中小企业贷款发放给了这类企业。
Goh说:“这确实表明,我们正努力满足市场上那些未被传统银行充分满足的特定需求。”
在消费者业务方面,MariBank也加深了与Shopee的整合,为同时是ShopeeVIP会员的MariBank客户提供0.4%的额外利率,使总利率达到1.28%。
ShopeeVIP是一项订阅计划,会员可在该电商平台上享受免费配送和优先客服等福利。
Goh表示,这项额外利率通过Shopee和MariBank的后端整合自动生效。
她补充说,80%的MariBank客户已将其银行账户与Shopee绑定,将银行服务融入日常生活中。此外,约有60%在Shopee上付款的MariBank信用卡用户使用了持卡人专属的分期付款计划。
这位首席执行官说:“这说明了生态系统是我们的优势所在,也体现了我们如何努力将银行业务融入客户的日常生活中,并为他们提供无缝、便捷的体验。”
截至2025年12月31日,MariBank的管理资产规模增长了约40%,达到42亿新元,其30%的客户同时持有该银行的投资账户。
打造银行集团
Goh表示,虽然MariBank会继续推出零售和商业银行产品,但其重点仍然是扩大规模——包括建立一个东南亚银行集团。
她补充说:“我们的愿景是建立一个以新加坡为总部的区域性银行集团,并将这座城市国家打造为人才和创新中心。”
MariBank于2025年收购了SeaBank Philippines,该子公司后更名为MariBank Philippines。Monee——Sea的金融服务部门——旗下的其他银行,如SeaBank Indonesia,也可能加入这个区域性银行集团。
创建这样一个集团,部分原因是为了利用新加坡强大的数字和金融基础设施,从这里推动创新战略。
MariBank将首先在新加坡开发和构建其能力与创意,然后再将业务扩展到区域内其他市场。
Goh解释说:“拥有一个银行集团,你就可以建立一个通用的技术基础设施,一次建成即可重复使用,并部署到其他市场。”
新加坡是MariBank的天然起点,因为与菲律宾的分支机构相比,它在新加坡提供的产品和服务更多,例如投资和信用卡业务。
Goh指出,在新加坡开发的产品可以很快地在菲律宾实现本地化和部署,只需对产品进行调整,以提供更小额度的产品或市场所需的其他功能。
建立区域性银行集团也能带来一定的资本效率,因为每个数字银行都不必从零开始开发产品。
Goh说:“成立银行集团的理念还在于统一各银行的企业治理和风险管理框架,并将其归于同一品牌名下。”
她补充说,目前MariBank正专注于整合MariBank Philippines和建设区域性银行集团。对于任何其他机会或地域扩张,公司将以更具战略性的眼光来考量。
信任与互动
Goh表示,盈利能力对MariBank固然重要,但公司更专注于建立客户信任和互动,而非最大化短期收益。
她补充说:“我们不希望为了眼前的经济效益而牺牲客户利益或业务的长期可持续性。”
“我们确实关注盈利能力,但我们也会看其他指标。”
这一理念影响了MariBank的产品设计方式,例如允许客户以仅1新元的门槛开始投资,或申请低至100新元的消费贷款——从纯粹的商业角度来看,这些决策或许并不合理。
这些决策获得了客户的共鸣。自2025年3月公开发布以来,MariBank的分期现金贷款余额增长了约600%。
在今年的新信用卡客户中,有90%在开户六个月后仍是活跃用户。
Goh指出,这意味着客户并非仅仅因为促销优惠而注册。
“我们追踪的某些指标可能不一定直接贡献于眼前的盈利数字,但我们相信这能为实现可持续盈利铺平道路。”






