

Maybank 首次覆盖 Soon Hock,给予“买入”评级,目标价0.75新元
鉴于其项目储备充足,该房地产公司的利润预计将大幅增长
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】Maybank 研究部已开始覆盖工业房地产专家 Soon Hock Enterprise ,目标价为0.75新元,理由是其开发项目储备带来了强劲且可见的盈利,以及制造业的不断走强。
该目标价较该股周二(1月13日)0.63新元的收盘价,有约20%的潜在上涨空间。
分析师 Toh Xuan Hao 在周二的一份报告中指出,预计该集团的净利润在2024财年至2027财年期间将加速增长,三年复合年增长率将达到299%。
Maybank 预计,该集团的净利润将从2024财年的330万新元,增至2026财年的4720万新元。
随着管理层提议在2025财年和2026财年实施25%的股息支付率,预计到2026财年,股息收益率也可能增至6.2%。
即将进行的项目
Maybank 的乐观看法,是基于其“健康的项目储备”,这些项目已在转化为销售额。
Toh 指出:“凭借稳定的待开发项目储备,Soon Hock 处于有利地位,能够扩大其市场影响力。”
他观察到,这些未来开发项目“经过战略性设计,旨在满足工业房地产领域未被满足的需求,同时为最终用户和投资者带来更高价值”。
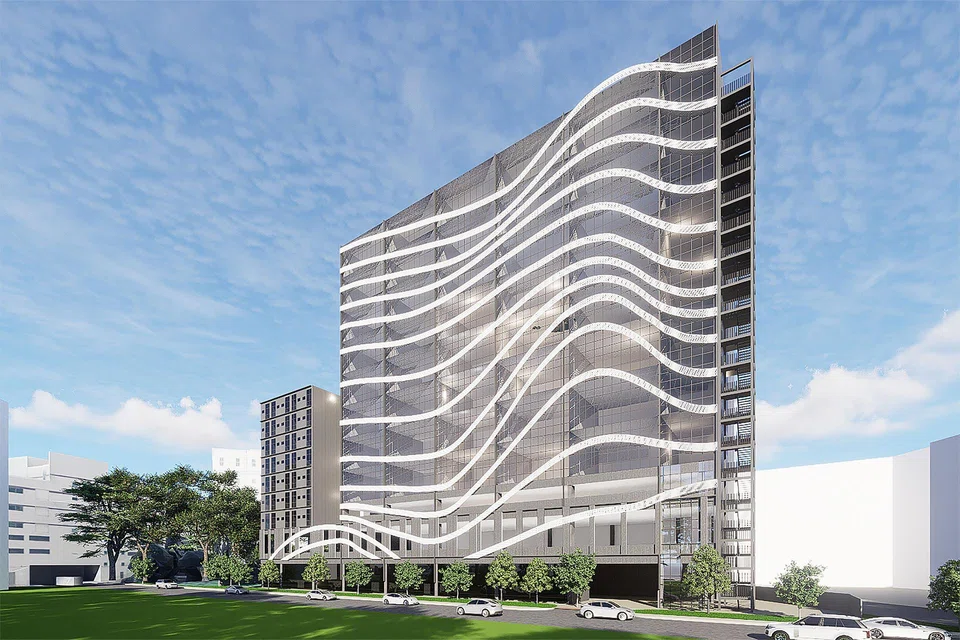
该分析师重点提到了集团的旗舰开发项目 Stellar@Tampines,这是一个用于重工业的房地产项目,预计总开发价值为3.265亿新元。
他补充说,该项目的预售势头“良好”,约有71%的可售单位已经售出。强劲的早期销售为“未来现金流提供了高度可见性”,从而减少了在施工阶段对高杠杆的依赖。
该集团计划通过内部和外部资金相结合的方式,为其剩余的项目储备提供资金。
工厂增长的长期上升趋势
Maybank 认为,Soon Hock 处于有利地位,能够乘上新加坡工厂市场长期上升趋势的东风。
Toh 指出:“随着新加坡向研发、特种化学品和增材制造等更高附加值的活动迈进,对专业化物流和仓储设施的需求预计将会上升。”
弹性需求、有节制的未来供应和持续的租金增长等因素的汇合,为那些拥有土地、建筑能力和最终用户洞察力的开发商提供了一个“极具吸引力的机会”来捕捉长期价值。
该集团在 Senang Crescent 收购了多处工业地产,并在 Shaw Road 完成了一项集体收购,该地块距离大成(Tai Seng)地铁站仅几步之遥。
Toh 补充道:“该地块拥有绝佳的连通性和长期的再开发潜力。”
Soon Hock 是新加坡排名前五的分层工业地契开发商之一,拥有约6%的市场份额。
Maybank 仍对潜在的下行风险保持警惕,例如新加坡工业地产市场的周期性以及可能影响借贷成本的利率波动。
2025年12月,UOB Kay Hian 也首次给予 Soon Hock“买入”评级,目标价为0.68新元,这相对于其当时0.59新元的交易价,意味着约15%的上涨空间。
截至周三上午11点20分,Soon Hock 的股价下跌0.005新元或0.8%,至0.625新元。






