

石油、收益率与黄金:三方拉锯战
本文由 AI 翻译,关键事实请以原文为准。
黄金面临的问题不再仅仅是地缘政治或美联储,其中缺失的一环是石油。当地缘政治紧张局势推高油价时,黄金最初会因避险需求而受益。然而,如果油价上涨开始推高通胀预期,美国国债收益率和利率预期也可能随之走高,最终导致持有黄金这种无息资产的机会成本上升。
这使得布伦特原油不仅仅是一个能源市场指标,它正日益成为一个衡量标准,用于判断金融市场愿意为地缘政治风险定价的程度,并进而判断在通胀和收益率成为主导因素之前,黄金能承受多大的此类风险。
布伦特原油的近期走势说明了这一转变。随着能源基础设施遇袭以及霍尔木兹海峡的石油运输受到的威胁加剧,原油价格一度飙升至每桶100美元以上。然而,随着沙特阿拉伯采取措施恢复替代出口路线,以及市场对美国和伊朗之间取得外交进展的希望增加,风险溢价已开始回落。
从技术层面来看,布伦特原油正处于一个重要的十字路口。100美元的价位已成为心理和技术上的双重关口。其上涨势头已经减弱,而布伦特原油与西德克萨斯中质原油(WTI)之间不断扩大的价差,凸显了国际原油的溢价在多大程度上仍与中东的供应风险挂钩。如果油价持续跌破100美元,将表明市场正在消化更大程度的供应正常化预期。另一方面,若价格能稳定在这一水平之上,则可能意味着地缘政治风险仍内含于价格之中。除此之外,110至113美元的区间仍是一个重要的阻力区。
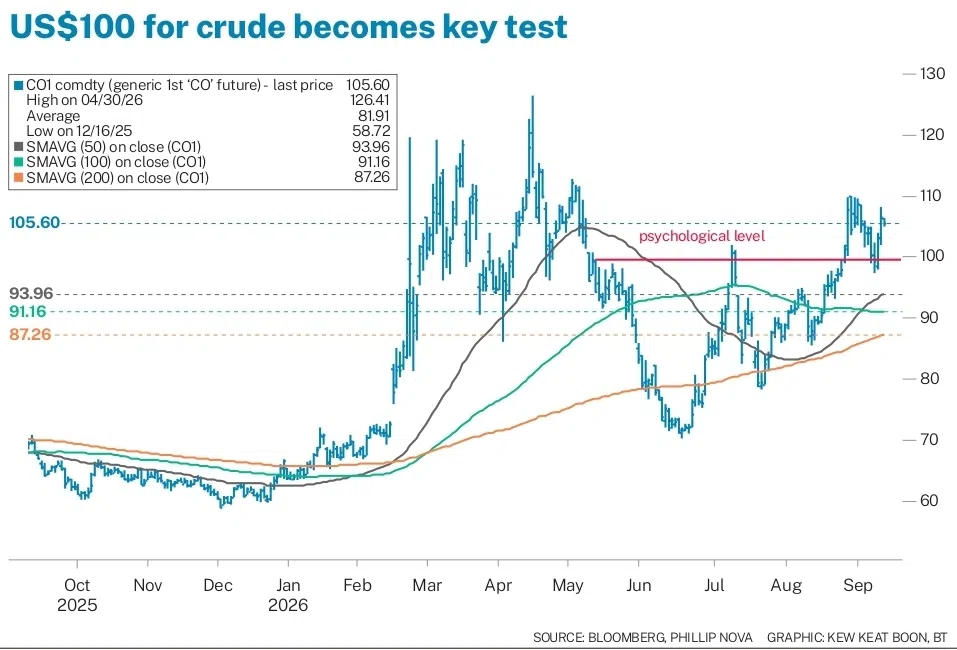
这就造成了石油、收益率和黄金之间的三方拉锯战,而石油处于这一链条的中心。石油的影响力不止于能源价格。原油价格的急剧上涨会传导至运输、生产和消费价格,从而迫使市场重新评估通胀前景和货币政策的路径。
这种紧张关系在美国国债市场已变得更为明显。由于能源价格上涨加剧了通胀担忧,10年期美国国债收益率近期突破5%,达到2007年以来的最高水平。对市场而言,简而言之,油价飙升已促使有关美联储的论调,从2026年初可能降息的预期转变为当前需要进一步收紧政策。美国联邦储备局(The Federal Reserve)于9月16日加息25个基点,将利率区间提升至3.75%至4%,这是自2023年以来的首次加息。同时,18位决策者中有16位预计到2026年底至少会再加息一次。
对黄金而言,这形成了一种艰难的平衡。地缘政治的不确定性支撑了对避险资产的需求,但油价上涨带来的通胀后果又会推高收益率和利率预期。因此,这两种力量可能相互制衡,近期的价格波动就证明了这一点。随着油价因外交进展的希望而回落,黄金价格大幅反弹,一度逼近4700美元。然而,市场对利率“更高更久”环境以及高企的国债收益率的担忧再起,随后限制了金价的上涨空间。
从技术分析来看,黄金目前正受困于两条备受关注的移动平均线之间:即4350美元的50日移动平均线和4400美元的100日移动平均线。若金价能果断突破这一区间,将意味着避险需求和长期结构性需求重新占据主导地位。反之,若未能收复该区间,尤其是在布伦特原油价格和国债收益率同步上涨的情况下,黄金将很容易受到新一轮的抛售压力。
因此,这三个市场之间的关系正变得日益重要。布伦特原油反映了即时的地缘政治风险,国债收益率反映了市场对通胀和货币政策的反应,而黄金则处于两者的交汇点。对于关注黄金的投资者而言,下一个信号可能并非来自黄金本身,而是来自布伦特原油。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services






