

PayNow下一增长阶段瞄准商家与企业支付,向银行卡网络施压
观察人士指出,此次升级有望使PayNow对这类用户而言更便宜、更快捷、更直观和更高效。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 随着新加坡全国支付系统的最新升级使其能够在更广泛的交易中与银行卡网络直接竞争,PayNow的下一增长阶段预计将来自商家和企业支付。
业内观察人士表示,尽管信用卡在消费支出领域仍占主导地位,但这些变化将使PayNow作为这一细分市场的支付渠道更具吸引力。
市场研究与咨询公司Forrester的首席分析师Liu Meng表示:“第二代PayNow(PayNow Gen 2)可能将PayNow从‘一个便捷的个人转账方式’转变为‘嵌入新加坡数码经济的低成本实时支付层’。”
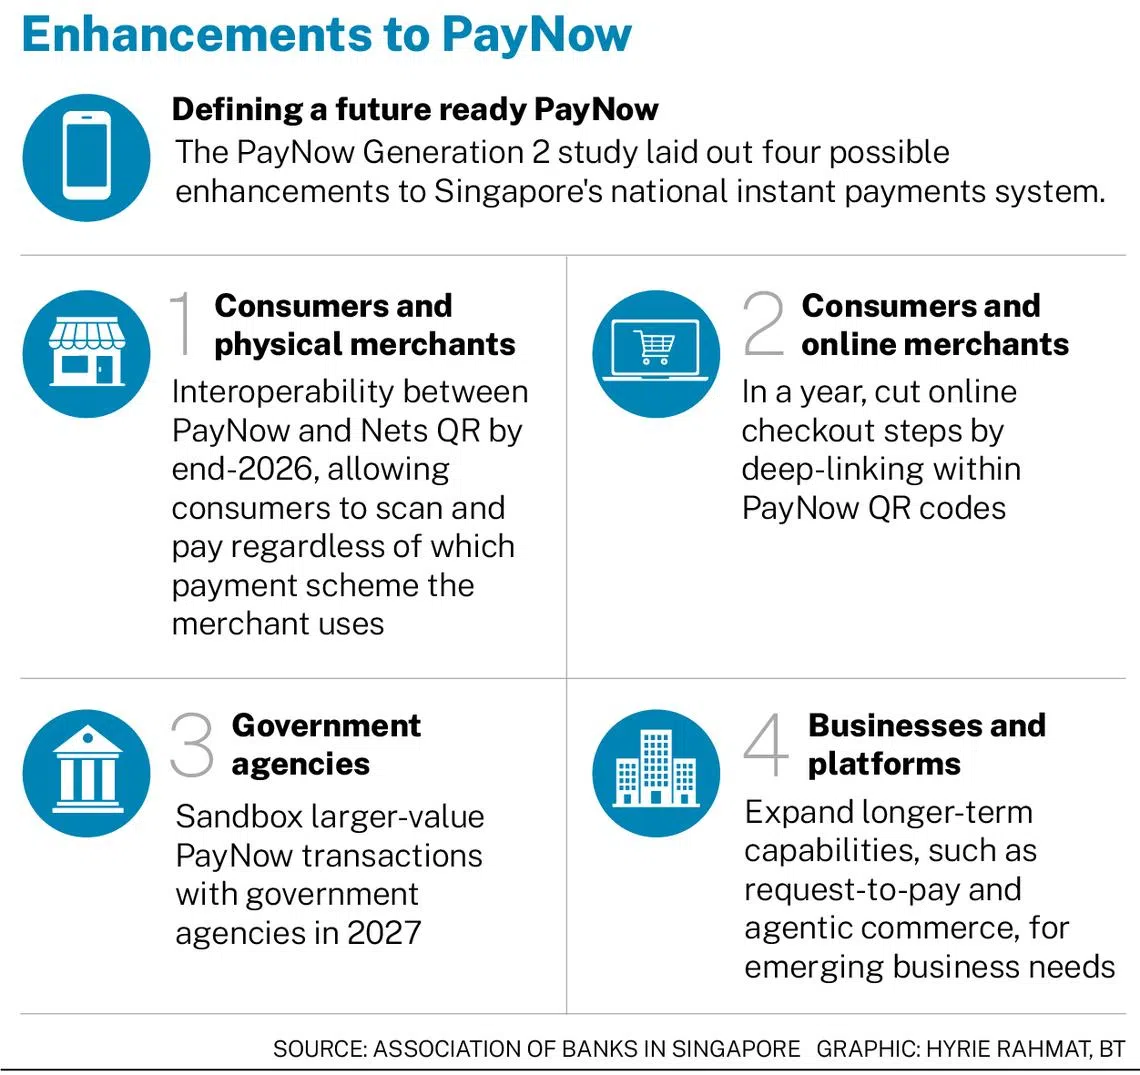
今年6月,新加坡金融管理局 (金管局) 表示,将在一项旨在满足支付趋势和需求的下一代研究计划下,为PayNow增添新功能。
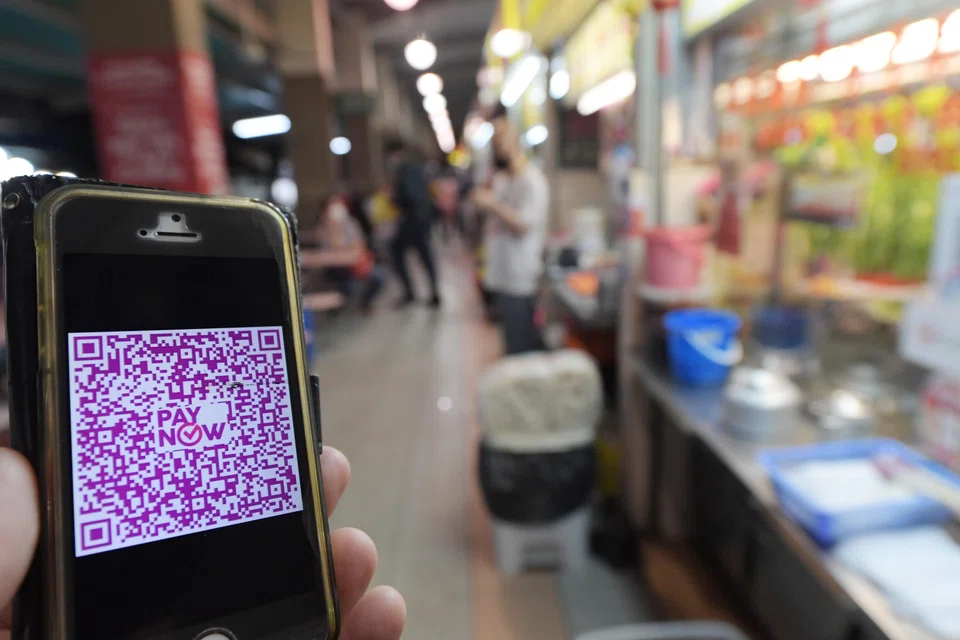
这些功能包括实现目前作为独立支付渠道的PayNow和Nets QR之间的互联互通,以及在PayNow二维码内实现深度链接,以减少网上购物时的操作障碍。
新加坡还计划为政府机构启用更大额度的公共部门PayNow交易,并扩展其功能以满足新兴的商业需求。
与银行卡的竞争将加剧
Liu Meng预计,相对于银行卡,PayNow将成为一个更强大的低成本商家受理渠道。
他指出,虽然银行卡因其提供的奖励、拒付保障和信用功能而对消费者极为便利,但商家必须通过银行卡受理成本为这种便利买单。
金融科技咨询公司GL Insight的总监Zennon Kapron表示,这是PayNow“最有胜算的角色”。
他说道:“与Nets实现二维码互联互通,消除了购物者在结账时犹豫的理由,而且新加坡人已经养成了使用二维码的习惯。这应该会很快推进。”
Liu Meng说,PayNow也处于银行卡和传统银行转账之间“一个有用的中间地带”。
与银行卡相比,PayNow为企业卖家提供了一个成本更低、没有交换费机制的账户对账户支付渠道。
他表示,与标准银行转账相比,PayNow速度更快、操作更直观,并且更容易与发票、请求付款和对账等工作流程相关联。
尽管账户对账户交易已在新加坡的支付流量中占据主导地位,PayNow仍计划进行升级。这些交易包括个人之间以及个人与商家之间的转账。
KPMG新加坡的合伙人兼金融服务主管Anton Ruddenklau表示,账户对账户交易占支付流量的40%,而银行卡约占35%。
约15%的支付来自数码钱包,5%是通过Nets进行的纯二维码支付,另外5%来自现金。
多渠道系统
当然,观察人士并不认为PayNow会在消费者支付领域取代银行卡。
Kapron指出,中国和菲律宾等国家跨越了银行卡阶段,因为在这两个市场,数码钱包普及之前,银行卡的普及率很低。
“新加坡的情况正好相反,”他说。“银行卡普及率接近全民水平,非接触式支付几乎无处不在,消费者并没有感受到需要钱包来解决的痛点。”
PwC新加坡的金融科技主管Wong Wanyi表示,信用卡还具有一定的用户粘性,这得益于其成熟的忠诚度计划、信贷的便利性和可得性,以及在海外交易时更广泛的国际信用受理度。
Ruddenklau补充道:“新加坡人对银行卡情有独钟,而其他亚洲国家则从未真正有过这样的机会。”
“在80年代、90年代乃至21世纪初,拥有信用卡曾是新加坡人生活中令人向往的一件事。”
因此,新加坡未来的支付格局很可能是多渠道并存的。
Ruddenklau预计,在通过奖励和忠诚度计划等方式与用户建立联系的领域,银行卡将继续占据主导地位。
他表示:“发卡公司和提供银行卡的银行将不得不在增强用户粘性方面下更大功夫,并且要比以往任何时候都更加专注和有针对性。”
但他表示,随着Nexus项目和区域支付连接(RPC)倡议等旨在连接各国即时支付系统的区域性努力,PayNow因其跨境使用场景将对消费者越来越有吸引力。
与此同时,二维码的互联互通和更优化的结账流程,将使PayNow进入银行卡一直占据的商家渠道。
PwC的Wong Wanyi表示,一旦新加坡扩展PayNow目前范围较窄的企业对企业(B2B)功能,可能会出现更高价值的交易,PayNow也将在更多企业交易中得到更广泛的应用。
Kapron表示,结果将是两者相互重叠但不会完全融合:银行卡将保留信用、奖励、纠纷保护和全球受理的优势,而PayNow将在成本和速度上展开竞争。
他说:“可以预见,两者将在每一笔交易上展开争夺,谁也不会轻易取代谁。”
基础设施升级
更重要的是,观察人士预计,第二代PayNow将不仅仅是支付功能的增强,更是对新加坡数码经济的一次基础设施升级。
Forrester的Liu Meng提出,PayNow可以成为未来代理式和可编程支付的基础性设施。
他表示,其低成本、实时、账户对账户的特性,可能使其成为某些人工智能辅助的企业对企业工作流程中一个有吸引力的国内执行渠道。
Kapron说,此举也表明新加坡正加倍投入建设作为公用事业的公共支付基础设施,它不受任何单一平台控制,私营企业可以在此基础上进行建设。
他表示,这与中国模式不同,在中国,支付宝(Alipay)和微信支付(WeChat Pay)这两个私人钱包实际上已成为支付系统。
“新加坡正在押注,一个开放、可互通的渠道能够战胜一个封闭、占主导地位的钱包,未来两年的试点项目将检验这一赌注。”
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

What role can Japan play in Asean’s future?

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asean’s challenge is to become resilient against global geopolitics: former Indonesia trade minister

