

凯德腾达房产信托第三季度租金复归率走高,出租率亦上升
该信托完成总值6亿3810万新元的收购,并脱售三处新加坡物业,总价2亿8170万新元
本文由 AI 翻译,关键事实请以原文为准。
【新加坡讯】在重塑其工业资产组合的背景下,凯德腾达房产信托(CapitaLand Ascendas Real Estate Investment Trust,简称Clar)在2026年第三季度录得更高的租金复归率。
该信托第三季度的租金复归率为9.9%,高于第二季度的5.2%和去年同期的7.6%。2026年首九个月的租金复归率为9%。
资产组合出租率略有改善,截至9月30日升至90.1%,高于前一季度的89.1%。然而,该出租率仍低于去年同期的91.3%。
该信托的资产管理规模(AUM)达207亿新元,其中新加坡市场占66%,澳大利亚和美国市场各占约11%。
凯德腾达房产信托正将其投资组合转向能够迎合结构性趋势、消费模式转变(包括数字化和电子商务)所带来的市场及租户需求变化的细分领域。
截至9月30日,在其资产管理规模中,商业空间和生命科学领域占88亿新元,物流领域占55亿新元,工业和数据中心领域占64亿新元。

管理公司预计全年租金复归率将保持在“高个位数”的正增长区间。投资组合的加权平均租赁期限(WALE)为4.1年,年内剩余时间里,占总租金收入6.6%的租约将到期续租。
在新加坡,总体出租率从第二季度的90.1%上升至90.9%。管理公司将此增长主要归因于新收购的物业实现满租,以及物流资产组合出租率的提高。
其美国投资组合的出租率从前一季度的80.9%升至82.3%,但仍低于去年同期的85.3%。
这一改善主要由物流物业推动。截至9月30日,其在芝加哥和堪萨斯城的物业出租率达到100%。而在6月份,这两座城市的资产出租率分别为78.8%和77.5%。位于南卡罗来纳州查尔斯顿的一个物流中心出租率从零升至9%。
在澳大利亚,出租率为91.1%,环比持平,但略低于去年同期的94.8%。在英国和欧洲,出租率从第二季度的93.1%上升至96.3%,而日本市场则继续保持满租。
资产组合交易
该信托在本季度完成了两项在新加坡的收购,总金额为6亿3810万新元。
这两处物业分别是于8月17日以1亿3390万新元收购的大士五道5号(5 Tuas Avenue 5),以及于8月27日以5亿零420万新元收购的洛阳弯25号(25 Loyang Crescent)。
这两处物业均已实现满租,且其租约包含年度租金上调条款。
管理公司预计,在不计交易成本的情况下,大士五道5号的初步净房地产收入收益率为6.6%,洛阳弯25号为6.9%。
两处物业的加权平均租赁期限(WALE)分别为五年和约13年;大士五道5号的年度租金上调幅度为2%,而洛阳弯25号在前12年的内置年度租金上调幅度为2.5%。
该信托在2026年首九个月的总收购额约为18亿新元,其中包括一处美国物流物业和一个日本数据中心的部分股权。
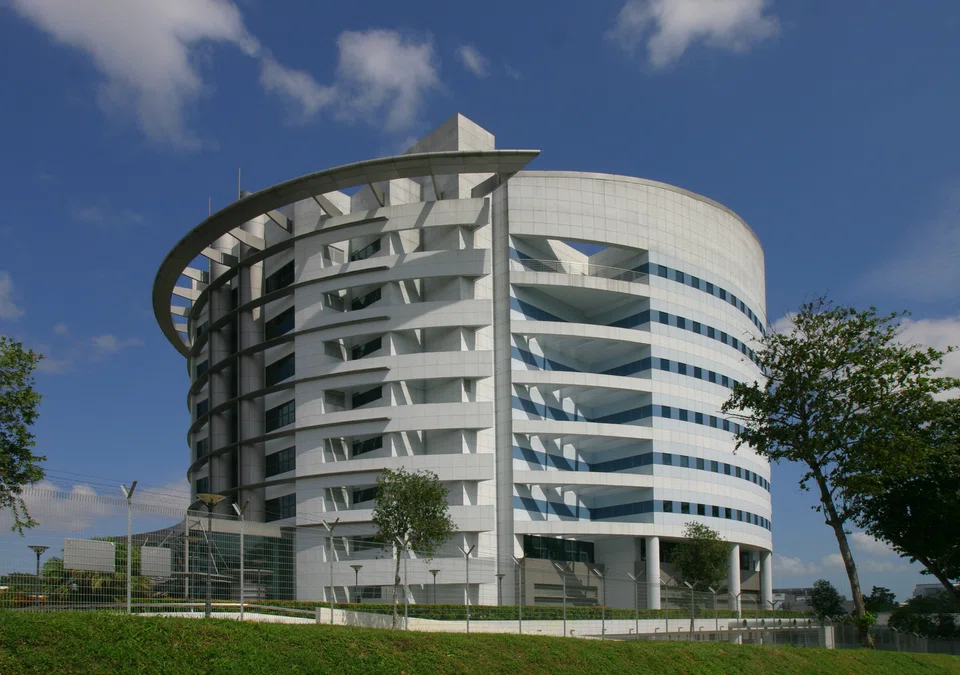
凯德腾达房产信托计划以2亿8170万新元的价格,脱售三处新加坡物业——金泉电信大楼、樟宜商业园中1路17号以及实龙岗北大街5道9号。该总价较其合并独立市场估值高出约25%,较其总购买价高出86%。预计这些出售交易将在2026年第四季度完成。
管理公司估计,此次脱售的净收益约为2亿5500万新元。若将这笔资金全部用于偿还借款,该信托的总杠杆率将从截至9月30日的41.8%降至约41%。
按备考基准计算,该信托在新加坡的投资组合出租率也将从90.9%上升至91.5%。
总杠杆率从6月底的39.7%上升至截至9月30日的41.8%,主要原因是为收购项目提供资金而增加了借款。
截至2026年第三季度,其加权平均总债务成本为3.4%,而上半年为3.5%。
此外,凯德腾达房产信托有七个在建项目,预计总成本为8亿4770万新元,其中包括在英国和新加坡的两个新重建项目,成本为3亿4050万新元。管理公司预计开发和重建项目的稳定后成本收益率将在6%至8%之间。
在发布此业务更新前,凯德腾达房产信托的单位价格收盘报2.18新元,无变动。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






