

胜捷住宿房产信托上半年业绩超IPO预测,关注发起人收购渠道
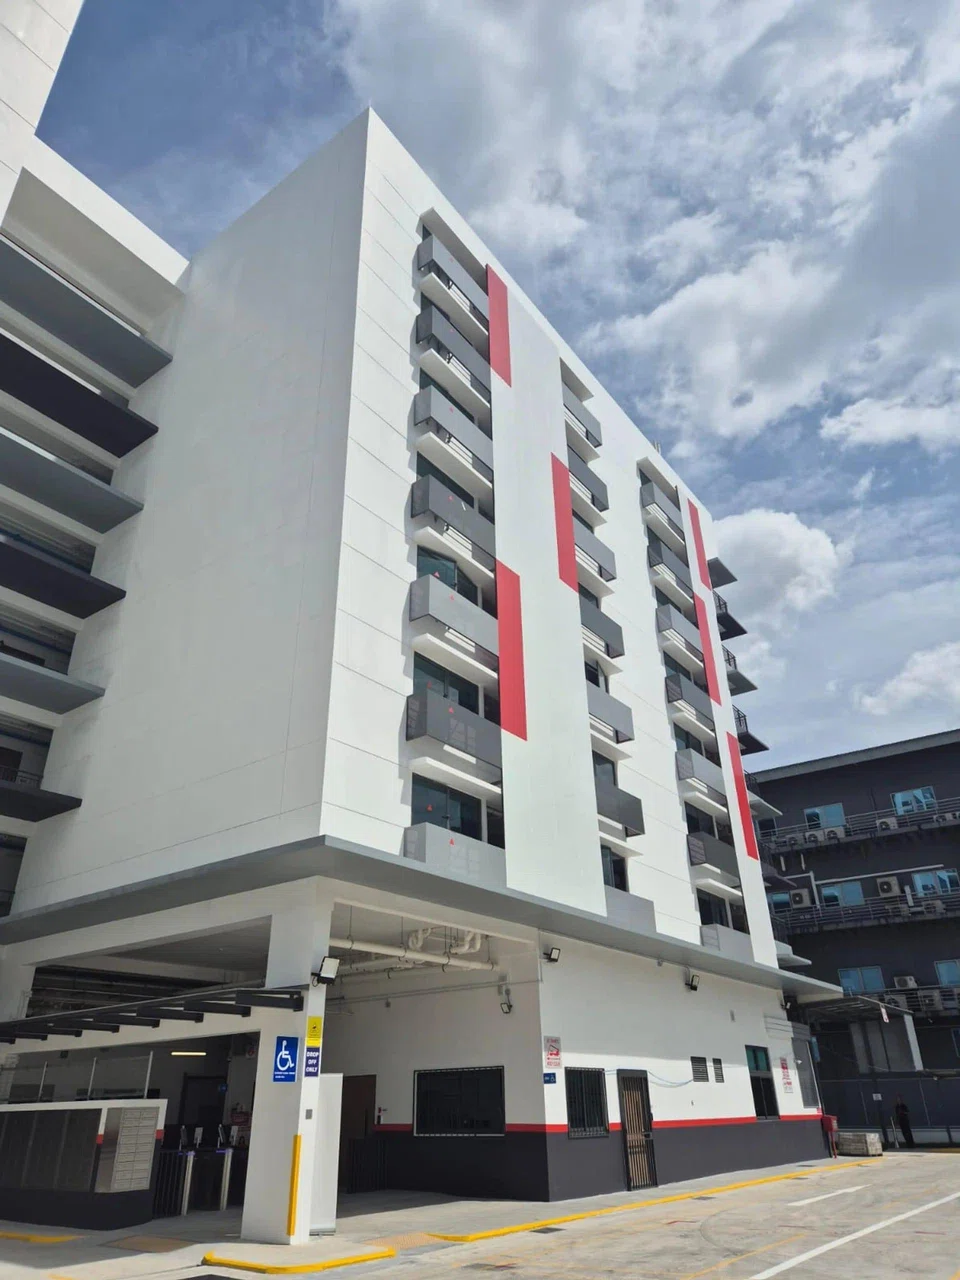
该房产信托或将考虑胜捷企业的开发中资产,包括即将推出的克兰芝连路宿舍项目。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】胜捷住宿房地产投资信托(CAReit)的管理人表示,由发起人胜捷企业(Centurion Corp)开发的一批资产可能会被评估,以供CAReit收购。
其中一项资产是发起人新宣布的克兰芝连路项目。周三(8月5日),胜捷企业以3.43亿新元的价格成功标得该定制宿舍地块。
这块为期30年的租赁地契地块占地约22,079平方米,总容积率为3.0,可开发容纳7000个床位的项目。
该信托管理人的首席投资官Ginny Ang在一次媒体吹风会上表示,发起人在开发专业化住宿资产方面拥有良好记录,其中一些资产可能构成该房产信托在定制化客工宿舍(PBWA)和定制化学生宿舍(PBSA)领域的收购渠道。
这批位于新加坡、英国和澳大利亚的七项客工与学生宿舍资产,合计约9,198个床位,预计将于2026年至2028年间完工。
其中包括两个即将进行的项目:一个位于墨尔本,将提供约644个床位,预计于2027年第一季度完工;另一个位于珀斯,发起人持有其25%的股份,包含约182个床位,预计于2027年第二季度完工。
Ang表示:“当发起人有意出售时,该房产信托拥有优先购买权,可根据资产的自身价值评估并考虑是否收购。”
当被问及克兰芝连路项目是否会是一个天然的收购候选人时,管理人首席执行官Tony Bin表示,这一安排符合发起人的资本循环策略,即资产在稳定运营后才会被出售。
上半年业绩超出预测
CAReit公布了强于预期的上半年业绩,截至6月30日的六个月内,每单位派息为0.03499新元,超出其首次公开售股预测9.6%。
收入增至1.089亿新元,比预测高出5.1%。这得益于定制化客工宿舍部分更强劲的租金率和床位销售、有利的汇率变动,以及Westlite Toh Guan和Westlite Mandai宿舍容量扩张带来的110万新元额外收入。
净房地产收入增长4.3%至7840万新元,而可供分配给单位持有人的金额为6050万新元,比招股说明书中的预测高出9.6%。
截至6月30日,总杠杆率为29.9%,投资组合估值为22亿新元。自首次公开售股以来,运营床位容量已增长25.7%,达到30,236个。
此外,Bin表示CAReit正在为悉尼一个定制化学生宿舍资产为期两年的主租约于2027年底到期做准备。这个拥有732个床位的资产是CAReit于今年1月收购的。
CAReit表示,2026财年的固定租金收入将为1410万澳元(约合990万美元),2027财年为2000万澳元。
Bin表示,预计运营商将在租约到期后继续管理该物业,从而为资产的运营方式提供“一定的连续性”。
他补充说,新开业的学生宿舍通常起初的学生续租率较低,因为缺少返校续住的学生。
他说:“我们相信第三年的情况会比前两年更好。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Quarter of Singtel special discounted shares sold ahead of CPF Board transfer

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

Asia needs new energy security architecture

