

砂之船房托放眼中国以外市场,视东南亚为下一增长阶段目标
该房托将探讨在马来西亚、越南和印度尼西亚等市场的中小型投资机会
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 在中国拥有四家奥特莱斯商场、并在新加坡交易所(Singapore Exchange)上市八年后, 砂之船房地产投资信托 (Sasseur Real Estate Investment Trust,简称Sasseur Reit)正将目光投向东南亚,寻求在中国本土市场之外扩张。
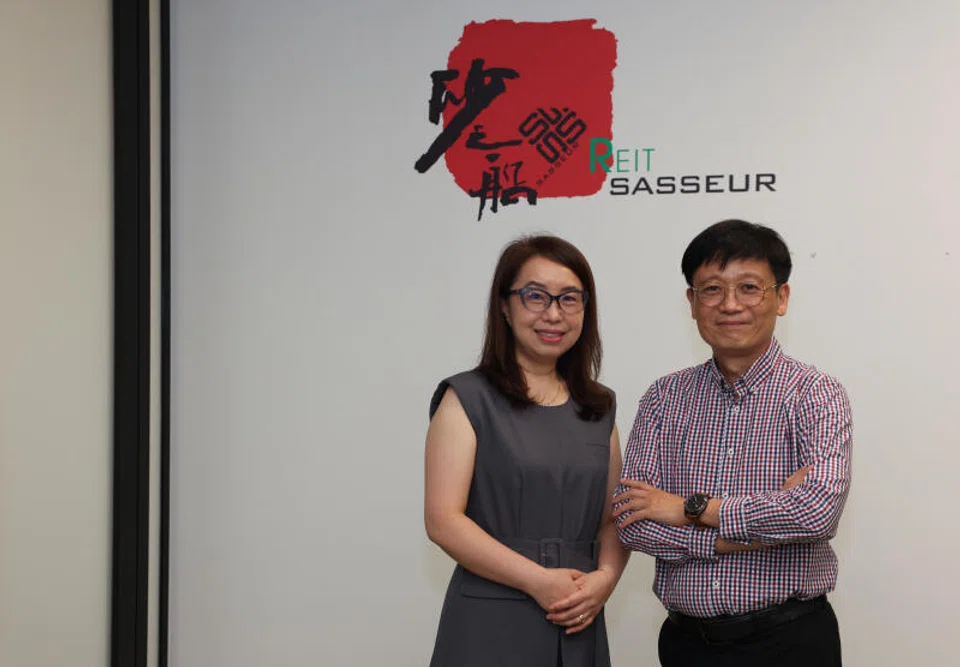
砂之船房托管理人总裁Cheng Hsing Yuen告诉《商业时报》:“我希望在未来三到五年内,我们能真正将砂之船房托国际化——这意味着它不再只是一个专注于中国的奥特莱斯平台,而是一个遍布本区域的国际平台。”
东南亚拥有不断壮大的中产阶级、日益增多的游客(包括来自中国的游客)以及越来越多进入该地区的中国品牌,被视为一个关键的增长市场。
Cheng说:“我们进军东南亚的方式将是审慎和务实的。我们将从风险最小的市场和资产开始。”
他补充说,该房托将专注于与拥有当地专业知识的本地运营商建立合伙业务。初期,它将关注马来西亚、越南和印度尼西亚等“相对成熟市场”的中小型零售资产。
砂之船房托也在评估新加坡的潜在资产,不过约3.5%或更低的资本化率,对实现能提高每单位派息(DPU)的交易构成了障碍。
中国仍是增长战略的一部分
Cheng表示,将搜索范围扩大到中国以外,也是因为不断增长的中国房地产投资信托(C-Reit)市场推高了优质奥特莱斯资产的估值,给砂之船房托带来了更大的竞争。
尽管如此,中国仍然是一个重要市场,因为价值驱动型零售的需求日益增长,且他认为奥特莱斯行业渗透率不足。他指出,中国的奥特莱斯商场不到300家,而传统购物中心约有7500家。
“无论何时,只要有任何符合稳定收入、地理位置优越且对我们有增益这几项标准的物业或奥特莱斯商场,我们仍会考虑。”
未来收购的一个潜在途径可能包括,由发起人孵化零售资产并引入其运营专长,待这些资产成熟并产生稳定收入后,再由砂之船房托考虑收购。
Cheng说,在中国,这可能包括由发起人代表第三方业主管理的小型奥特莱斯商场,这些业主包括在该行业面临逆风时寻求剥离资产的房地产开发商。
目前,砂之船房托的投资组合包括在中国的四家奥特莱斯商场:
- 砂之船(重庆两江)奥特莱斯;
- 砂之船(重庆璧山)奥特莱斯;
- 砂之船(合肥)奥特莱斯;以及
- 砂之船(昆明)奥特莱斯。
截至2025年底,投资组合的出租率为98.8%,年客流量达到1700万人次。2025年,该投资组合的销售额为46亿元人民币(6.844亿美元),同比增长2.6%。
2026年上半年,该房托的每单位派息(DPU)从去年同期的0.03055新元增至0.03366新元,增幅为10.2%;这得益于投资组合销售额的稳健增长和融资成本的降低。
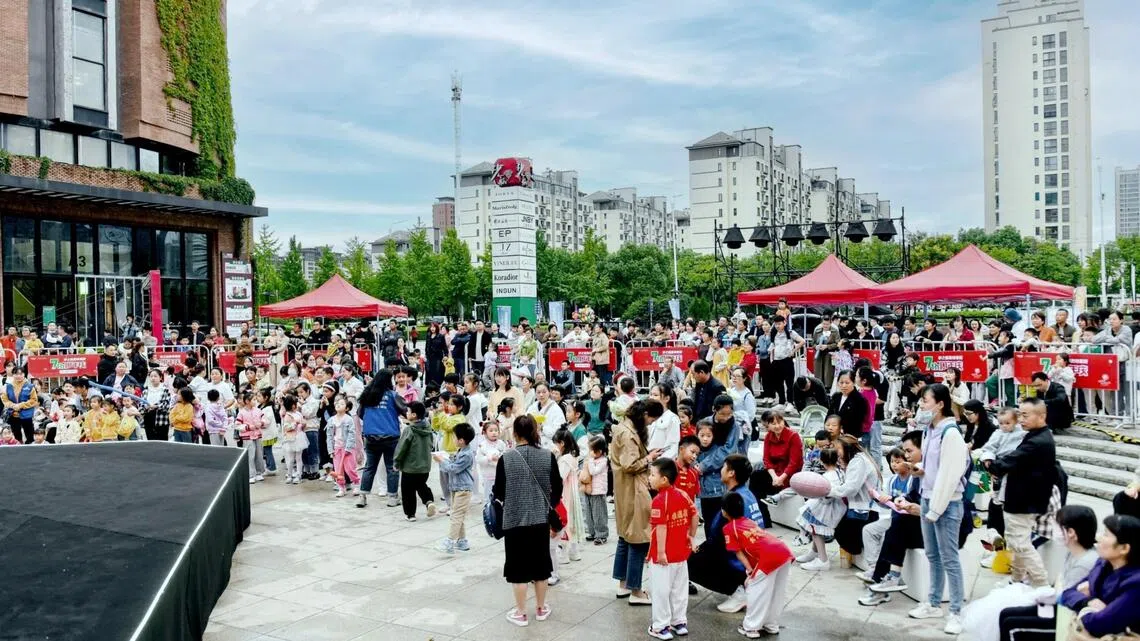
在其委托管理协议(EMA)模式下,上半年租金收入同比增长4.3%至3.507亿人民币。
以新元计算,EMA租金收入同比增长6.8%至6540万新元,这反映了租金收入的增加以及期内人民币兑新元的升值。
EMA框架正在接受审查
在制定增长计划的同时,砂之船房托正在对其即将于2028年3月到期的EMA框架进行审查——管理人首席财务官Ella Jia将此过程形容为该房托目前“最大的项目”。
在该模式下,由一名委托管理人负责其奥特莱斯商场的日常运营,其总收入主要以佣金为基础,并与租户销售额挂钩。砂之船房托收取固定的租金部分,该部分租金每年内置3%的增长,此外还有一个与奥特莱斯销售额挂钩的可变动部分,使其能够分享任何销售增长带来的收益。
该结构旨在通过固定部分为单位持有人提供收入稳定性和下行保护,同时通过可变动部分保留分享奥特莱斯销售增长的机会。
该房托管理人指出,当前的EMA是“在2017/2018年设计的,当时这些资产和中国的零售环境都与现在大不相同”。“自那时以来,零售格局、消费者行为、运营环境以及资产的成熟度都已发生变化。”
此次审查将考虑的因素包括:消费者价值意识的增强、委托管理人承担的运营费用的变化,以及资产的长期表现。
管理人表示,打算保留EMA结构,称该结构在新冠疫情等动荡时期依然保持了韧性。
预计将在2028年前对拟议条款提供更清晰的说明,并在现有EMA到期前将续约事宜提交给单位持有人批准。
C-Reit为资本循环开辟了新途径
另外,砂之船集团今年在上海证券交易所上市了其首个C-Reit。
Cheng表示,C-Reit让发起人能够接触到中国的国内资本市场和投资者基础,而砂之船房托则提供了接触国际资本的渠道,并成为集团向中国以外扩张的工具。
Cheng说:“我们的发起人告诉我,砂之船房托对他来说和C-Reit一样重要。”
C-Reit也为中国物业提供了更高的国内市场估值,为未来的资本循环建立了一条途径。
Cheng说:“如果我们在世界这个地区有好项目并且需要资金,我们可以剥离一项物业,将其循环投入C-Reit,然后将资金投向这个地区。”
然而,Jia指出,虽然此类交易在技术上是可行的,但其是否具有战略意义将取决于估值以外更广泛的考量,包括投资者基础和市场结构的差异。
尽管如此,目前尚无即将进行的收购计划,Cheng预计非内生性增长将在中期实现。
与此同时,管理人正专注于从其现有的四家奥特莱斯中获取进一步的内生性增长,包括优化租户组合以跟上不断变化的消费者偏好并增加顾客逗留时间,增加体验式零售产品以及实施资产提升计划。
当收购机会出现时,砂之船房托拥有充足的资产负债表空间来支持其增长雄心。
截至六月底,总杠杆率为25.6%,在新加坡房地产投资信托(S-Reit)中为最低水平。经过一系列再融资活动后,其上半年债务成本从2025年的4.4%和2024年的约5.3%降至3.7%,为上市以来最低。
Cheng认为,该房托尚未充分利用这一能力。
他说:“我们还没有将这个平台的价值最大化。我们降低了利率,我们的负债率是市场上最低的之一——我们应该利用好这个空间。”
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Deal between tycoon friends sparks scrutiny of Philippine power sector

Singapore’s S$80 million vertical farm must pass the 50-cent test to succeed

