

印尼商品出口改革引发担忧,新交所上市棕榈油企业承压
分析师称,企业面临加剧的监管风险,且政策推行规模也带来执行障碍
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在印度尼西亚宣布计划通过一家国有企业集中管理关键自然资源的出口后,新加坡交易所(SGX)上市的棕榈油企业股价承压。
此举引发了市场对在该国有业务的种植园公司所面临政策风险的新担忧。
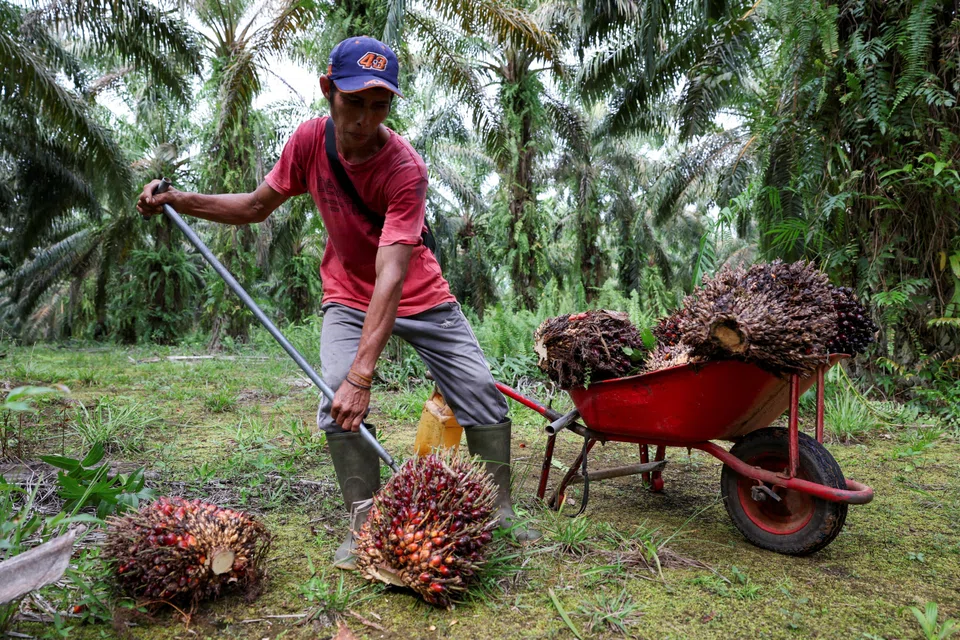
尽管在全球供应趋紧的背景下,分析师们仍看好毛棕榈油(CPO)价格,但他们警告称,印尼的最新举措可能会对估值构成压力,并给区域种植园公司的前景蒙上阴影。
行业观察人士指出,雅加达加强对战略性大宗商品流动控制的举措,旨在增加国家收入并遏制低价报关行为。
印度尼西亚是全球最大的煤炭、棕榈油和镍铁出口国,总统 Prabowo Subianto 正在推动国家加强对这些商品流动的控制。
Aletheia Capital 消费与互联网研究主管 Nirgunan Tiruchelvam 表示,该政策反映了其建立区域定价权的雄心。
“印尼的目标是将定价杠杆从中国、印度和日本等主要进口国手中转移过来,”他表示,并将此策略与欧佩克(Opec)使用的市场管理机制相提并论。
他补充道,雅加达的最新举措旨在将更大份额的毛棕榈油加工价值链保留在国内经济中。
在5月20日(该政策宣布之日)至5月28日期间,在印尼有业务的新交所上市棕榈油企业股价均出现下跌。其中, Bumitama Agri 跌幅最大,达12.1%。
影响不一
雅加达最新举措的影响预计将因新交所上市种植园公司的出口敞口水平而异。
华侨银行(OCBC)分析师 Ada Lim 和 Chu Peng 表示:“这些法规可能会削弱印尼出口商的议价能力和利润率,不过供应的显著收紧可能导致全球棕榈油价格上涨,从而部分抵消盈利压力。”
“更广泛地看,印尼监管政策变化的步伐和不可预测性引发了担忧,这表明监管风险环境正在加剧。”
分析师们指出,像 Bumitama Agri 这样100%收入来自印尼的国内企业,受该政策的直接影响有限。
然而,他们警示该政策可能间接影响国内定价的尾部风险。
分析师指出,如果生产商被要求以低于市场价的价格向国有企业出售产品,那么国内的最终消费者也可能向种植园寻求更低的采购价格。
他们表示:“目前尚不清楚该政策最终是否会延伸至下游衍生产品;如果下游产品也被纳入范围,那么这将为终端客户提供更大的动力去压低采购价格,以抵消潜在的利润率压缩。”
Chu 和 Lim 表示, Golden Agri-Resources 对上游棕榈油业务的敞口更大,且对CPO价格变动更为敏感,这使其“对出口动态的变化更为敏感”,更严格的管制“可能会对其利润率构成额外压力”。
另外,印尼当局正在调查10家CPO出口商,包括 Wilmar International ,指控其涉嫌从事低价报关和转让定价行为。
华侨银行的分析师表示:“这一进展发生在一个敏感时期,声誉风险可能会打压投资者情绪。”
但他们指出,Wilmar的一体化商业模式和规模“可能比规模较小的同行提供一些缓冲”。
Macquarie Equity Research 的分析师 Amanda Foo 同样指出,虽然印尼政府的确切实施计划尚不明确,但“潜在干预的风险……使得业务涉及印尼的种植园公司有理由被要求更高的风险保费”。
她补充说,潜在的干预措施可能包括更严格的出口监控、类似国内市场义务的机制以及临时价格管制。
考虑到这些风险,麦格理(Macquarie)将其对 Bumitama Agri 的目标价从2.30新元下调14%至1.98新元。
它还将 First Resources 的目标价从3.90新元下调14%至3.35新元,并将 Wilmar 的目标价从4新元下调3%至3.90新元。
与此同时,该研究机构维持对 Bumitama Agri 和 First Resources 的“跑赢大盘”评级,理由是它们“强大的上游杠杆和卓越的运营质量”。
然而,Foo 指出,它们“集中的印尼业务敞口使得其估值更容易受到潜在政策干预的影响”。
麦格理给予 Wilmar“中性”评级,原因是其“在CPO价格上涨中的直接杠杆作用相对较低,并且在多个司法管辖区面临不断变化的监管风险的敞口更大”。
资源民族主义在全球抬头
华侨银行的分析师指出,资源民族主义在全球范围内日益抬头,部分原因是对地缘政治的回应。
例如,刚果民主共和国在2025年2月禁止了钴出口,以遏制因供应过剩导致的价格暴跌。
中国也在2020年以市场价格被低估为由,将其稀土矿产出口配额削减了40%,并于2025年进一步扩大管制,要求出口须经政府批准。
在这些案例中,出口政策被用来限制供应,导致价格急剧且持续飙升。
华侨银行的分析师表示:“印尼的政策被定义为一项反欺诈措施,而非数量限制,这使得其对价格的直接影响更不确定。”
他们补充说,印尼政策的规模更广,同时针对多种商品,这加剧了投资者的不确定性,并可能使基层执行变得复杂。
CreditSights 南亚和东南亚企业研究高级总监兼主管 Lakshmanan R 也将其与欧佩克进行了比较。
他指出了两者在“集中的定价权和供应控制、国家从价值链内部获取更多价值,以及战略性利用出口实现宏观目标”方面的相似之处。
然而,存在一个关键的结构性差异:“欧佩克拥有少数集中的参与者,因此易于执行。但在印尼,这些商品行业是分散的,有数家私营企业,因此实施、协调和供应链管理将困难得多。”
实施障碍
行业观察人士指出,该政策的规模和时间表带来了实施上的挑战。
CMC Markets 的销售交易员 Oriano Lizza 表示:“雅加达正押注它能复制在镍领域的成功经验。”
他指出,自2013年以来,印尼的镍出口收入增长了10倍,在2020年实施镍出口禁令后,于2022年稳定在300亿美元以上。
但他表示,这种类比在三个方面站不住脚。
首先,这项政策同时涵盖了毛棕榈油、煤炭和铁合金,将年出口额高达650亿美元的商品通过一个未经检验的单一国有企业进行输送。
其次,该计划要求在2026年9月前用三个月时间过渡到完全集中化管理。他表示,相比之下,镍禁令是在经过多年逐步释放信号后才实施的。
最后,他指出了该政策推出的背景。在政策宣布当天,印尼盾兑美元汇率跌至17,706印尼盾的历史新低,而雅加达综合指数今年以来已下跌超过26%。
他说:“印尼正试图在三个商品类别上实现镍式的转型,但却缺乏使镍转型成功的产业政策支架。”
Aletheia Capital 的 Tiruchelvam 表示,这些措施要完全改变棕榈油的定价方式将“非常困难”。他补充说,由于棕榈油市场在结构上正走向短缺,无论如何价格都可能出现强劲反弹。
“在这一点上很难说。他们需要阐明这个(国有企业)的确切性质、运作多久以及其任务是什么,因为目前我们只能依赖于宽泛的声明,所以我们需要更多的清晰度。”
他表示,虽然有国家设立类似组织的先例,但很少有像这样规模的参与者——主导棕榈油、镍铁和煤炭市场——突然为出口创建一个共同委员会。
他补充道:“每种商品都有其自身的细微差别和一套中介机构,仅通过创建这个旨在集中管理的机构来改变商品交易方式,是非常困难的。”
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks

Deal between tycoon friends sparks scrutiny of Philippine power sector

