

昇菘集团股价延续上周跌势,下挫逾9%创一年新低
该公司表示,杂货零售业的竞争在未来一年可能加剧
本文由 AI 翻译,关键事实请以原文为准。
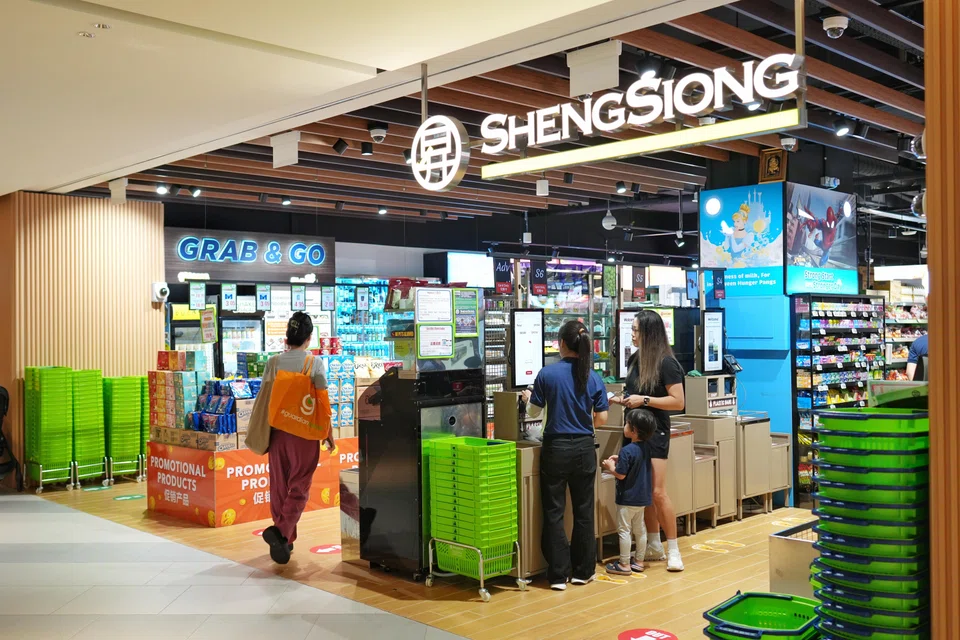
[新加坡] 超市运营商 昇菘集团 (Sheng Siong) 的股价持续下跌,周一(11月2日)早盘一度下挫9.4%。
此前,该公司警告未来一年竞争将加剧且成本压力增大。受此影响,该股上周五收盘下跌4.6%或0.13新元,至2.67新元。
尽管该集团于周四晚间公布其第三季度净利润同比小幅增长1.9%,但股价仍面临压力。
周一上午9时01分,该股以2.48新元低开7.1%,截至上午10时44分,股价进一步跌至2.42新元,跌幅达9.4%。这是该股自2025年11月3日盘中触及2.33新元以来的最低水平。
该股收盘下跌9.4%至2.42新元。据ShareInvestor报道,当日没有已婚交易记录。
财务业绩
这家主板上市的超市运营商公布,截至9月30日的三个月净利润为4460万新元,高于去年同期的4370万新元。

该季度营收增长6.2%至4.415亿新元,高于去年同期的4.155亿新元。该集团将营收增长归因于新加坡门店网络的扩大以及可比同店销售额的改善。
股价下跌之前,管理层在第三季度业绩发布会上表示,杂货零售业竞争依然激烈,持续的促销活动可能对营收和利润率构成压力。
即将开通的柔佛-新加坡捷运系统(RTS)预计将进一步加剧竞争,该系统预计于2027年2月投入运营。这条线路可能鼓励更多跨境购物,从而加剧部分包装杂货和家庭用品的价格竞争。
昇菘集团表示,将随着RTS项目的发展调整其策略,以应对其业务可能受到的潜在影响。
除了竞争,该集团还指出劳动力成本上升是另一项挑战,这主要是由“渐进式薪金模式”下的薪金增长以及全国工资理事会2026年至2027年的指导方针等因素所驱动。
该集团已于去年9月提高零售员工的薪水,以满足零售业的“渐进式薪金模式”要求。
券商观点
周一,CGSI International将昇菘集团的目标价从3.60新元下调至3.10新元,但维持“增持”评级。此举是由于该券商将其2026年至2028年的盈利预测下调了2%至6%,以反映2026年销售增长放缓以及2027年和2028年运营成本的增加。
DBS Research Group维持对该股的“持有”评级,目标价维持3新元不变。DBS分析师Chee Zheng Feng在上周五的一份报告中表示,他预计昇菘集团第四季度的盈利增长将进一步放缓,因为去年同期有“建国60周年邻里购物券”的提振,导致基数较高。
他补充说,另一个潜在因素是Thomson Imperial Court门店于9月25日关闭所带来的整个季度的影响。此外,更高的水电费和不断上涨的员工成本也可能对这家连锁超市的盈利能力构成压力。
10月30日,HSBC对该股给出“减持”评级,而UBS则维持“中性”评级。10月29日,Citi也给予该股“中性”评级。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






