

遭Maybank下调评级及目标价 昇菘集团股价下跌2.1%
该股在早盘一度跌至2.83新元的低点,之后收复部分失地
本文由 AI 翻译,关键事实请以原文为准。
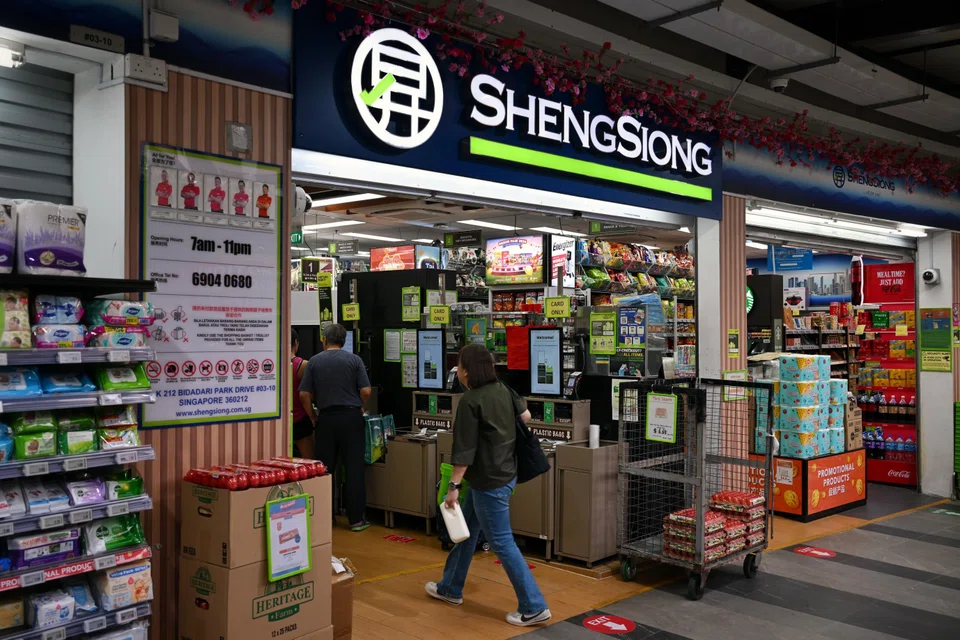
【新加坡】在Maybank将这家连锁超市的评级从“买入”下调至“持有”并削减其目标价后, 昇菘集团 (Sheng Siong) 的股价于周一(10月12日)一度下跌高达3%。
该股周一早盘一度跌至2.83新元的低点,随后收复部分失地,最终收于2.86新元,下跌2.1%。
此次股价下跌前,Maybank于周五将昇菘集团的目标价从3.22新元下调至3.12新元。此举是由于其股价上行空间收窄,按28.4倍的远期市盈率计算,该连锁超市已成为区域内“最昂贵的食品零售商”之一。
尽管该公司到2028年的税后净利润(NPAT)复合年增长率(CAGR)为8%,股息收益率为2.5%。
Maybank分析师Hussaini Saifee表示:“在消费领域,我们更看好 Food Empire ,其优势在于强劲的税后净利润增长(31%的复合年增长率)、适中的估值和5%的股息收益率。”
该研究机构还将昇菘集团2028年的新店开设预测从五家下调至四家,并将其2026财年至2028财年的税后净利润预测下调了1%至3%。
Saifee说:“昇菘集团仍然是一家优质的运营商,但其强劲的股价重估已大部分反映了这一点。随着增长恢复常态和轻微不利因素的出现,我们认为其进一步重估的空间有限。”
顺风转逆风
尽管昇菘集团此前受益于“韧性消费”、市场份额的增长以及将消费直接引导至超市的定向补助券,但这些有利因素正在减弱。
Maybank指出,目前更多援助是通过无限制的消费税补助券(GST Vouchers)和现金支付来提供的。
原定于2027年1月发放的一批价值500新元的社区发展理事会购物券(CDC Vouchers),已提前至2026年6月发放,这虽然提振了2026财年的需求,但也提高了2027财年的比较基数。
鉴于超市行业的增长已放缓至低个位数,该研究机构预计,昇菘集团的增长将与基本的收入和人口趋势保持一致,而不是再次受益于近年来异常有利的条件。
此外,由于竞争对手Giant和Cold Storage两家连锁店总共只关闭了一家门店,昇菘集团从其门店关闭中获得的转移需求也已逐渐消失。
Cold Storage的新所有者Macrovalue已“恢复扩张”,通过其On The Go便利店进行布局。Macrovalue于2025年从DFI零售集团手中收购了这两家连锁店。
到2026年,该便利店将逐步进驻新加坡所有58个Esso加油站,并计划未来开设超过100家分店。
Saifee表示:“尽管这种以便利为主的模式不能完全复制昇菘集团的一站式购物体验,但它在补充性杂货采购、便利商品和即食餐方面增加了竞争。”
此外,与新柔捷运系统(RTS)相关的跨境购物以及线上杂货配送的逐步发展,也可能给昇菘集团带来不利因素。
与规模较大的竞争对手相比,该连锁超市似乎更容易受到新加坡北部区域的影响。其约10%的门店网络(9家门店)位于RTS站点5公里范围内,而约27.5%(25家门店)则位于15公里范围内。
该分析师表示:“尽管这两者在短期内似乎都不足以颠覆整个行业,但它们都预示着未来的行业背景将不如近年来有利。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






