

去年上市活动反弹后,新加坡2026年或将迎来更多IPO
超过30家公司已启动上市筹备工作,计划在新加坡交易所主板和凯利板上市的公司数量大致各半。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】业内观察人士指出,在持续的市场改革和不断增长的待上市公司储备支持下,新加坡的首次公开募股(IPO)市场前景在2026年有望向好。
投资银行公司SAC Capital的首席执行官Ong Hwee Li表示:“2026年的待上市公司储备正逐渐形成近年来最令人鼓舞的阵容之一。”
他认为,假如没有重大的经济冲击,他对2026年及未来的市场保持乐观态度。
他指出,改革议程正稳步推进,新加坡金融管理局(Monetary Authority of Singapore)50亿新元的股权市场发展计划(Equity Market Development Programme, 简称EQDP)的首批资金已经部署到位。这促成了“一批健康的公司正在推进其上市准备工作”。
Ong表示:“根据我们的实地观察,预计主板和凯利板总共将有大约15到20宗IPO。” 他补充说,最终数量将取决于市场状况。
Ong说,随着新加坡的股权生态系统通过EQDP资金、税收激励和更完善的研究覆盖而不断增强,预计将有更多公司认真考虑在新加坡上市。
市场观察人士也对2026年上市公司的规模和行业构成越来越乐观。
更多中小型股上市
辉立证券研究(Phillip Securities Research)研究经理Glenn Thum预计,2026年的IPO储备将比2025年更强劲。
新加坡交易所(SGX)在2025年录得15宗IPO、一宗反向收购和两宗第二上市。上市的公司包括纯数据中心房地产投资信托(Reit)NTT DC Reit、共享居住企业Coliwoo、半导体光学公司MetaOptics以及手术技术公司UltraGreen.ai。
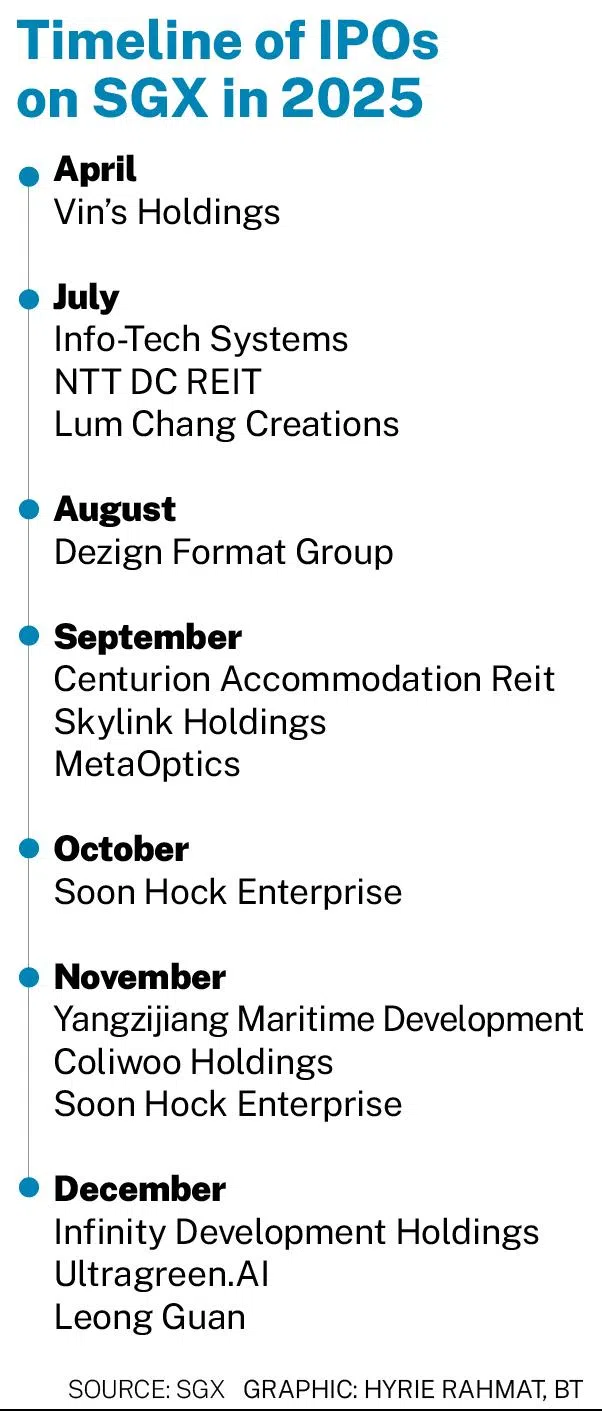
Thum说:“(2026年)房地产投资信托(Reit)、数字基础设施和科技领域可能会成为焦点。”
CGS International Securities投资银行业务集团主管Jason Saw补充说,与房地产相关的上市公司在总筹集资金构成方面可能占有重要地位。
他说:“鉴于行业的复苏,与建筑和岸外海事服务相关的公司可能会继续出现。”
然而,他预计中小型股上市的比例会更高,特别是市值低于10亿新元的公司。
Saw解释说,典型的IPO候选企业是那些盈利可预测、并有明确扩张计划的公司,这与投资者日益关注那些展现出可见增长的商业模式的趋势相符。
他认为,虽然新加坡投资者传统上更注重收益,但市场现在正“进入一个强力支持创新型公司的时期,这些公司展现出在三到五年内将收入翻一番甚至两番的潜力”。
展望2026年,德勤东南亚(Deloitte South-east Asia)资本市场服务主管Tay Hwee Ling预计,不断增多的待定IPO和跨境上市(包括其他着眼于在新加坡上市的东南亚公司)将支撑投资者兴趣。
荷宝(Robeco)亚太区股票主管Joshua Crabb指出,已有超过30家公司聘请了顾问并开始筹备上市工作,这些公司在主板和凯利板的分布数量大致各半。
这些公司涵盖了广泛的行业,包括数字基础设施、房地产投资信托(Reit)、软件即服务(SaaS)与科技、物流与工业、医疗保健与生命科学,以及其他“新经济”业务。
2025年的反弹
Crabb指出,尽管与香港等市场相比,新加坡的IPO数量较少,但新交所在2025年的IPO表现标志着“在经历了2024年的低谷后的一次重大反弹”。
德勤最近的一份报告显示,按筹集资金额计算,新加坡已成为东南亚最大的IPO中心,筹资总额创下2019年以来的新高。
12家上市公司共筹集了20亿美元,其中以两家标志性的房地产投资信托——NTT DC Reit和Centurion Accommodation Reit为首,这两家公司占了总筹资额的70%。
监管改革和市场举措为这一增长提供了支持。德勤的Tay强调了新加坡金融管理局股权市场检讨小组(MAS Equities Market Review Group)和股权市场发展计划(EQDP)在增强市场流动性和机构参与度方面所扮演的角色。
Saw指出,后者(EQDP)扩大了愿意考虑新上市公司的机构资本池,尤其是在中型股领域。
他说:“我们已经看到,由于市场兴趣回升,基金经理们正在增加他们在新加坡的资产管理规模。”
Thum提到了诸如“新交所-纳斯达克双重上市桥梁”(SGX-Nasdaq Dual Listing Bridge)等举措,该机制将允许市值超过20亿新元的公司以简化的文件进行双重上市。这些措施,连同降低每手股数和“价值释放计划”(Value Unlock Programme)等,预计将提高市场的可及性和投资者参与度。
然而,Tay强调,对市场友好的监管和持续的投资者参与,对于维持新加坡作为上市地的吸引力仍然至关重要。
她表示:“最终,公司通常会选择最符合其融资目标的IPO市场进行上市——无论他们的意图是为了扩张、品牌建设、提升知名度,还是为了让现有投资者退出。”
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Britain’s mansion tax shows the difficulty of targeting wealth
Three hats, one goal: How Ng Kian Swan runs sustainability at NUHS
COE review: The gap between luxury and mass-market cars isn’t the only one worth bridging

