

新加坡数字银行GXS和MariBank依靠东南亚市场推动盈利
两家银行表示,贷款将是增长的关键驱动力
本文由 AI 翻译,关键事实请以原文为准。
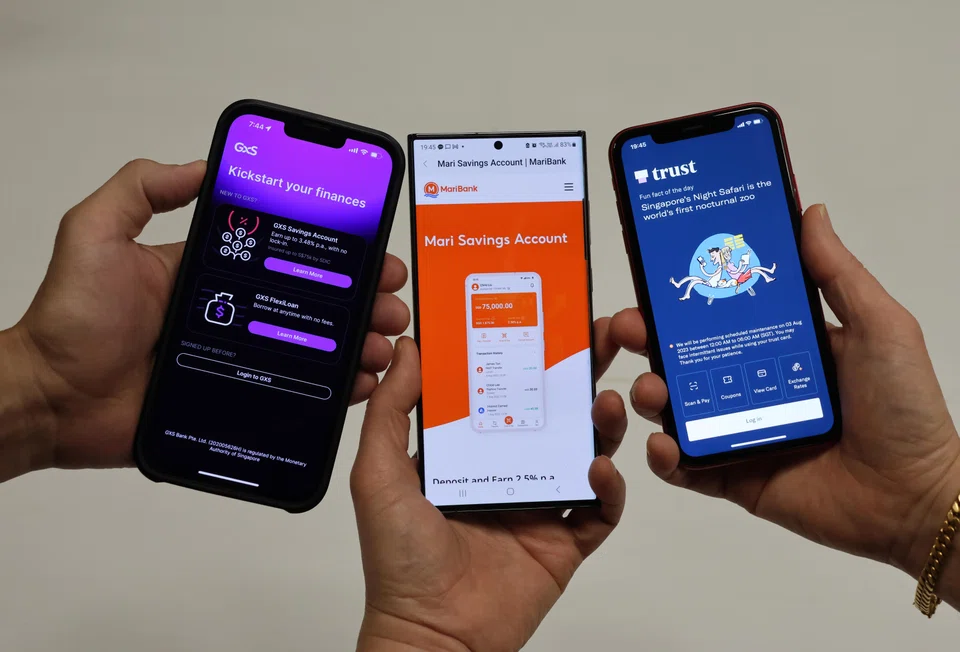
[新加坡] 随着利息收入的增加和投资者日益严格的审视,新加坡的数字银行正转向增长更快的东南亚市场,以推动贷款增长,并将目光投向盈利之路。
随着新加坡这个更为成熟的银行市场竞争加剧,马来西亚和菲律宾的区域业务正日益成为GXS银行和MariBank增长的重要贡献者。
在2025财年,GXS银行和MariBank在新加坡的利息收入均有所增长,这反映出贷款业务仍然是其增长战略的关键驱动力。
GXS银行的利息收入从2024年的4410万新元增长了约60.4%,至2025年的7080万新元。在MariBank,该增幅约为33.7%,从2024年的5310万新元增至2025年的7190万新元。
GXS银行于2022年成立时,其在马来西亚的GXBank就已是集团的一部分。而MariBank则于2025年4月从母公司Sea手中收购了SeaBank Philippines(现称为MariBank Philippines)。
Bain & Company合伙人Avishek Nandy表示,东南亚新兴市场的增长空间比新加坡更大。
Nandy告诉《商业时报》:“Bain公司估计,到2030年,亚细安(ASEAN)六国(Asean-6)的银行业务总收入将超过4000亿新元。除新加坡外,该地区约有2.2亿无银行账户的成年人,这正是数字银行的结构性机遇所在。” 银行业务总收入指的是可获得的收入机会。
他指出,仅印度尼西亚的银行市场规模预计将从目前的约600亿美元增长到2030年的超过1200亿美元,而菲律宾和越南的增长速度更快,尽管它们的基数较小。
相比之下,新加坡目前的银行业务总收入为700亿美元,Bain公司预计,在财富和企业银行业务的推动下,到2030年将增至约1000亿美元。
在MariBank,其菲律宾业务在2025年为集团贡献了1.551亿新元,占总利息收入2.271亿新元的大部分。
这家位于菲律宾的数字银行还在2025年为整个MariBank集团贡献了2180万新元的净手续费和佣金收入,占总额2590万新元的大部分。
MariBank Philippines实现了盈利,为集团在2025年减少了约900万新元的亏损。
其前身是农村银行Banco Laguna,在2020年被Sea收购后转型为数字银行。当时它被命名为SeaBank Philippines,后于2025年7月更名为MariBank Philippines。
在GXS方面,马来西亚的GXBank在2025年贡献了2420万新元的净利息收入(总额为9500万新元),高于2024年的1560万新元(总额为5980万新元)。
2025年,GXBank创造了约400万新元的净手续费和佣金收入(总额为560万新元),扭转了2024年亏损320万新元的局面。
利润率受挤压,盈利之路挑战重重
尽管如此,观察人士警告称,在利率环境变化和竞争加剧的情况下,如果利润率收紧,数字银行对贷款业务的依赖可能会面临压力。
PwC新加坡的银行与资本市场(Capital Markets)鉴证业务主管合伙人Ho Hean Chan表示:“美联储降息可能会对新加坡数字银行的贷款收益率造成一定的下行压力。”
但他指出,信贷需求、竞争和通货膨胀等因素才是影响本地贷款利率、定价和回报的关键。他补充说,如果融资成本未能与利率同步下降,或竞争限制了贷款定价,就存在利润率压缩的风险。
虽然市场早前预计美国联邦储备局将在2026年降息两次,但由于中东地缘政治紧张局势加剧,分析师此后已修正预测,认为年内不会降息。
Deloitte东南亚金融服务(Financial Services)行业主管Mohit Mehrotra表示:“展望2026年,数字银行将需要在整个亚细安(ASEAN)地区日益分化的K型经济中寻求发展。”
K型经济指的是经济衰退后,不同行业以不同速度复苏的现象。
他补充说,在消费层面,人口老龄化背景下的高通胀和失业率将影响财富积累。在商业层面,贸易、能源和信贷方面的挑战正对客户的资产负债表和收入流构成压力。
EY亚细安(ASEAN)银行与资本市场(Capital Markets)主管Seah Li Yun表示,除了扩大资产负债表,本地数字银行还需要在产品和服务方面进行创新,以满足服务不足群体的需求。
她说:“持续的业务表现和回报将越来越依赖于产品和服务所带来的手续费和佣金收入的增长,同时还需要优化成本,以维持结构性精简的运营模式。”
Bain公司的Nandy指出,盈利能力将日益成为东南亚数字银行的关注焦点,因为其中几家正接近三到五年的关键窗口期,母公司的董事会希望看到一条可信的收支平衡路径。
在全球范围内,只有不到5%的数字银行实现盈利,大多数在五到七年内实现收支平衡。
PwC的Ho表示:“通过改善成本管理和实现收入来源多样化来取得盈利,仍然是数字银行面临的一个关键障碍。”
由Standard Chartered和全国职工总会(NTUC)合资成立的数字银行Trust Bank已于3月份实现盈利,是三家数字银行中首家跨过盈利门槛的。
与GXS银行和MariBank不同,后两者在数字银行全牌照下运营,受到存款上限和某些银行业务的限制,而Trust Bank则没有这些限制。它从成立之初就能够提供全套的银行产品与服务。
观察人士认为,数字银行要实现并维持盈利,就必须开发存款和贷款以外的银行业务产品。
Ho表示:“他们需要开发可持续的盈利模式,这些模式要超越传统的银行服务,例如财富管理、财务咨询以及在更广泛的金融生态系统中建立战略性合伙业务(Partnership)。”
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Quarter of Singtel special discounted shares sold ahead of CPF Board transfer

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

Asia needs new energy security architecture

