

新加坡数字银行不仅着眼于存款,信用卡成下一个战场
信用卡让这些银行能深入了解客户的消费模式
本文由 AI 翻译,关键事实请以原文为准。
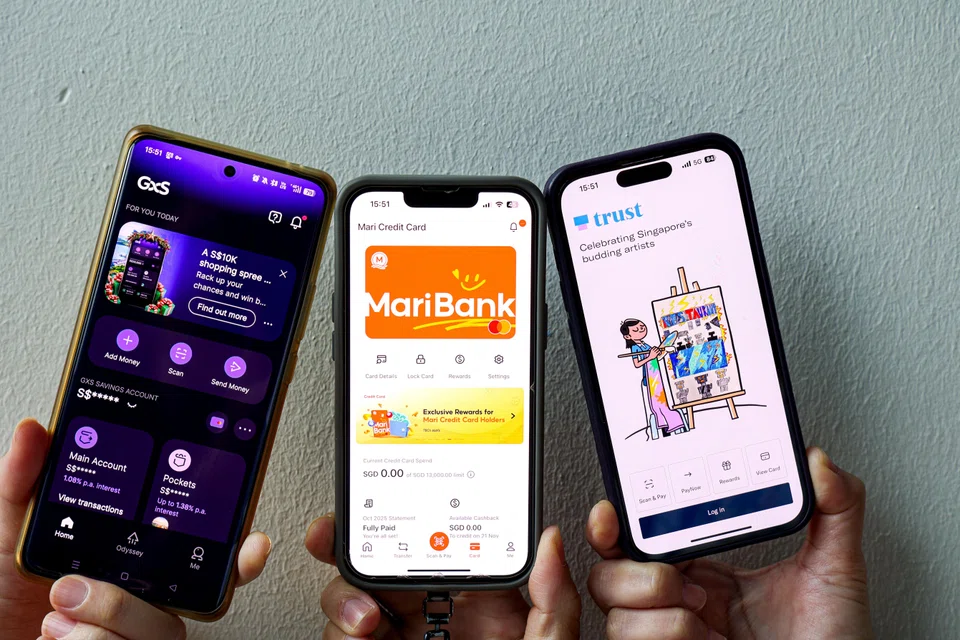
【新加坡】随着新加坡所有三家数字银行都已推出信用卡,竞争的焦点正从单纯获取客户,转向抢占他们更多的日常消费——以及随之而来的宝贵数据。
GXS Bank于8月17日最新加入战局,推出了一款现金返还卡,其产品与 MariBank 和 Trust Bank 的类似。
MariBank 提供现金返还信用卡,而 Trust Bank 的信用卡则提供现金返还、股票奖励以及与全国职工总会 (NTUC) 忠诚度计划相关的福利。
普华永道 (PwC) 新加坡金融科技主管 Wong Wanyi 表示:“银行经常利用信用卡作为吸引新客户并维持客户活跃度的工具。”
其他分析师表示,信用卡让这些银行能够与客户进行更频繁的互动,并从中获取他们的消费和还款行为数据。
安永 (EY) 亚细安银行与资本市场主管 Seah Li Yun 表示,这些洞察有助于加强信用评估、风险管理以及向这些客户交叉销售其他产品。
高频互动
早期使用数据显示,这些数字银行的客户正在频繁地使用信用卡。
该银行零售业务集团主管 Jenn Ong 指出,GXS 在其现金返还卡正式推出前一个月,进行了一项涉及超过1000名客户的测试计划。其中超过90%的客户使用该卡支付 Grab 和 Singtel 的账单。
Grab 和 Singtel 是 GXS 的母公司。
平均而言,GXS 银行卡的测试用户获得了价值18新元的现金返还和 Grab 忠诚度计划积分 GrabCoins。
Ong 表示:“这很重要,因为它告诉我们,客户正按照我们的设计初衷来使用这张卡,既用于他们已在使用的 Grab 和 Singtel 服务,也用于更广泛的日常消费。”
在这款信用卡推出之前,GXS 唯一的卡产品是 FlexiCard,其消费上限为500新元。该卡在日常消费中被频繁使用,客户平均每月进行10笔交易,使用约三分之二的信用额度。
MariBank 消费业务主管 Huo Haiyan 表示,其2026年的新信用卡客户中,有90%在注册六个月后仍然活跃,并且四分之一的客户正在积极使用其银行卡产品。大约十分之六的活跃持卡人曾在国外使用该卡。
她补充说:“将2026年上半年与2025年上半年相比,Mari 信用卡的海外消费额猛增了650%,活跃外币用户数量增加了5.2倍。”
Trust Bank 更名后的 Freedom 信用卡吸引了大量客户的兴趣和注册。该银行首席执行官 Dwaipayan Sadhu 表示,自8月13日品牌重塑以来,信用卡总注册量增长了超过100%。
他说:“初期的市场反应坚定了我们的信念,即客户希望他们的日常消费奖励能够随着时间的推移而增值,而让投资变得轻松可以帮助更多人迈出投资的第一步。”
他表示,Trust 信用卡的激活率超过85%,持卡人平均每月进行25笔信用卡交易。这反映了“强劲的日常使用率”。
Trust 的客户也已在超过175个国家完成了超过6000万笔海外交易。
现金返还的吸引力
市场观察人士表示,信用卡已演变为一种战略性的客户互动和数据工具。这对数字银行和传统银行而言并无二致。
德勤 (Deloitte) 东南亚金融服务行业主管 Mohit Mehrotra 说:“特别是对于数字银行而言,信用卡是为数不多的、能在线下实体层面代表银行形象的工具之一。”
市场观察人士指出,数字银行选择从现金返还信用卡入手并非偶然,因为消费者更偏爱现金返还而非奖励积分。
奖励积分通常有不同的资格标准以及条款和条件,这让客户难以直接理解。
毕马威 (KPMG) 新加坡金融服务主管 Antony Ruddenklau 说:“我认为在新加坡,我们喜欢现金返还是因为它能带来即时的‘多巴胺冲击’,那种看到立竿见影回报的愉悦感。”
德勤 (Deloitte) 的 Mehrotra 表示,尽管奖励积分可能提供更优惠的条件,但赚取现金返还带来的这种即时满足感,可能会让客户更偏爱它。
安永 (EY) 的 Seah 指出,对于零售客户而言,现金返还也是一种更简单、更透明的价值主张,并且通常更容易运营。
但毕马威 (KPMG) 的 Ruddenklau 表示,现金返还优惠的日子可能屈指可数了,因为未来通过信用卡运营这类优惠的盈利能力可能会下降。
原因是:发卡银行为每笔交易收取的手续费——即交换费(Interchange fees)——可能会被下调。世界各地的监管机构正在推动降低这项费用,此举将削薄银行从其信用卡产品中获得的利润率。
目前,新加坡的交换费与大多数国际市场持平,占交易额的1.5%至3.5%。
Ruddenklau 认为,交换费将会下调,这将对银行运营的现金返还信用卡造成冲击。
他补充说:“未来做现金返还将会无利可图,因为现金返还实际上是出自那笔交换费。我认为它的好日子不多了。”
差异化:下一个战场
普华永道 (PwC) 的 Wong 表示,既然所有数字银行都已推出信用卡产品,差异化将是吸引更多客户的关键。数字银行必须在便利性、速度和低成本方面,巩固其相较于传统银行已有的差异化优势。
她补充说:“在此基础上,数字银行可以通过提供为消费者带来更高价值的信用卡,以及顺畅快捷的信用卡申请流程,来进一步实现差异化。”
GXS 利用其合作伙伴生态系统作为差异化因素;其客户可以将新信用卡关联到他们的 Grab 账户,无需手动输入详细信息。
Ong 表示,该数字银行的重点将是确保其产品定位对客户保持相关性和实用性。
她补充说:“这意味着要了解客户在何处使用这张卡,他们偏好哪些福利,以及我们如何能为这些生态系统内的客户实现消费价值最大化。”
Huo 表示,MariBank 正致力于加倍为客户创造价值,并准备在2026年第四季度推出一项大型活动。该活动将奖励本地和海外的消费。
她补充说:“我们未来12个月的战略将侧重于拓展我们的生态系统合伙业务,为持卡人提供更多实时储蓄、专属旅行券和高价值体验。”
Sadhu 表示,对于 Trust 而言,更名后的 Freedom 卡仅仅是个开始,重点是为客户提供选择和价值。该数字银行计划未来在现有的现金返还和股票返还奖励之外,引入赚取航空里程的功能。
他说:“我们将继续围绕客户使用信用卡的方式进行创新,旨在帮助他们花的每一分钱都能获得更多价值。”
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board

Is Manila Asia’s new dining hot spot?
Simba at risk of losing operating licence over spectrum misuse

