

新加坡担保债券市场的繁荣主要由星展银行推动
该市场增长迅速,但深入观察可见,三家本地银行对这一融资工具的运用方式大相径庭
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 新加坡债券市场一个相对平静的领域一直在稳步增长。
新加坡金融管理局 (金管局) 在周一(9月14日)发布的最新企业债券市场年度更新报告中表示,未偿还的担保债券规模在2025年达到了298亿新元,高于四年前的173亿新元。
去年的发行额达到创纪录的110亿新元,而自2021年以来,未偿还市场规模的复合年增长率达到了15%。
乍看之下,这似乎表明新加坡各银行正在共同更广泛地将担保债券作为一种融资来源。
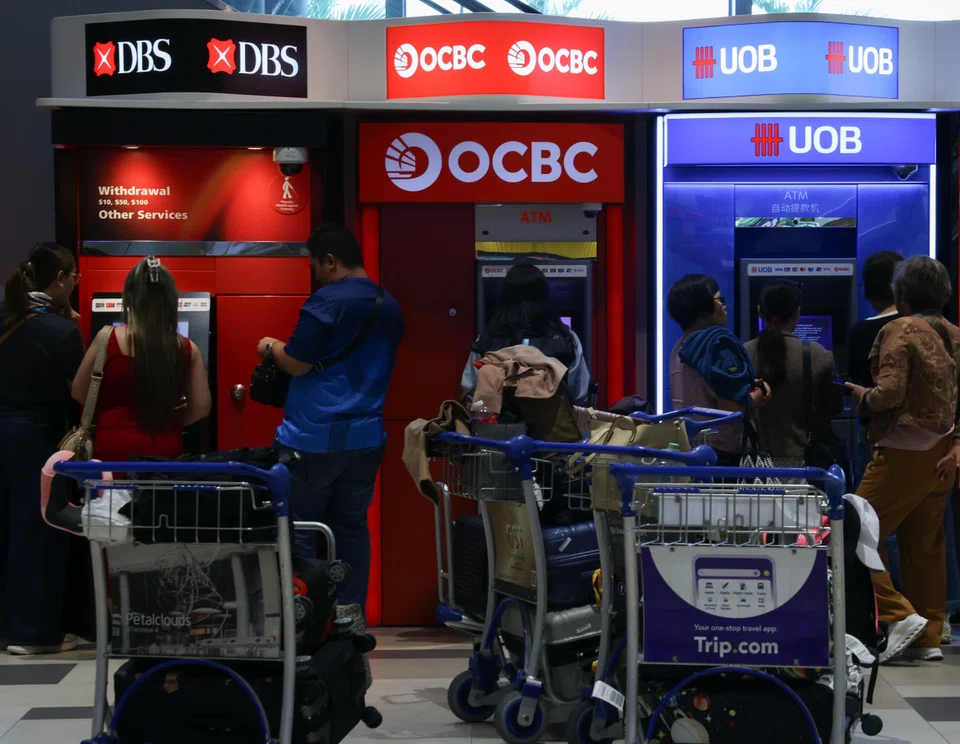
但深入观察这三家本地银行后,会发现情况更为不均衡。
根据各银行公布的数据,截至2025年底,星展银行 (DBS) 的未偿还担保债券约为185亿新元,是其2021年57亿新元的三倍多。
大华银行 (UOB) 的数额几乎没有变化,为78亿新元,而四年前为79亿新元。华侨银行 (OCBC) 的情况则相反,其担保债券在同一时期从35亿新元降至15亿新元。
换句话说,这三家银行的大部分增长似乎都来自星展银行。
抵押贷款作为融资来源
担保债券是银行发行的一种债务,由一批资产(通常是住房抵押贷款)作担保。这些抵押贷款被拨出或“圈护”起来,以保障债券持有人的利益。
与普通无担保债券的持有人相比,投资者对发债银行和基础抵押资产池都拥有追索权,这为他们提供了额外一层的保护。
这些抵押贷款仍保留在银行的资产负债表上。对于银行而言,担保债券提供了另一种长期的批发融资来源——即从金融市场而非客户存款中筹集的资金。
其额外的安全性也使得银行能够以比同类无担保债务更低的成本筹集此类资金。
这一工具也与银行的盈利相关,尽管所涉及的金额仍然太小,不足以单独产生重大影响。
以星展银行为例,截至2025年底,其客户存款约为6100亿新元,而担保债券为185亿新元。后者仅相当于存款的约3%。
但当息差承压时,融资成本就变得更为重要。
当利率下降、贷款收益率重定价走低时,银行吸收高成本资金的空间就会缩小,否则将挤压净息差——这是一项衡量贷款所得收入与融资资产成本之间关系的关键指标。
通过为银行提供另一个相对高效的长期融资来源,并使其能够接触到不同的投资者群体,担保债券可以在一定程度上发挥作用。
因此,对于星展银行而言,越来越多地使用担保债券,与其说是为了取代存款,不如说是在其融资组合中增加了一个新选项。
更大的发行空间
监管政策也为银行利用担保债券提供了更大的空间。
2020年,金管局将本地注册银行的资产抵押上限从总资产的4%提高到10%。简而言之,银行获准用更大比例的资产进行抵押,以支持担保债券的发行。
金管局的最新报告指出,新加坡的担保债券框架也通过修改抵押品资格和引入税收优惠等措施不断发展。
提高上限并不强制银行发行更多担保债券,但它消除了银行在广泛使用这一工具方面的一个限制因素。
这也解释了为何新加坡担保债券市场的增长,不应被解读为是所有三家银行共同的战略转变。
自新加坡于2013年推出担保债券框架至今已逾十年,该市场显然已更为成熟。然而,即使在经历了数年的增长后,与本地银行庞大的存款基础相比,担保债券的规模仍然很小。
对于投资者而言,这或许是一个更有用的视角。担保债券可以使融资更具灵活性,并在边际上提高效率。与同行相比,星展银行似乎更充分地利用了这种灵活性。
TRENDING NOW

What shattered Crystal Jade? How the culinary empire shrank from 120 to just 9 outlets
‘We’ll wait and see’: Investors wary after STI sinks below 5,000 amid global AI selldown
Indonesia revokes APRIL Group unit’s Riau forestry permits over alleged peatland fires, violations
Vietnam’s Long Thanh airport hits new snag as airlines seek to delay moving operations

