“银行业规模并非一切”:大华银行第二季度利润上涨,推行轻资本策略并下调手续费增长预期
该银行宣布本期派发每股0.88新元的股息
本文由 AI 翻译,关键事实请以原文为准。
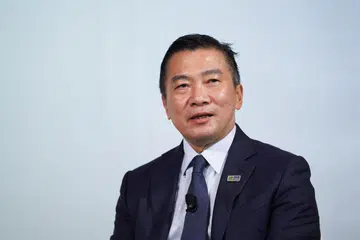
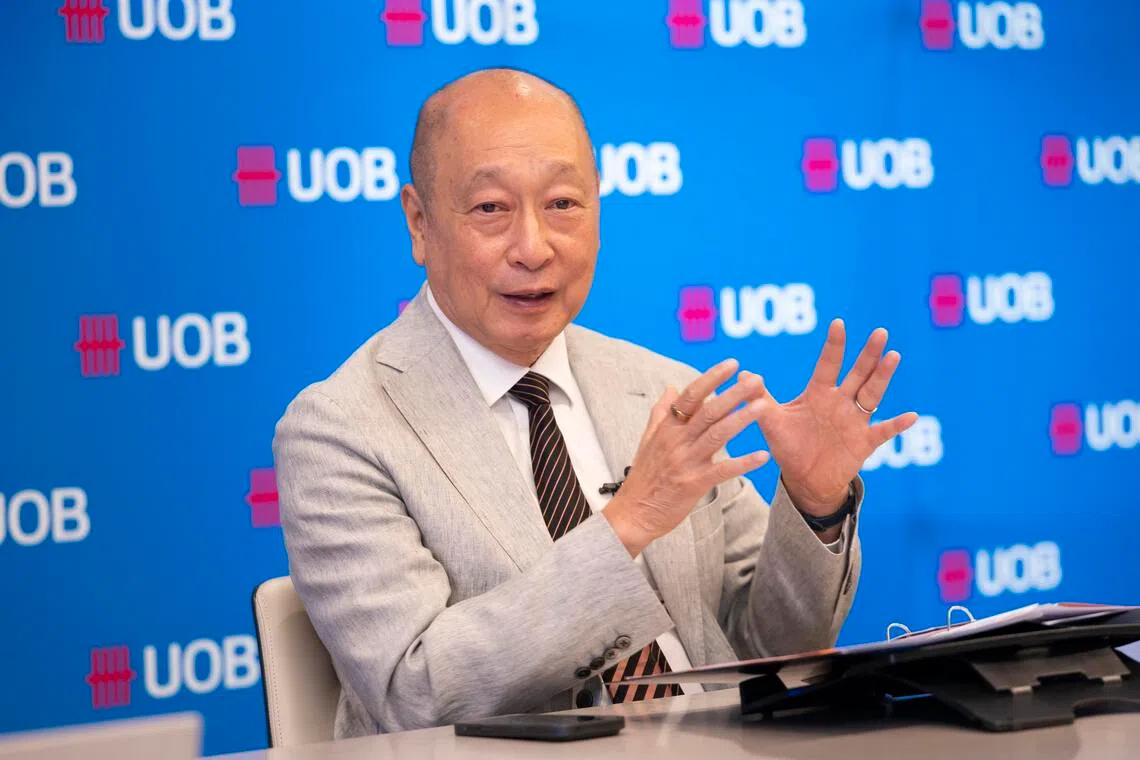
【新加坡】大华银行 (UOB) 表示将继续精简非核心业务,转型为一家更轻资本、以咨询为主导的银行。集团首席执行官 Wee Ee Cheong 称,该银行将专注于具有竞争优势的业务。
此前,大华银行公布其第二季度净利润增长10%,并在此两天前宣布以5.55亿新元的价格将其资产管理部门出售给 Allianz Global Investors。
Wee Ee Cheong 在周五(8月7日)的银行业绩发布会上表示:“银行业的规模并非一切。要成为一家好银行,你必须具有现实意义。”
这一转变正值财富管理日益成为大华银行重要的增长动力,支撑其向高回报、轻资本业务的转型。
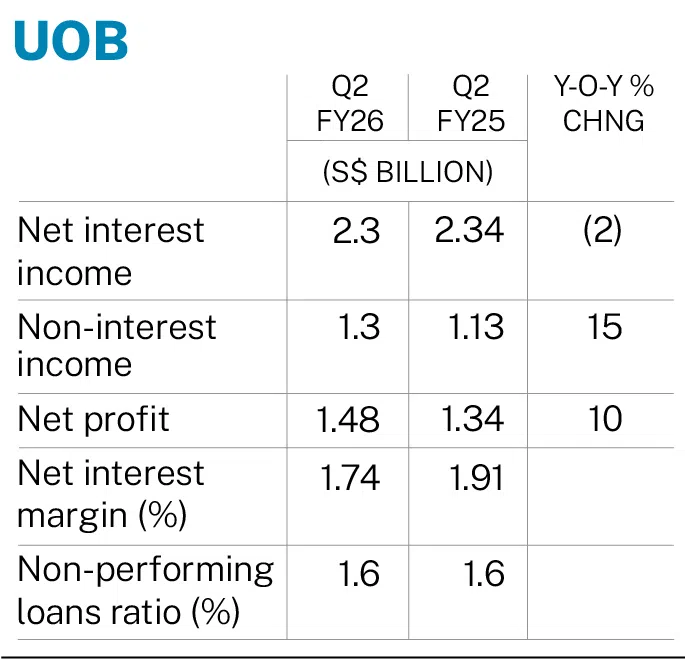
在截至2026年6月30日的第二季度,得益于创纪录的财富管理费,大华银行的净利润增长10%至14.8亿新元。这一业绩超过了彭博社对五位分析师预测的14.5亿新元。
本季度净利息收入下降2%至23亿新元,反映了当前利率环境下的低净息差。
本季度净息差 (Net Interest Margin, NIM) 从去年同期的1.91%降至1.74%,下降了17个基点。
在财富和基金管理业务强劲增长的支撑下,净手续费收入增长5%至6.65亿新元。其他非利息收入增长28%至6.32亿新元,这得益于资产剥离带来的一次性收益。
该银行宣布派发每股0.88新元的股息,而去年同期为每股1.10新元,其中包括0.85新元的中期普通股息和0.25新元的特别股息。
上半年每股收益为3.46新元,高于此前的3.33新元。
财富管理业务增长
为加速财富管理业务的增长,Wee Ee Cheong 认为该银行的中小企业和企业主领域存在“重大机遇”。
他指出,该行的竞争优势在于其区域批发银行业务,并将“加大力度”以补充其私人银行业务。
他指出:“鉴于我们的业务版图,当所有这些外国直接投资来到新加坡时,他们会认为大华银行是最全面的。当我们在业务上支持他们时……他们也会将一部分财富管理业务交给我们。”
他指出,该行的竞争优势在于其区域批发银行业务,并将“加大力度”以补充其私人银行业务。
他指出:“鉴于我们的业务版图,当所有这些外国直接投资来到新加坡时,他们会认为大华银行是最全面的。当我们在业务上支持他们时……他们也会将一部分财富管理业务交给我们。”
该银行仍以财富管理费翻倍为目标,这也是其与 Allianz Global Investors 建立合伙业务的驱动力。
大华银行曾表示,这将为客户扩展其投资解决方案和开放式平台产品。
集团首席财务官 Leong Yung Chee 指出,该行会定期评估此类非核心资产的出售,这取决于具体的机遇,而非银行的某个更广泛的计划。
Wee Ee Cheong 补充道:“这也是我们的优势——很多其他银行甚至没有非核心资产可以出售。”
该行还继续投资于人才、平台和产品,同时扩大其在北亚地区的业务,以支持区域财富流动。
Wee Ee Cheong 表示,他宁愿将银行的资源集中在新兴基础设施以及保护银行客户免受诈骗的日益增长的需求上,而不是投资于例如需要规模才能实现有意义增长的基金制造业产业群。
Wee Ee Cheong 补充道:“我们只想专注于我们认为可以做得更好的事情。希望在未来几年,我们能看到大华银行转型为一种不同形态的银行。”
前景展望更趋谨慎
尽管如此,该银行还是将2026年的手续费收入指引从高个位数增长下调至低个位数增长。
Leong Yung Chee 表示,一些筹备中的可观手续费交易已被推迟到下半年。
其信用卡手续费的展望也发生了变化,这部分费用约占大华银行手续费收入的三分之一。
消费模式的改变导致消费者支出领域的交换费降低。与此同时,随着人们出行增多,大华银行的年度客户维系成本和卡组织费用也在上升。
其他业务的前景展望保持不变。该银行预计贷款将实现低个位数增长,全年净息差将在1.75%至1.8%之间,运营成本将有低个位数增长,总信贷成本将在25至30个基点左右。
相比之下,周四公布第二季度业绩的星展银行 (DBS) 将其2026年全年净利润指引上调至高于2025财年的水平。周五公布第二季度业绩的华侨银行 (OCBC) 也上调了贷款增长预期。
业绩公布后,大华银行股价一度下跌2.2%,随后收复部分失地,周五收盘时下跌0.6%,报43.30新元。
第二季度,由于大中华区一个单一房地产客户的原因,大华银行新增了9.02亿新元的不良资产。
Leong Yung Chee 表示,该行一直在密切关注该客户,并在2025年第三季度计提的拨备中已将其考虑在内。
本季度不良贷款率为1.6%,与去年同期持平。
人性化服务
谈及人工智能,Leong Yung Chee 指出,它已不再只是一个流行词,而已“成为银行中根深蒂固的一部分”。Copilot 已向该地区超过3万名员工开放,每月提示量超过40万次。
大华银行正与一家外部审计公司合作,以在年底前构建并模拟一个框架,以便未来能够定期报告其财务贡献。Wee Ee Cheong 指出:“但对我们来说,更重要的是人的因素。”
Wee Ee Cheong 说,年轻的银行从业者往往精通技术,但可能缺乏情商(EQ),即情绪智力。
他解释说:“他们有很高的智商……但他们没有(经验带来的)智慧,缺乏同理心,也不知道如何进行交叉销售。”他补充说,该银行打算招聘和培训应届毕业生以及现有员工,让他们“比机器更聪明”。
Wee Ee Cheong 补充道:“银行业是以人为本的业务。”